$MNSO: Nomura mantiene Neutral: la recuperación nacional es real, pero el crecimiento internacional se desplomó
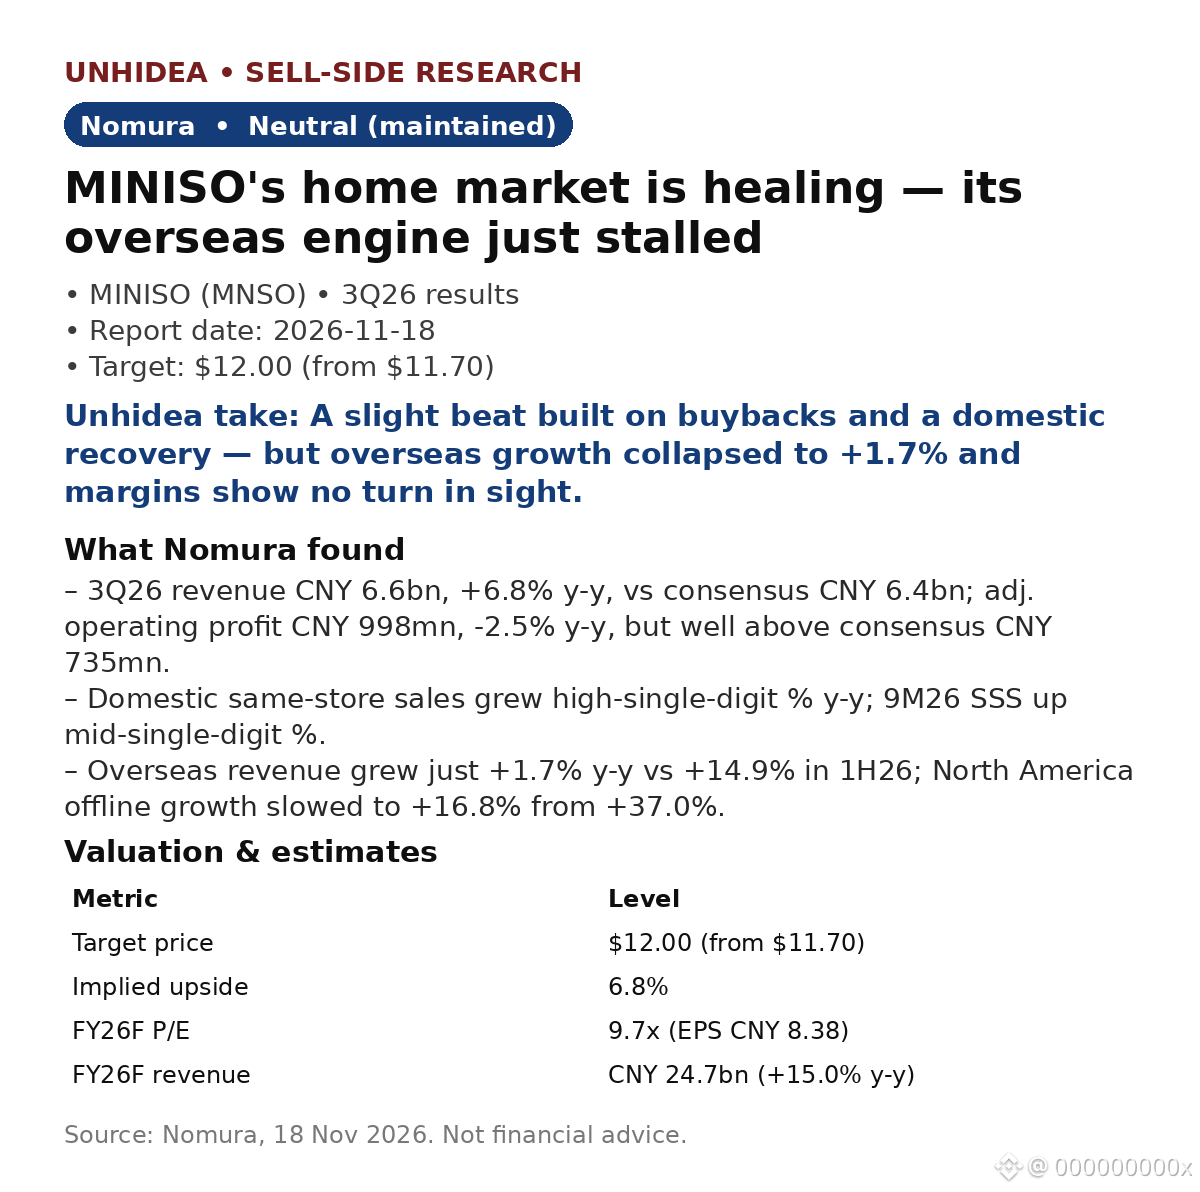
- Ingresos de 3T26 de CNY 6.6bn, +6.8% interanual, por encima del consenso de CNY 6.4bn; beneficio operativo ajustado de CNY 998mn, -2.5% interanual, pero muy por encima del consenso de CNY 735mn.
- Las ventas en tiendas comparables nacionales crecieron a un ritmo de un dígito alto interanual en 3T26 (9M26: un dígito medio). El mercado nacional se está recuperando.
- El problema está en el extranjero: ingresos +1.7% interanual frente a +14.9% en 1S26. El crecimiento de las ventas en tiendas físicas en Norteamérica se desaceleró a +16.8% desde +37.0%; el inventario internacional alcanzó 271 días (frente a 212 hace un año).
- Márgenes: el margen bruto aumentó +0.6pp interanual, pero el incremento de +2.9pp interanual en los gastos de ventas y distribución lo anuló. Nomura no prevé una recuperación de los márgenes en 4T26.
- Valoración: precio objetivo de $12.00 (desde $11.70, potencial alcista del 6.8%) con un múltiplo P/E futuro sin cambios de 10.0x; la acción cotiza a 9.7x el P/E de FY26F. Ingresos de FY26F de CNY 24.7bn, +15.0% interanual; BPA normalizado diluido de CNY 8.38, -11.7% interanual.
Lectura de Unhidea: el crecimiento internacional era la historia que justificaba la prima de MINISO; con un crecimiento de +1.7% y 271 días de inventario, esa historia queda en pausa. El inventario inmoviliza efectivo y obliga a aplicar descuentos antes de que eso se refleje en los márgenes.
Lectura de Unhidea: las recompras de acciones por valor de >CNY 1bn (alrededor del 4.5% de las acciones) están haciendo el trabajo pesado, mientras que el BPA normalizado sigue cayendo un 11.7% en FY26F. Una acción barata (9.7x), a la espera de que se reaccelere el crecimiento internacional; todavía no hay una recuperación.
Riesgos: desaceleración de las ventas en tiendas comparables nacionales, incertidumbre internacional, intensificación de la competencia.
Fuente: Nomura, 18 nov 2026. Esto no constituye asesoramiento financiero.
- Ingresos de 3T26 de CNY 6.6bn, +6.8% interanual, por encima del consenso de CNY 6.4bn; beneficio operativo ajustado de CNY 998mn, -2.5% interanual, pero muy por encima del consenso de CNY 735mn.
- Las ventas en tiendas comparables nacionales crecieron a un ritmo de un dígito alto interanual en 3T26 (9M26: un dígito medio). El mercado nacional se está recuperando.
- El problema está en el extranjero: ingresos +1.7% interanual frente a +14.9% en 1S26. El crecimiento de las ventas en tiendas físicas en Norteamérica se desaceleró a +16.8% desde +37.0%; el inventario internacional alcanzó 271 días (frente a 212 hace un año).
- Márgenes: el margen bruto aumentó +0.6pp interanual, pero el incremento de +2.9pp interanual en los gastos de ventas y distribución lo anuló. Nomura no prevé una recuperación de los márgenes en 4T26.
- Valoración: precio objetivo de $12.00 (desde $11.70, potencial alcista del 6.8%) con un múltiplo P/E futuro sin cambios de 10.0x; la acción cotiza a 9.7x el P/E de FY26F. Ingresos de FY26F de CNY 24.7bn, +15.0% interanual; BPA normalizado diluido de CNY 8.38, -11.7% interanual.
Lectura de Unhidea: el crecimiento internacional era la historia que justificaba la prima de MINISO; con un crecimiento de +1.7% y 271 días de inventario, esa historia queda en pausa. El inventario inmoviliza efectivo y obliga a aplicar descuentos antes de que eso se refleje en los márgenes.
Lectura de Unhidea: las recompras de acciones por valor de >CNY 1bn (alrededor del 4.5% de las acciones) están haciendo el trabajo pesado, mientras que el BPA normalizado sigue cayendo un 11.7% en FY26F. Una acción barata (9.7x), a la espera de que se reaccelere el crecimiento internacional; todavía no hay una recuperación.
Riesgos: desaceleración de las ventas en tiendas comparables nacionales, incertidumbre internacional, intensificación de la competencia.
Fuente: Nomura, 18 nov 2026. Esto no constituye asesoramiento financiero.