


Las operaciones de carry con Bitcoin podrían recuperar su ventaja frente a las letras del Tesoro de EE. UU. en 2027, a medida que se recupere la demanda de apalancamiento, según el banco de activos digitales Sygnum.
En su informe Sygnal Outlook 2027, Sygnum pronostica que el rendimiento anualizado de los futuros de Bitcoin (BTC) a tres meses en la Bolsa Mercantil de Chicago promediará el próximo año más de un 2 % por encima del rendimiento de las letras del Tesoro de EE. UU. a tres meses.
Una operación de carry con criptomonedas consiste en comprar Bitcoin y, al mismo tiempo, apostar contra su precio mediante contratos de futuros. Esto ayuda a limitar la exposición a las fluctuaciones del precio de Bitcoin y permite a los operadores obtener pagos de financiación o primas de futuros.
Fabian Dori, director de inversiones de Sygnum, dijo a Cointelegraph que los rendimientos podrían recuperarse a medida que los inversores estén más dispuestos a asumir riesgos y haya menos fondos de cobertura compitiendo por las mismas ganancias.
«La operación de base se había saturado mucho, con muchos fondos de cobertura ejecutándola mediante ETF al contado [fondos cotizados en bolsa] frente a posiciones cortas en futuros de CME», dijo Dori. «Los datos de posicionamiento indican que esos fondos ya han cerrado gran parte de sus posiciones cortas en CME, por lo que hay menos capital compitiendo por la misma prima».
Por qué cayeron los rendimientos de las operaciones de carry con Bitcoin
Sygnum mencionó un período de 67 días con tasas de financiación negativas de Bitcoin en 2026. Esto ocurre también cuando Talos, empresa de tecnología e infraestructura cripto, publicó recientemente un estudio que muestra cuánto han caído los rendimientos.
En su último informe, Talos afirmó que las tasas de financiación de Bitcoin y las primas de los futuros, que alcanzaron niveles anualizados máximos del 20 %-40 % a principios de 2024, cayeron a apenas el 3 %-5 % este año. El rendimiento actual de las letras del Tesoro estadounidense a tres meses ronda el 4,25 %, lo que significa que los operadores pueden obtener aproximadamente el mismo rendimiento con deuda pública, sin asumir los riesgos adicionales de operar con criptomonedas.
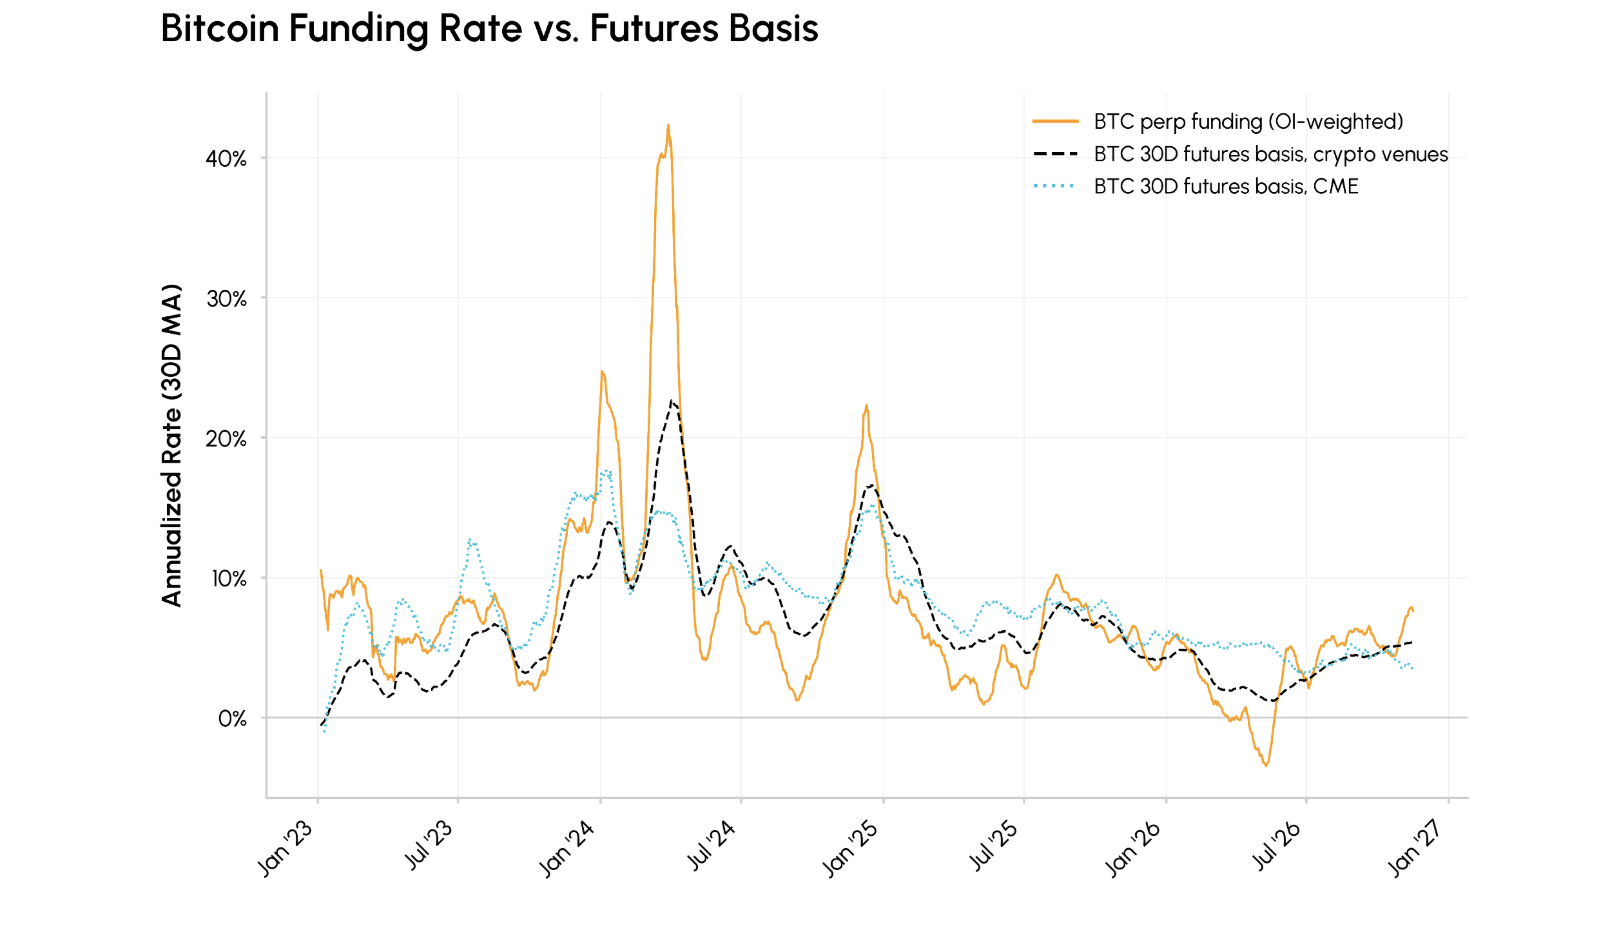
Tasas de financiación de los contratos perpetuos de Bitcoin y base de los futuros a 30 días, anualizadas, 2024-2026. Fuente: Talos CM Market Data Pro
La previsión de Sygnum plantea ahora la cuestión de si las operaciones de carry con Bitcoin pueden generar suficiente dinero para justificar los riesgos, como las caídas repentinas de los rendimientos y el aumento de los costos de operación. Y aunque los rendimientos han empezado a mejorar, no está claro si esa tendencia continuará en 2027.
Las operaciones de carry con Bitcoin se popularizaron tras el lanzamiento de los ETF de Bitcoin al contado de EE. UU. en 2024, que facilitaron el uso de esta estrategia a los grandes inversores. Pero, a medida que más inversores entraron en el mercado, los rendimientos disponibles de estas operaciones empezaron a caer.
«Un mercado más maduro paga menos por la misma operación», dijo Dori. «Pero también atrae a más inversores, lo que puede aumentar la demanda de apalancamiento».
Según Talos, las tasas de financiación de Bitcoin pasaron brevemente a terreno negativo en el segundo trimestre del año. Esto significó que los operadores que apostaban contra Bitcoin mediante futuros perpetuos tuvieron que pagar a quienes apostaban por precios más altos, en lugar de cobrarles.
Relacionado: Las entradas en ETF de Bitcoin no aclaran la demanda institucional: CoinShares
La financiación de Bitcoin muestra una recuperación incipiente
Aun así, ha habido señales de recuperación: Talos descubrió que las tasas de financiación cripto han empezado a subir de nuevo desde agosto, lo que podría respaldar la previsión de Sygnum. Coinbase también afirmó en un informe del 2 de noviembre que las tasas de financiación de Bitcoin subieron de alrededor del 4 % anualizado a principios de octubre a un promedio del 8,9 % anualizado en la última semana del mes.
Coinbase cuestionó si el aumento reflejaba una demanda significativa de operaciones apalancadas con Bitcoin y señaló la menor actividad compradora en el mercado al contado.
«No nos queda tan claro que el repunte tardío del apalancamiento en BTC refleje convicción, dado el escaso respaldo que recibió de los tenedores al contado o del mercado de opciones», señala el informe de Coinbase.
Sygnum espera que una mayor adopción institucional respalde la demanda de exposición apalancada a Bitcoin en 2027. Señaló factores como el aumento de la inversión institucional en Bitcoin, el crecimiento de la tokenización y la creciente demanda de IA.
Sin embargo, Dori advirtió que una fuerte caída del mercado, la escasez de liquidez o unas tasas de interés que se mantengan altas durante más tiempo podrían impedir que se recuperen los rendimientos de las operaciones de carry. También señaló los riesgos asociados al aumento de las operaciones apalancadas. Incluso una posición cubierta puede estar sujeta a llamadas de margen, que obligan a los operadores a aportar más garantías o a cerrar su posición en futuros.
«El carry puede generar ganancias de manera constante durante largos períodos y luego cambiar rápidamente», dijo. «Cuando el posicionamiento se satura y la financiación se revierte, el cierre de posiciones suele ser rápido, porque el mismo apalancamiento que genera el carry obliga a salir».
Revista: Por qué los contratos perpetuos de Bitcoin regulados en EE. UU. podrían cambiar las operaciones con criptomonedas