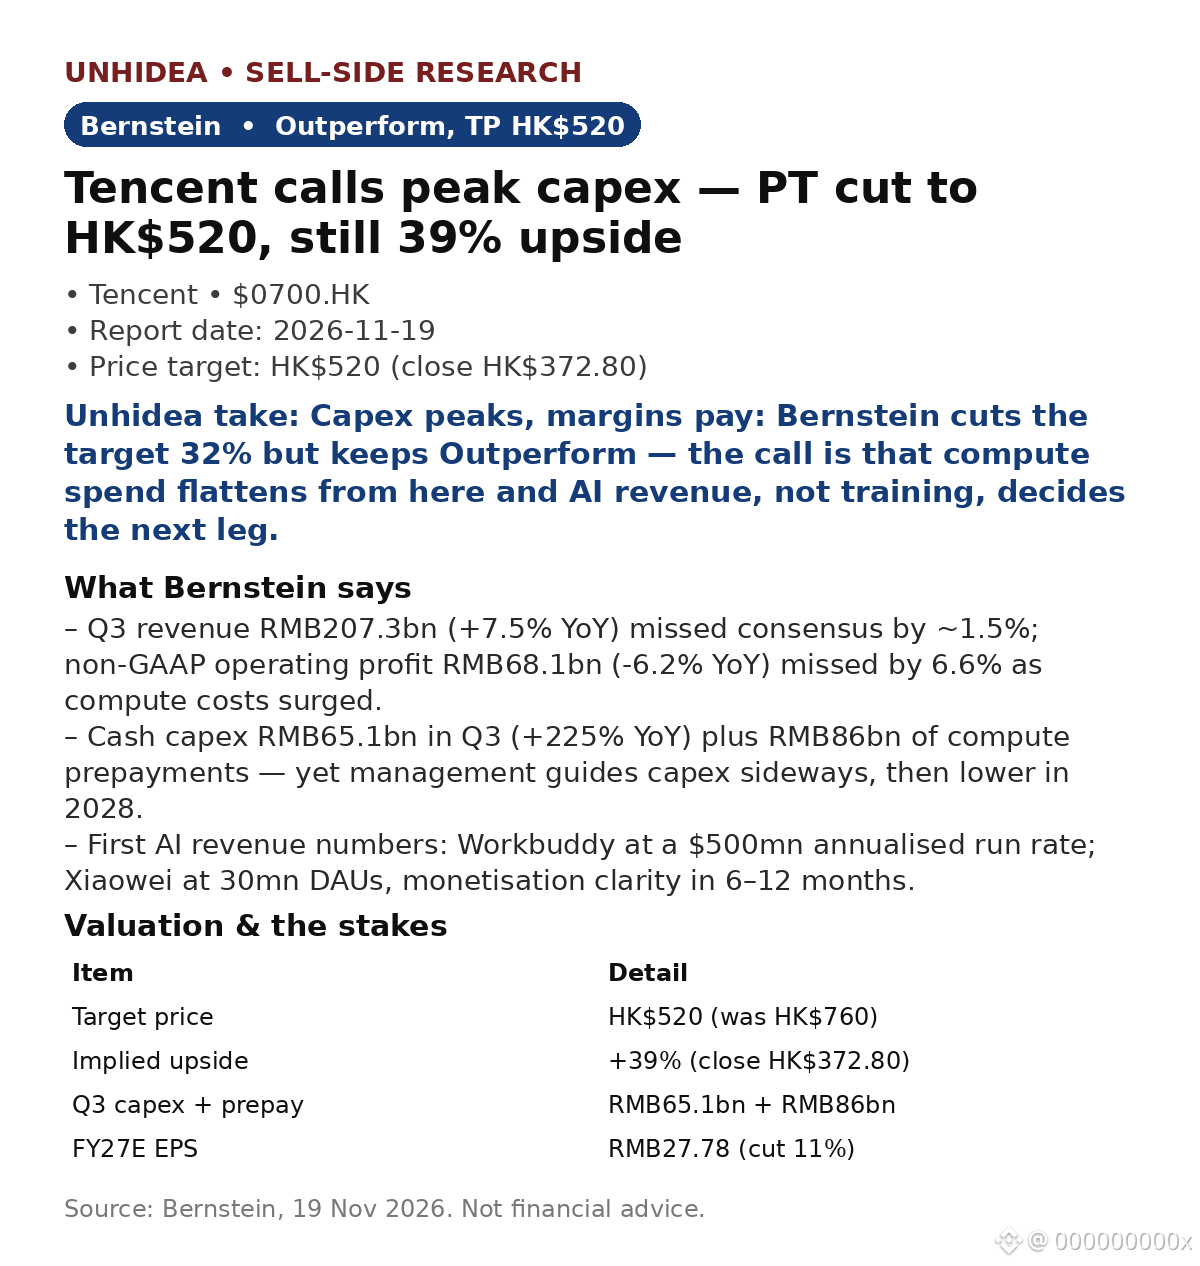
$0700.HK: Tencent considera que el capex alcanzó su máximo — Bernstein mantiene la recomendación de «Outperform» y un precio objetivo de HK$520 (rebajado desde HK$760)
- Ingresos del T3: RMB207.3bn (+7.5% interanual), ~1.5% por debajo del consenso; beneficio operativo no GAAP de RMB68.1bn (-6.2% interanual), 6.6% por debajo del consenso: los costes de computación fueron el lastre.
- El capex es el tema central: RMB65.1bn en el T3 (+225% interanual), más RMB86bn en pagos anticipados por computación. Sin embargo, la dirección afirma que el capex se mantendrá estable y después caerá en 2028. Según Bernstein, es la segunda empresa, después de Sony, que considera insostenibles los costes de hardware.
- La factura: costes de ancho de banda y servidores +132% interanual; I+D no relacionada con personal +152%. La publicidad aún crece un 18.8%, hasta RMB43.0bn; los videojuegos, un 4.6%, hasta RMB66.5bn; y FBS, un 9.4%, hasta RMB63.7bn. El beneficio operativo subyacente, excluido el gasto en IA, aumenta un 8%, hasta RMB83.3bn.
- Primeras cifras de ingresos de IA: Workbuddy alcanza un ritmo de ingresos anualizado de $500mn; Xiaowei, 30mn de usuarios activos diarios, con monetización prevista en 6–12 meses. Según Bernstein, las restricciones de EE. UU. a los chips retrasan el entrenamiento, pero no los ingresos por inferencia.
- Valoración: el precio objetivo de HK$520 supone un +39% frente al cierre de HK$372.80 (18 nov), cerca del mínimo de HK$370 en 52 semanas, con un múltiplo de ~11x las ganancias de los últimos doce meses tras una caída del 38% en lo que va de año; el BPA estimado para el ejercicio fiscal 2027 se recorta un 11%, hasta RMB27.78.
Análisis de Unhidea: el debate sobre el máximo del capex va más allá de Tencent; si un comprador de esta escala estabiliza el gasto, la pregunta es cuánto durará el ciclo del hardware de IA.
Análisis de Unhidea: Tencent cotiza a ~11x mientras la opción de IA aún no está valorada. Workbuddy y Xiaowei son las primeras cifras concretas; si se materializa la monetización, el múltiplo de 16x sobre el ejercicio fiscal siguiente de Bernstein ofrece una vía para la revalorización.
Riesgos: restricciones de EE. UU. a los chips, coyuntura macroeconómica de China, comparativas del sector de videojuegos y calendario de monetización de la IA.
Fuente: Bernstein, 19 nov 2026. Esto no constituye asesoramiento financiero.
- Ingresos del T3: RMB207.3bn (+7.5% interanual), ~1.5% por debajo del consenso; beneficio operativo no GAAP de RMB68.1bn (-6.2% interanual), 6.6% por debajo del consenso: los costes de computación fueron el lastre.
- El capex es el tema central: RMB65.1bn en el T3 (+225% interanual), más RMB86bn en pagos anticipados por computación. Sin embargo, la dirección afirma que el capex se mantendrá estable y después caerá en 2028. Según Bernstein, es la segunda empresa, después de Sony, que considera insostenibles los costes de hardware.
- La factura: costes de ancho de banda y servidores +132% interanual; I+D no relacionada con personal +152%. La publicidad aún crece un 18.8%, hasta RMB43.0bn; los videojuegos, un 4.6%, hasta RMB66.5bn; y FBS, un 9.4%, hasta RMB63.7bn. El beneficio operativo subyacente, excluido el gasto en IA, aumenta un 8%, hasta RMB83.3bn.
- Primeras cifras de ingresos de IA: Workbuddy alcanza un ritmo de ingresos anualizado de $500mn; Xiaowei, 30mn de usuarios activos diarios, con monetización prevista en 6–12 meses. Según Bernstein, las restricciones de EE. UU. a los chips retrasan el entrenamiento, pero no los ingresos por inferencia.
- Valoración: el precio objetivo de HK$520 supone un +39% frente al cierre de HK$372.80 (18 nov), cerca del mínimo de HK$370 en 52 semanas, con un múltiplo de ~11x las ganancias de los últimos doce meses tras una caída del 38% en lo que va de año; el BPA estimado para el ejercicio fiscal 2027 se recorta un 11%, hasta RMB27.78.
Análisis de Unhidea: el debate sobre el máximo del capex va más allá de Tencent; si un comprador de esta escala estabiliza el gasto, la pregunta es cuánto durará el ciclo del hardware de IA.
Análisis de Unhidea: Tencent cotiza a ~11x mientras la opción de IA aún no está valorada. Workbuddy y Xiaowei son las primeras cifras concretas; si se materializa la monetización, el múltiplo de 16x sobre el ejercicio fiscal siguiente de Bernstein ofrece una vía para la revalorización.
Riesgos: restricciones de EE. UU. a los chips, coyuntura macroeconómica de China, comparativas del sector de videojuegos y calendario de monetización de la IA.
Fuente: Bernstein, 19 nov 2026. Esto no constituye asesoramiento financiero.