En noviembre de 2022, ¿por qué $LINK acabó en una propuesta para pausar los préstamos en Aave? Al revisar los registros de gobernanza de entonces, la discusión se desencadenó por la deuda incobrable del mercado $CRV , pero el debate pronto se amplió: ¿la gestión de riesgos debía cerrar únicamente la puerta por la que surgió el problema o endurecer también otras medidas para cubrir riesgos potenciales? Esta diferencia sigue siendo relevante hoy al evaluar ajustes de parámetros en DeFi.
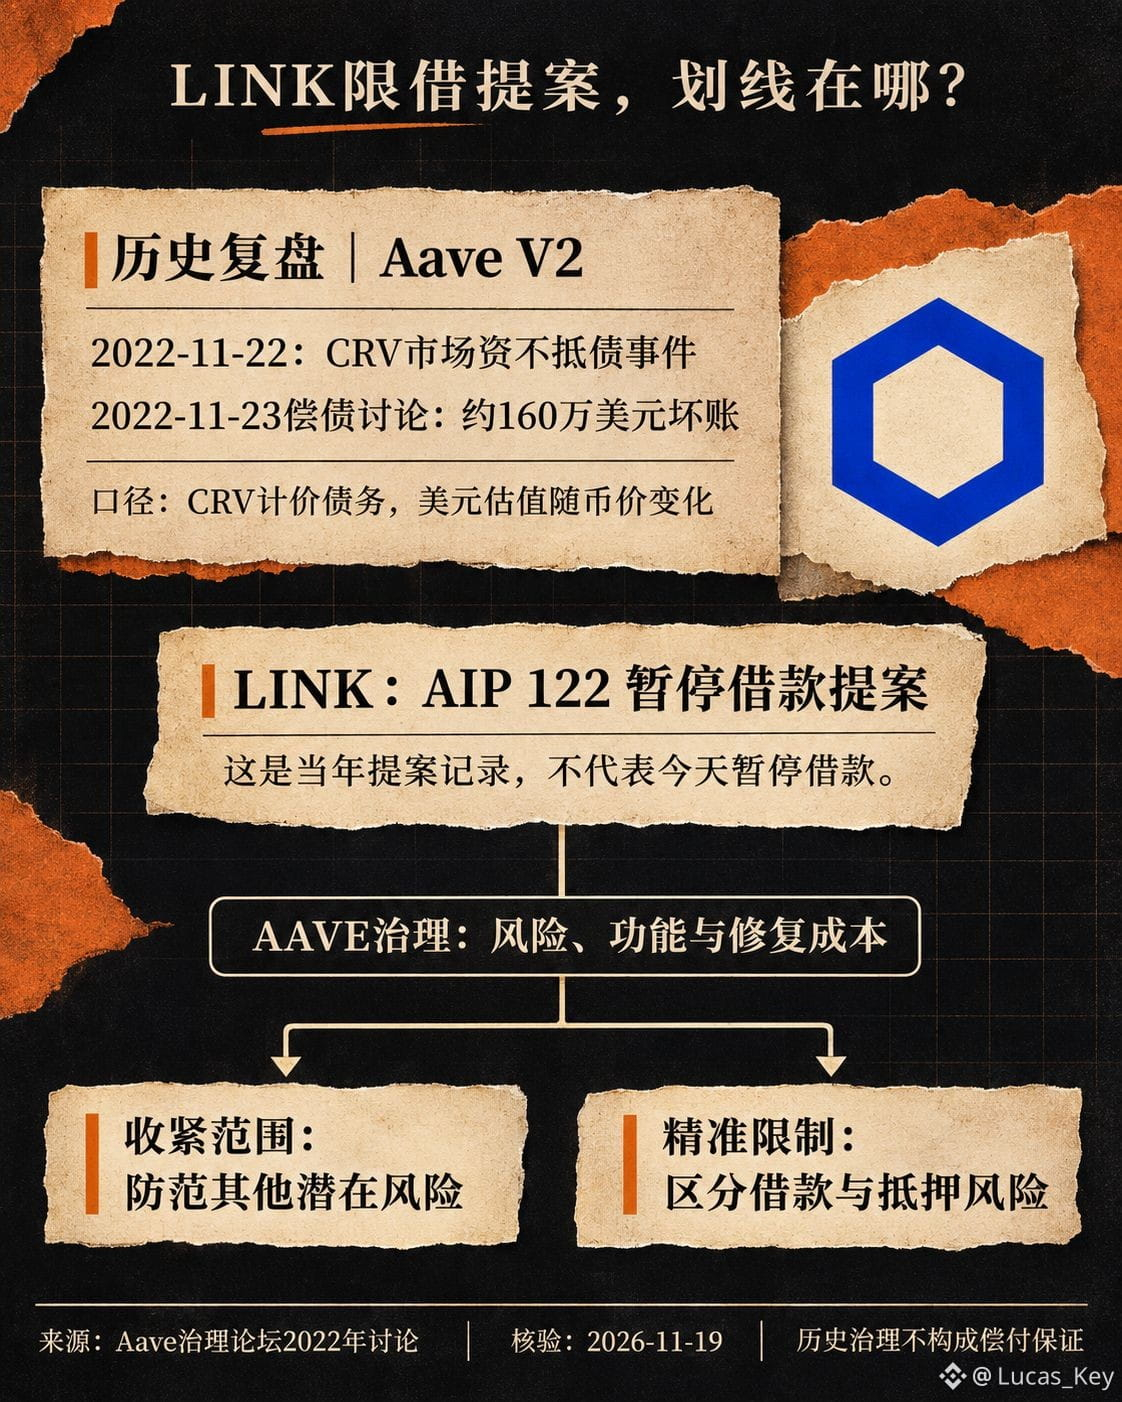
El 22 de noviembre se produjo un episodio de insolvencia en el mercado de CRV. Al día siguiente, en el debate sobre el plan de reembolso de Llama y Gauntlet se indicó que las cuentas implicadas ya habían sido liquidadas y que el mercado aún acumulaba unos 1,6 millones de dólares en deuda incobrable. Se trataba de una instantánea calculada según el precio de CRV de entonces; la deuda estaba denominada en CRV, por lo que su valor en dólares varía con el precio del token y no debe considerarse una pérdida fija permanente.
Quienes defendían endurecer las medidas tenían motivos concretos: ya había un déficit y no se podía esperar a que surgieran problemas en todos los mercados de préstamo para actuar. La preocupación de la otra parte también era específica: los riesgos varían según el activo y según se trate del lado del préstamo o del colateral, y una congelación generalizada podía perjudicar el uso normal. El autor de la propuesta de riesgos explicó entonces que LINK tenía menos riesgo que otro grupo de activos de menor capitalización, pero que la comunidad aún podía decidir, según su tolerancia al riesgo, si pausar los préstamos. También publicó la AIP 122.
Para los participantes en la gobernanza $AAVE , esto también planteaba la cuestión de quién asumiría el coste de la reparación. En el debate contemporáneo sobre el plan de reembolso se planteó recurrir a recursos como la tesorería para cubrir el déficit de CRV; liquidar una cuenta no resolvía automáticamente la deuda restante del protocolo. Lo que más me importa es que se explique claramente qué riesgo bloquea una restricción, qué funciones sacrifica y bajo qué condiciones se puede reabrir. La información anterior sobre LINK corresponde a una propuesta de aquel año y no significa que los préstamos estén pausados hoy. Fuente: debates del foro de gobernanza de Aave sobre parámetros de riesgo y reembolso de deuda, verificados el 19 de noviembre de 2022. Aviso de riesgo: la gobernanza histórica no constituye una garantía de gestión de riesgos ni de solvencia de los activos en la actualidad. Esta publicación podría recibir recompensas por creación de contenido de la plataforma.
El 22 de noviembre se produjo un episodio de insolvencia en el mercado de CRV. Al día siguiente, en el debate sobre el plan de reembolso de Llama y Gauntlet se indicó que las cuentas implicadas ya habían sido liquidadas y que el mercado aún acumulaba unos 1,6 millones de dólares en deuda incobrable. Se trataba de una instantánea calculada según el precio de CRV de entonces; la deuda estaba denominada en CRV, por lo que su valor en dólares varía con el precio del token y no debe considerarse una pérdida fija permanente.
Quienes defendían endurecer las medidas tenían motivos concretos: ya había un déficit y no se podía esperar a que surgieran problemas en todos los mercados de préstamo para actuar. La preocupación de la otra parte también era específica: los riesgos varían según el activo y según se trate del lado del préstamo o del colateral, y una congelación generalizada podía perjudicar el uso normal. El autor de la propuesta de riesgos explicó entonces que LINK tenía menos riesgo que otro grupo de activos de menor capitalización, pero que la comunidad aún podía decidir, según su tolerancia al riesgo, si pausar los préstamos. También publicó la AIP 122.
Para los participantes en la gobernanza $AAVE , esto también planteaba la cuestión de quién asumiría el coste de la reparación. En el debate contemporáneo sobre el plan de reembolso se planteó recurrir a recursos como la tesorería para cubrir el déficit de CRV; liquidar una cuenta no resolvía automáticamente la deuda restante del protocolo. Lo que más me importa es que se explique claramente qué riesgo bloquea una restricción, qué funciones sacrifica y bajo qué condiciones se puede reabrir. La información anterior sobre LINK corresponde a una propuesta de aquel año y no significa que los préstamos estén pausados hoy. Fuente: debates del foro de gobernanza de Aave sobre parámetros de riesgo y reembolso de deuda, verificados el 19 de noviembre de 2022. Aviso de riesgo: la gobernanza histórica no constituye una garantía de gestión de riesgos ni de solvencia de los activos en la actualidad. Esta publicación podría recibir recompensas por creación de contenido de la plataforma.