
¿Las cámaras de compensación ya pueden operar en la cadena?
Esta vez, el Banco de Inglaterra no se limitó a hacer declaraciones: presentó directamente un calendario para empezar a operar.
Voy a adelantar mi conclusión principal: esto no es una puerta trasera para las criptomonedas, sino una pista de pruebas con barreras de seguridad para la compensación en cadena. Para que los RWA lleguen de verdad a las finanzas convencionales, lo que siempre ha faltado no es la emisión de tokens, sino que la compensación pueda operar de forma regulada.
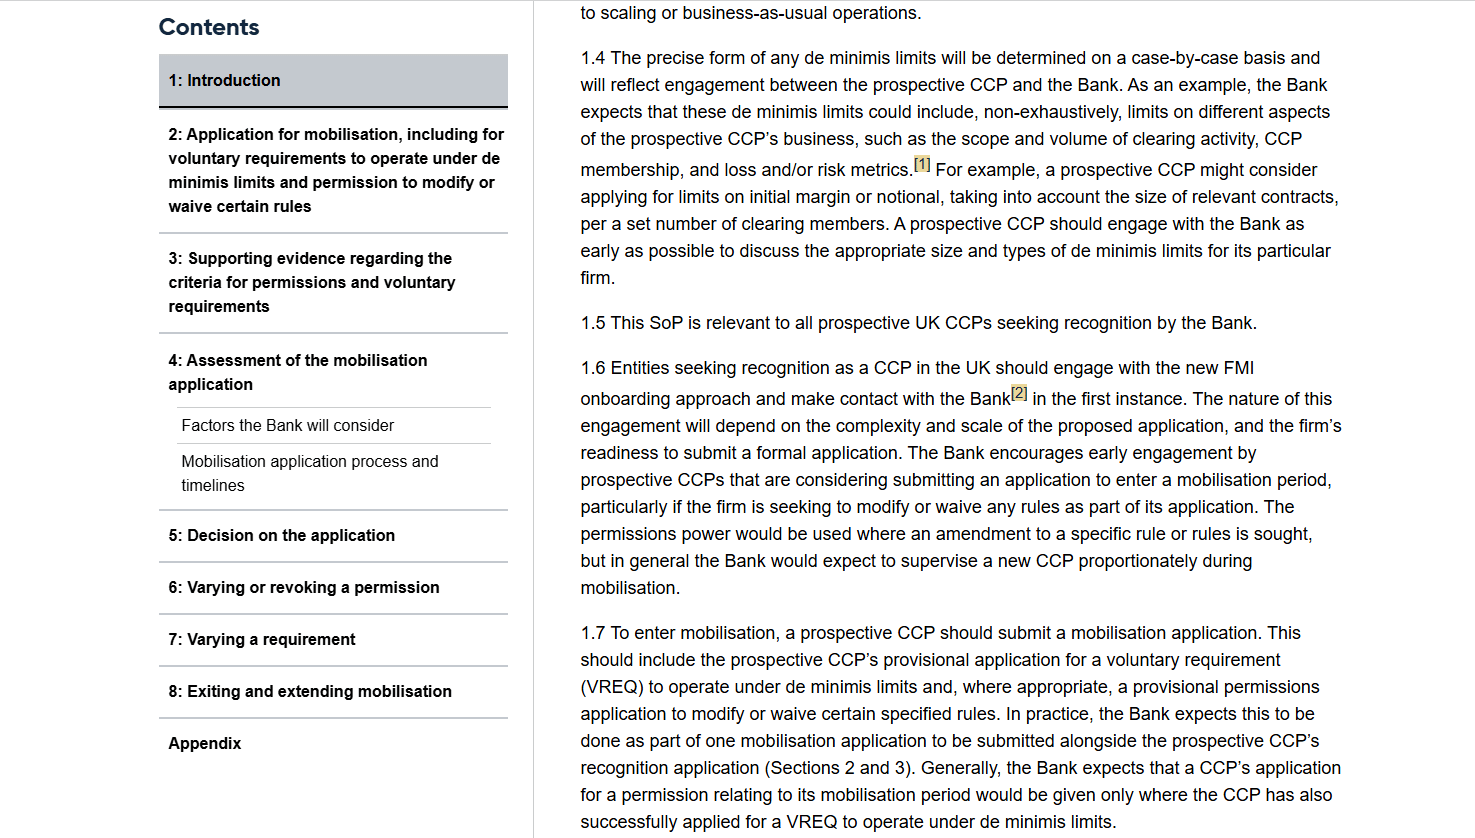
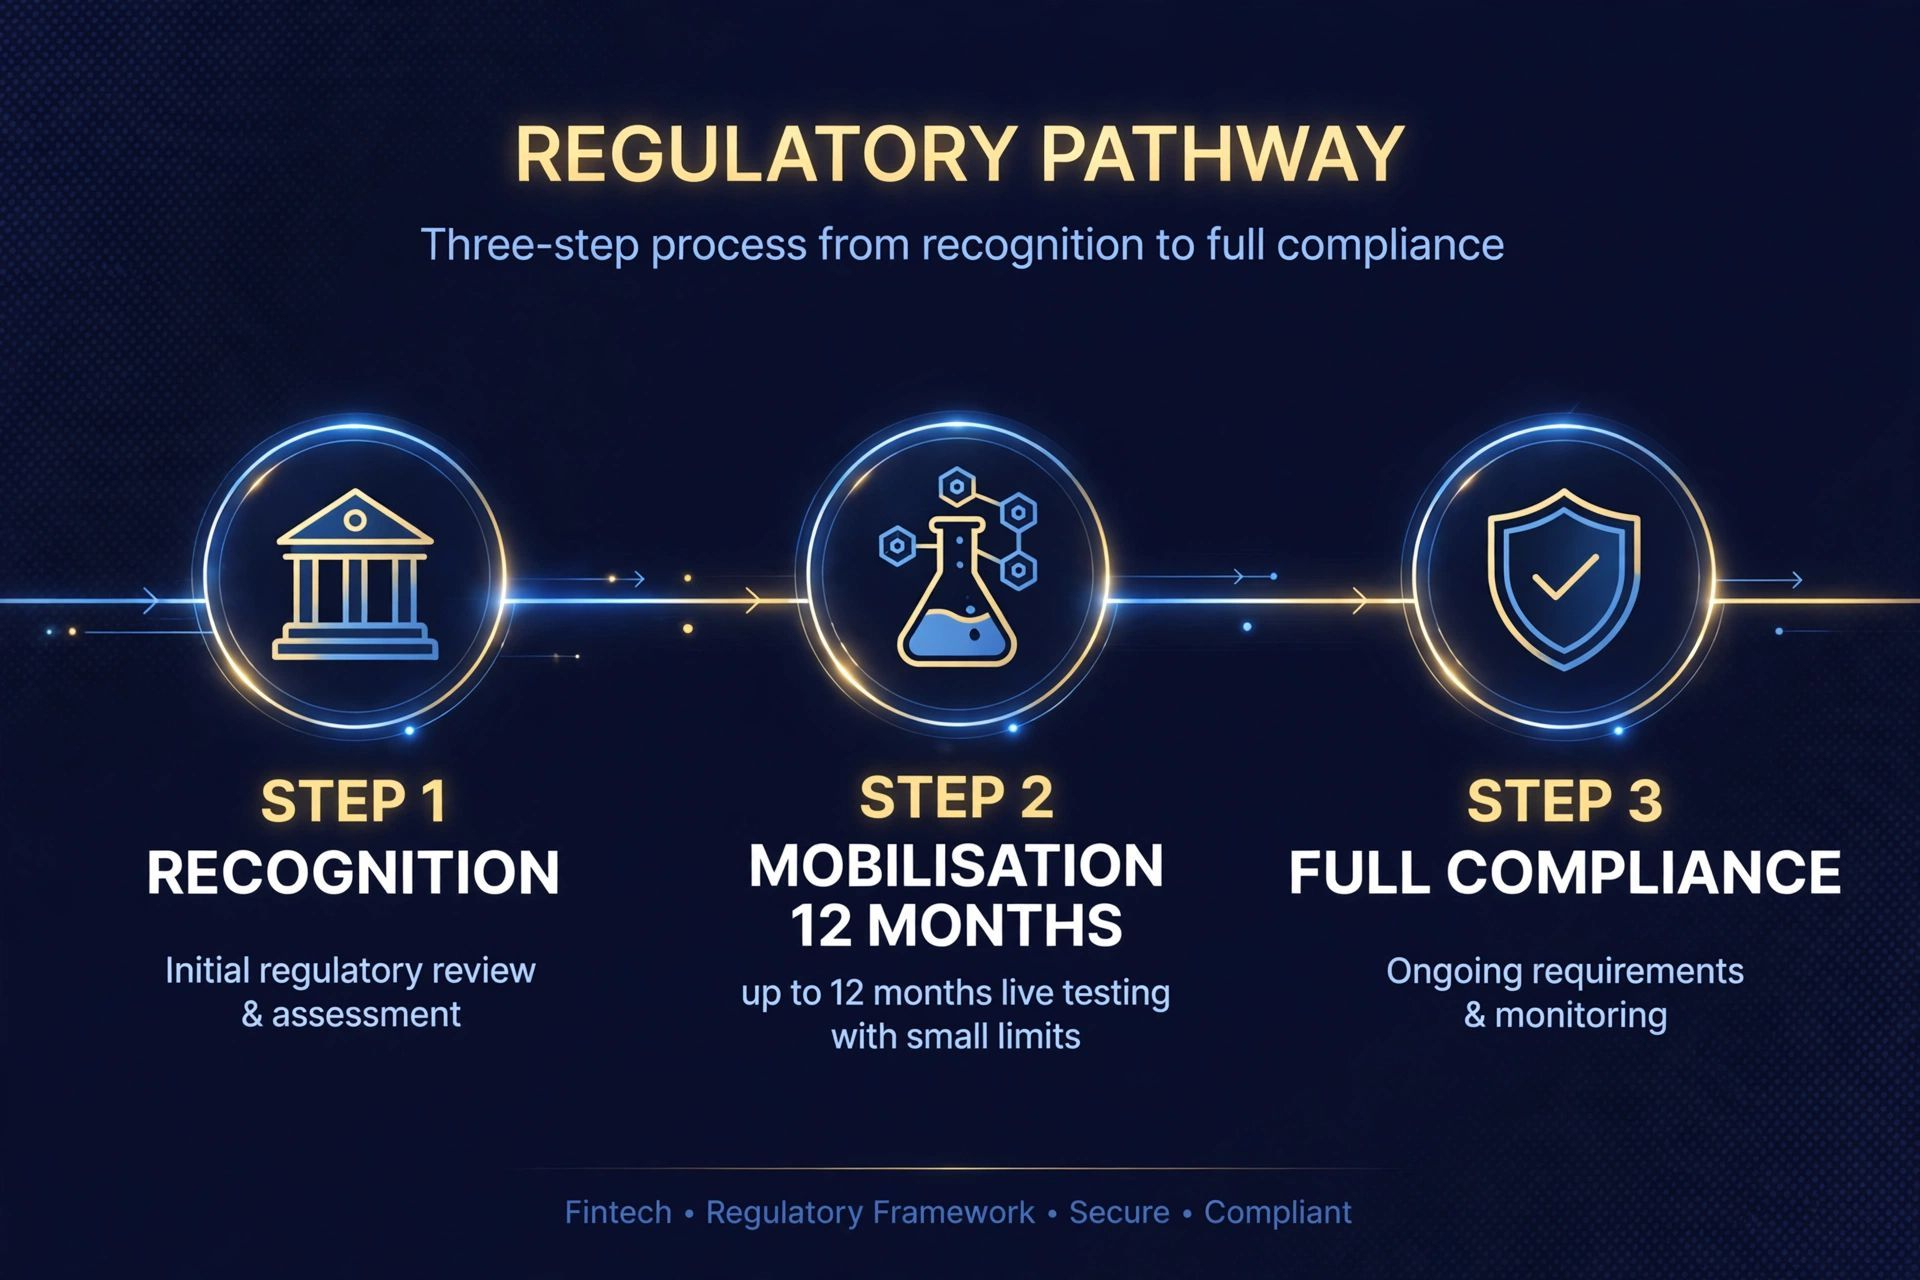
El 16 de noviembre, el Banco de Inglaterra publicó su política definitiva y una declaración de política sobre el «período de movilización» (mobilisation) de las nuevas cámaras de compensación.
En pocas palabras: una vez que una nueva cámara de compensación obtiene la autorización, no tiene que esperar a que todos sus sistemas y normas estén al 100 % para empezar a operar.
Se puede empezar con un período de movilización de hasta 12 meses y realizar pruebas graduales en operaciones reales.
¿Cómo funciona este período de movilización?
Primero, el volumen de negocio debe mantenerse al mínimo.
El banco central fijará para cada entidad un límite de minimis mediante un requisito de variación (VREQ), es decir, un tope para un volumen de negocio muy reducido.
No hay una cifra uniforme para este límite: se negocia individualmente con cada empresa en función de su modelo de negocio y su perfil de riesgo.
Segundo, algunas normas pueden eximirse o modificarse temporalmente.
El banco central puede flexibilizar temporalmente algunas normas mediante sus facultades de autorización, pero la empresa debe presentar un plan de movilización que explique cómo cumplirá antes de que venza el plazo todas las normas que no haya modificado.
Tercero, no todas las normas son negociables.
No se puede eximir del cumplimiento de las Fundamental Rules. Se puede modificar la aportación de la propia entidad de compensación al «skin in the game», es decir, la parte que tendría que perder primero de su propio dinero en caso de problemas. El capital mínimo se puede ajustar, pero hay un umbral de 1 millón de libras esterlinas. También se pueden negociar las normas de gobernanza, pero el comité de riesgos debe incluir representantes de los miembros compensadores.
Cuarto, exceder el límite tiene consecuencias.
El banco central ha indicado que, ante un incumplimiento, primero habrá comunicación y evaluación. En los casos graves, puede modificar los requisitos, exigir que se informe a los miembros, revocar la autorización temporal e incluso ejercer su facultad de impartir instrucciones en virtud del artículo 296 de la FSMA o retirar el reconocimiento.
Para las empresas de DLT, la frase clave es esta: neutralidad tecnológica.
El banco central no ha creado un nuevo régimen específico para la cadena de bloques ni ha establecido expectativas de supervisión exclusivas para las entidades de compensación de DLT.
La lógica de su mensaje es: «mismo riesgo, mismo resultado regulatorio». Tanto si se utiliza una base de datos tradicional como un libro mayor distribuido, la gestión del riesgo, la firmeza de la liquidación y la resiliencia deben superar los mismos requisitos.
Pero esta vía es especialmente importante para las empresas de DLT porque las entidades de compensación no pueden participar en el Digital Securities Sandbox (DSS).
Actualmente hay 16 entidades operando en el DSS, entre ellas HSBC y LSEG B3. El programa se prolongará, como mínimo, hasta enero de 2029, pero no admite CCP.
Por eso, para quienes quieran ofrecer compensación en cadena, el período de movilización es actualmente la única vía regulatoria principal en el Reino Unido que permite probar operaciones reales.
Esto tampoco ocurre de forma aislada.
El 29 de octubre, el Banco de Inglaterra abrió una consulta sobre la aceptación de garantías tokenizadas por parte de las entidades de compensación. El plazo termina el 12 de febrero de 2027.
Por un lado está la pregunta «quién puede compensar» y, por otro, «qué puede utilizarse como garantía». Solo al unir ambas piezas se obtiene el panorama completo de las finanzas tokenizadas.
La vicegobernadora Sarah Breeden lo expresó con claridad: el objetivo es «hacer que la tokenización se implante de forma responsable en los mercados financieros».
También hay que dejar claro el calendario para que nadie interprete que «se podrá empezar mañana».
Esta política tendrá que esperar a que el Tesoro otorgue las facultades de autorización mediante un instrumento legal (Statutory Instrument), y entrará en vigor junto con la versión definitiva de las normas para entidades de compensación. El banco central prevé que esto ocurra a finales del primer trimestre de 2027.
Después habrá un período de implementación de al menos 3 meses. Las empresas que soliciten autorización antes de esa fecha seguirán el procedimiento habitual de la versión británica de EMIR.
La consulta en sí también merece atención: la consulta, abierta del 4 de marzo al 4 de junio, recibió solo 3 respuestas, de una entidad de compensación consolidada, una posible empresa de infraestructuras de mercado y una asociación del sector.
Hubo pocas respuestas, pero coincidían en la dirección: todos apoyan la propuesta, aunque quieren aclarar cómo se fijarán los límites, qué normas pueden modificarse y cómo será el proceso de solicitud.
Así que, para el mundo cripto y los RWA, la verdadera importancia de esta noticia no está en que «el Reino Unido apoye la cadena de bloques», sino en que «el eslabón más esencial y conservador, la compensación, empieza a aceptar estructuras en cadena».
La emisión y la negociación pueden probarse primero en un entorno de pruebas; la compensación, no. La compensación gestiona el riesgo de contraparte, los márgenes y la gestión de incumplimientos: es el corazón que procesa a diario operaciones por valor de billones.
Una vez que una entidad de compensación nativa de DLT consiga operar aquí, los bonos del Tesoro tokenizados, los fondos tokenizados y los bonos tokenizados podrán pasar de «poder emitirse y negociarse» a «poder integrarse en los sistemas de compensación convencionales».
Basta con estar atentos a tres puntos.
Primero, quién será el primero en presentar una solicitud. El banco central publicará en su sitio web el estado de su período de movilización.
Segundo, qué límite de minimis se fijará y de qué normas se eximirá.
Tercero, si la legislación del Tesoro podrá aprobarse a tiempo, para finales del primer trimestre de 2027.
¿Quién crees que será el primero en dar el paso: el departamento en cadena de una entidad de compensación tradicional o una nueva empresa nativa de DLT? Cuéntanoslo en los comentarios.
#BancoDeInglaterra #RWA #DLT #EntidadDeCompensación #CCP #Tokenización #BankofEngland #ReinoUnido #金融基建