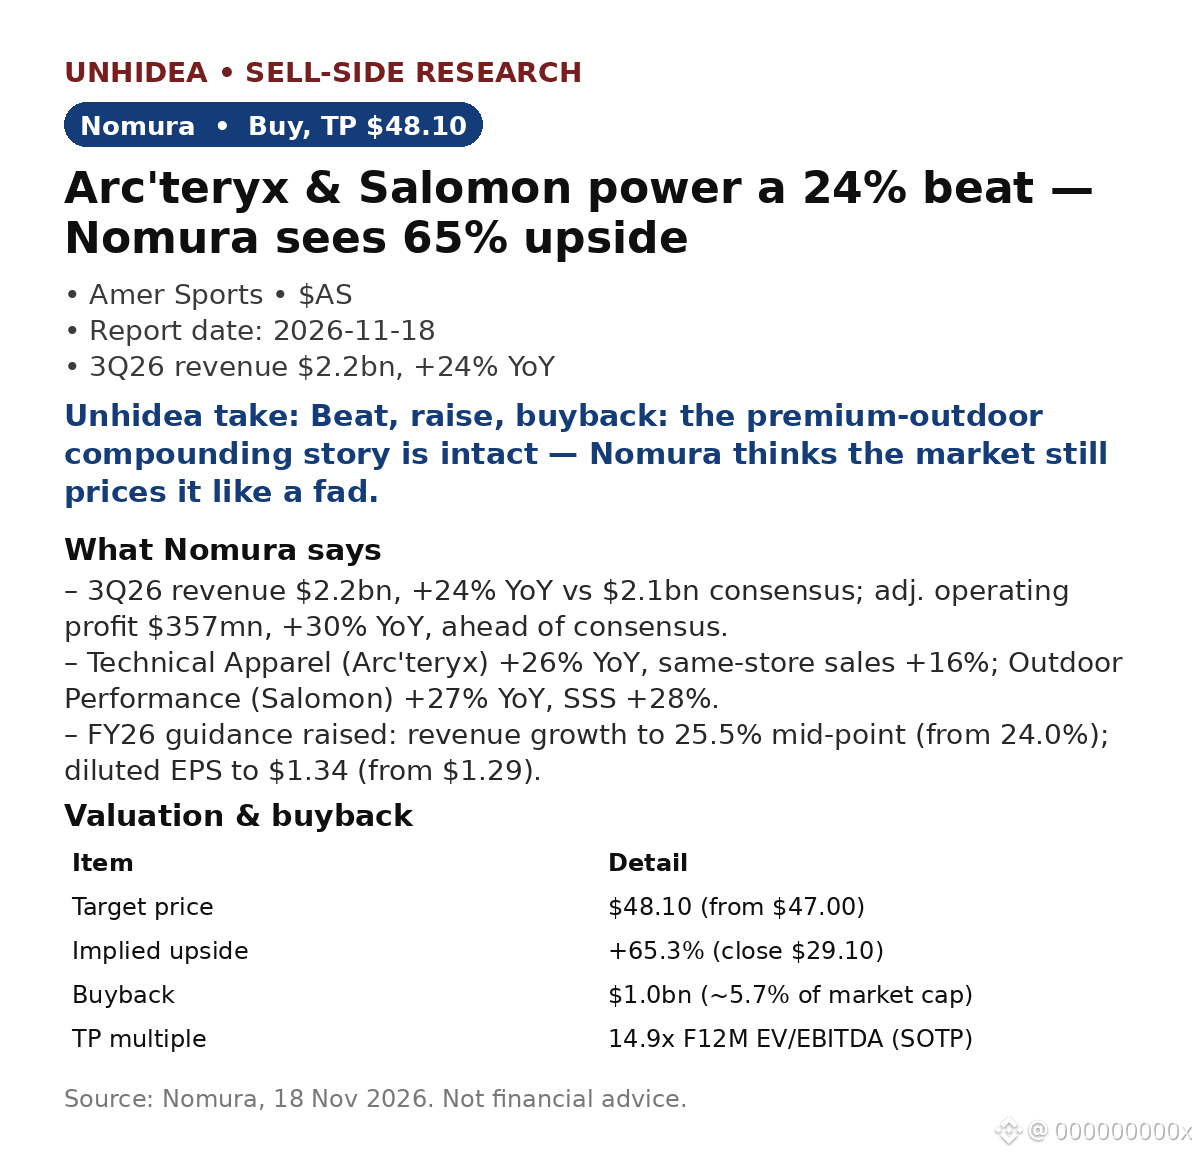
$AS: Arc'teryx y Salomon impulsan un resultado un 24% superior — Nomura reitera Comprar, precio objetivo de $48.10 (potencial alcista del 65%)
- Ingresos del 3T26 de $2.2bn, +24% interanual, frente a los $2.1bn previstos por el consenso. Beneficio operativo ajustado de $357mn, +30% interanual y por encima del consenso. BPA ajustado de $0.42 frente a los $0.35 previstos.
- Ropa técnica (Arc'teryx) +26% interanual; ventas en tiendas comparables +16%. Rendimiento outdoor (Salomon) +27% interanual; ventas en tiendas comparables +28%. Ball & Racquet +12%, pero el margen cayó 2.1pp por la inversión en Wilson.
- Se elevó la previsión: crecimiento de los ingresos para el ejercicio fiscal 2026 al 25.5% (desde el 24.0%); BPA diluido a $1.34 (desde $1.29). Una recompra de acciones de $1bn (aprox. el 5.7% de la capitalización bursátil) establece un suelo.
- Las acciones subieron un 3.9% hasta $30.24 el 17 de noviembre, mientras el S&P cayó aprox. un 1%; luego subieron un 2.3% hasta $30.95 el 18 de noviembre (datos de mercado posteriores al informe). El precio objetivo basado en la suma de las partes implica un múltiplo EV/EBITDA futuro de 14.9x.
La opinión de Unhidea: dos marcas que crecen un 26–27% con poder de fijación de precios en el canal directo al consumidor (DTC), más el respaldo de una recompra; el mercado sigue valorando a Amer como minorista cíclico, mientras que el potencial alcista del 65% de Nomura apunta a una plataforma de marcas.
La opinión de Unhidea: los analistas están divididos: UBS redujo su precio objetivo a $56, mientras que Nomura mantiene los $48.10; ambas recomiendan Comprar. Esa diferencia es el tema de debate: ¿qué múltiplo corresponde a una empresa que crece un 25% y tiene un margen bruto del 59.3%?
Riesgos: impacto de Wilson, ejecución del DTC, aranceles y tipos de cambio, desaceleración del consumo prémium.
Fuente: Nomura, 18 de noviembre de 2026. Precios posteriores al informe: Finnhub/datos de mercado. Esto no constituye asesoramiento financiero.
- Ingresos del 3T26 de $2.2bn, +24% interanual, frente a los $2.1bn previstos por el consenso. Beneficio operativo ajustado de $357mn, +30% interanual y por encima del consenso. BPA ajustado de $0.42 frente a los $0.35 previstos.
- Ropa técnica (Arc'teryx) +26% interanual; ventas en tiendas comparables +16%. Rendimiento outdoor (Salomon) +27% interanual; ventas en tiendas comparables +28%. Ball & Racquet +12%, pero el margen cayó 2.1pp por la inversión en Wilson.
- Se elevó la previsión: crecimiento de los ingresos para el ejercicio fiscal 2026 al 25.5% (desde el 24.0%); BPA diluido a $1.34 (desde $1.29). Una recompra de acciones de $1bn (aprox. el 5.7% de la capitalización bursátil) establece un suelo.
- Las acciones subieron un 3.9% hasta $30.24 el 17 de noviembre, mientras el S&P cayó aprox. un 1%; luego subieron un 2.3% hasta $30.95 el 18 de noviembre (datos de mercado posteriores al informe). El precio objetivo basado en la suma de las partes implica un múltiplo EV/EBITDA futuro de 14.9x.
La opinión de Unhidea: dos marcas que crecen un 26–27% con poder de fijación de precios en el canal directo al consumidor (DTC), más el respaldo de una recompra; el mercado sigue valorando a Amer como minorista cíclico, mientras que el potencial alcista del 65% de Nomura apunta a una plataforma de marcas.
La opinión de Unhidea: los analistas están divididos: UBS redujo su precio objetivo a $56, mientras que Nomura mantiene los $48.10; ambas recomiendan Comprar. Esa diferencia es el tema de debate: ¿qué múltiplo corresponde a una empresa que crece un 25% y tiene un margen bruto del 59.3%?
Riesgos: impacto de Wilson, ejecución del DTC, aranceles y tipos de cambio, desaceleración del consumo prémium.
Fuente: Nomura, 18 de noviembre de 2026. Precios posteriores al informe: Finnhub/datos de mercado. Esto no constituye asesoramiento financiero.