

Aviso: esto no es asesoramiento financiero
Las stablecoins tuvieron una semana muy «generalista». El 17 de noviembre, el Grupo Banco Mundial dijo que estudiará, junto con Citi y Circle, la posibilidad de usar canales regulados de stablecoins para desembolsar fondos. El 18 de noviembre, Circle y DBS anunciaron que los clientes institucionales que cumplan los requisitos en Singapur pueden emitir y canjear USDC directamente, con liquidación en dólares casi instantánea y disponible las 24 horas (CoinDesk, 18 nov. 2026).
Todo eso tiene que ver con mover dinero. Quería responder a otra pregunta que rara vez veo resuelta con cifras: cuando tienes una stablecoin, las reservas que la respaldan generan intereses. ¿Quién se los queda?
La respuesta breve: el emisor, y en el modelo regulado de EE. UU., la ley hace que siga siendo así. Estos son los cálculos para 10.000 $.
Lo que podrían generar 10.000 $ en reservas
Las tasas diarias de las letras del Tesoro estadounidense del 18 de noviembre de 2026 indican que la letra a 13 semanas rendía un 4,16 % (base de descuento bancario) y un 4,26 % (rendimiento equivalente al cupón). Tomemos el 4,26 % como un índice de referencia aproximado de «alrededor del 4,2 %»:
10.000 $ × 4,26 % = 426 $ al año, o unos 35,50 $ al mes, en términos brutos
Esto no tiene en cuenta los costes del emisor, los impuestos ni el hecho de que el rendimiento cambia a diario
Esto es solo un índice de referencia de lo que paga la deuda pública estadounidense a corto plazo. No es lo que gana realmente ningún emisor.
Lo que informan realmente los emisores
Resultados de Circle del tercer trimestre de 2026 (publicados el 4 de noviembre de 2026):
Promedio de USDC en circulación: 73.300 millones de dólares
Ingresos de las reservas: 658 millones de dólares
Tasa de rendimiento de las reservas: 3,5 %
Anualizado: 658 M$ × 4 = 2.630 M$; dividido entre 73.300 M$, equivale a aproximadamente un 3,6 %. Por cada 10.000 $ en USDC, son unos 359 $ al año
Costes de distribución y transacción en el mismo trimestre: 409 millones de dólares, equivalentes a aproximadamente el 62 % de los ingresos de las reservas
Certificación de Tether del tercer trimestre de 2026 (BDO, al 30 de septiembre de 2026, publicada el 30 de octubre de 2026):
Activos totales: 191.450 millones de dólares; pasivos: 183.500 millones de dólares, de los cuales 183.470 millones corresponden a tokens emitidos; los activos superan a los pasivos en 7.950 millones de dólares
Tenencias directas e indirectas de letras del Tesoro estadounidense: 132.400 millones de dólares
Beneficio operativo neto: 1.500 millones de dólares en el tercer trimestre, que, según Tether, procedieron principalmente de letras del Tesoro y acuerdos de recompra inversa
Anualizado: 1.500 M$ × 4 = 6.000 M$; dividido entre 183.470 M$ en tokens, equivale a aproximadamente un 3,3 %. Por cada 10.000 $ en USDT, son unos 327 $ de beneficio al año
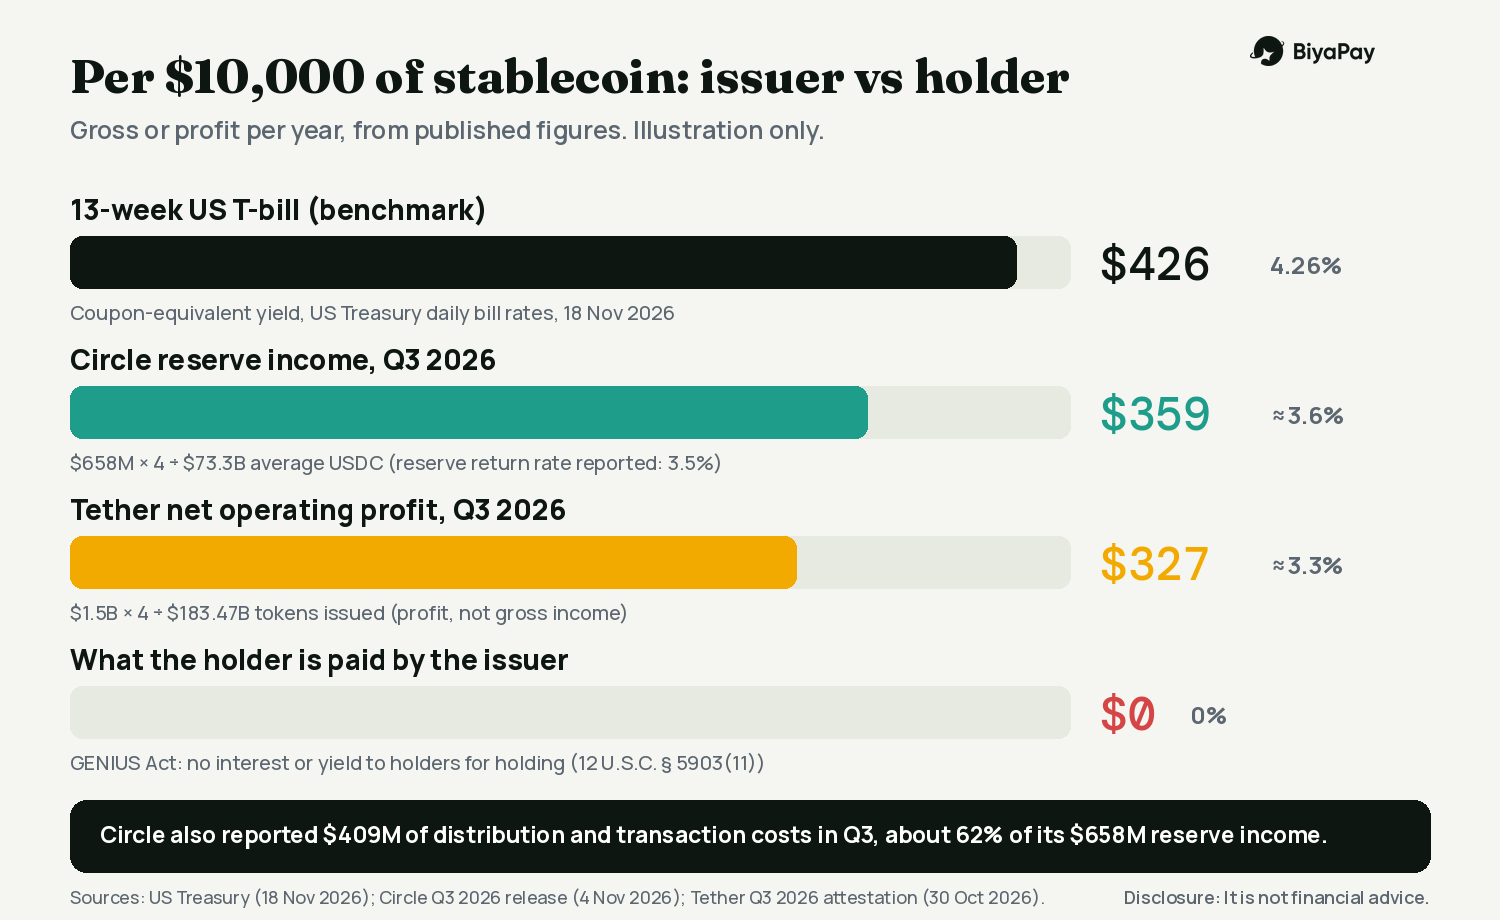
¿Y cuánto recibió del emisor quien tenía 10.000 $? 0 $.
Por qué son 0 $: la norma
La GENIUS Act, promulgada el 18 de julio de 2025, establece que ningún emisor autorizado de monedas estables de pago ni ningún emisor extranjero de monedas estables de pago puede pagar a un titular «ninguna forma de interés o rendimiento» únicamente por tener, usar o conservar la moneda (12 U.S.C. § 5903(11)).
El 21 de octubre de 2026, la OCC emitió la norma definitiva para aplicar la ley, que entra en vigor el 18 de enero de 2027. Mantuvo la prohibición de que los emisores paguen a los titulares. Según American Banker y AP, retiró la presunción propuesta de que los acuerdos de recompensas con terceros están automáticamente prohibidos y afirmó que analizará los hechos de cada caso. Por eso, a veces los exchanges y las aplicaciones pueden ofrecer «recompensas», aunque el propio emisor no pueda pagar intereses.
No soy abogado, y la norma se aplica de forma distinta según quién sea el emisor y dónde vivas; así que toma esto como una guía de lectura, no como una opinión legal.
De dónde puede venir el rendimiento de un titular
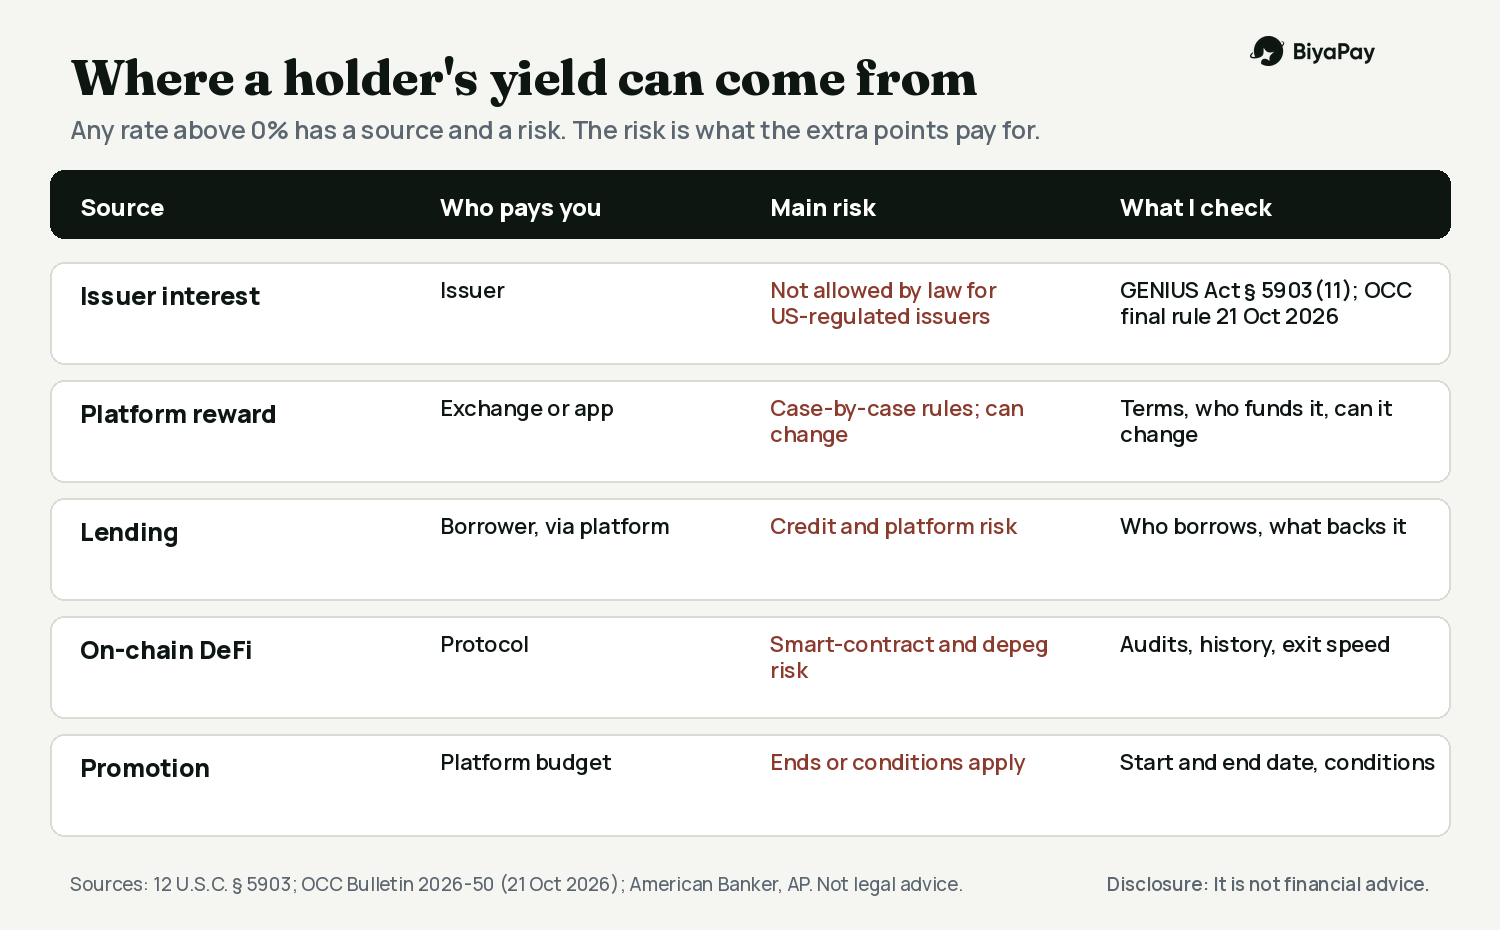
Cualquier rendimiento superior a cero tiene que venir de alguna parte. En mis notas hay cuatro fuentes:
Una plataforma que transfiere parte de los ingresos similares a los de las letras del Tesoro como recompensa. La norma de la OCC deja esto sujeto a una evaluación caso por caso
Préstamos: la plataforma presta tus monedas y tú asumes el riesgo crediticio y operativo
Estrategias DeFi en cadena, que añaden riesgo de contratos inteligentes
Una promoción, en la que la plataforma paga con su propio presupuesto durante un tiempo limitado
Ninguna de ellas es lo mismo que el índice de referencia del 4,26 % indicado arriba. Cada una conlleva un riesgo diferente, y ese riesgo es lo que se paga con los puntos porcentuales adicionales.
Las tasas también cambian. Como las actas de octubre de la Fed (publicadas el 18 de noviembre) muestran que los funcionarios están abiertos a más subidas, y los futuros descuentan un aumento de 25 puntos básicos en diciembre (Reuters/Straits Times, 18-19 de noviembre de 2026), los rendimientos de las letras podrían subir. Si el rendimiento a 13 semanas subiera 0,25 puntos porcentuales, unas reservas de 10.000 $ generarían 25 $ más al año, en términos brutos. Que ese importe se transfiera a los titulares depende de las normas mencionadas arriba.
Lo que muestra la página pública de Earn de BiyaPay
Consulté la página pública de Earn de BiyaPay el 19 de noviembre de 2026, alrededor de las 06:28 WIB, sin haber iniciado sesión.
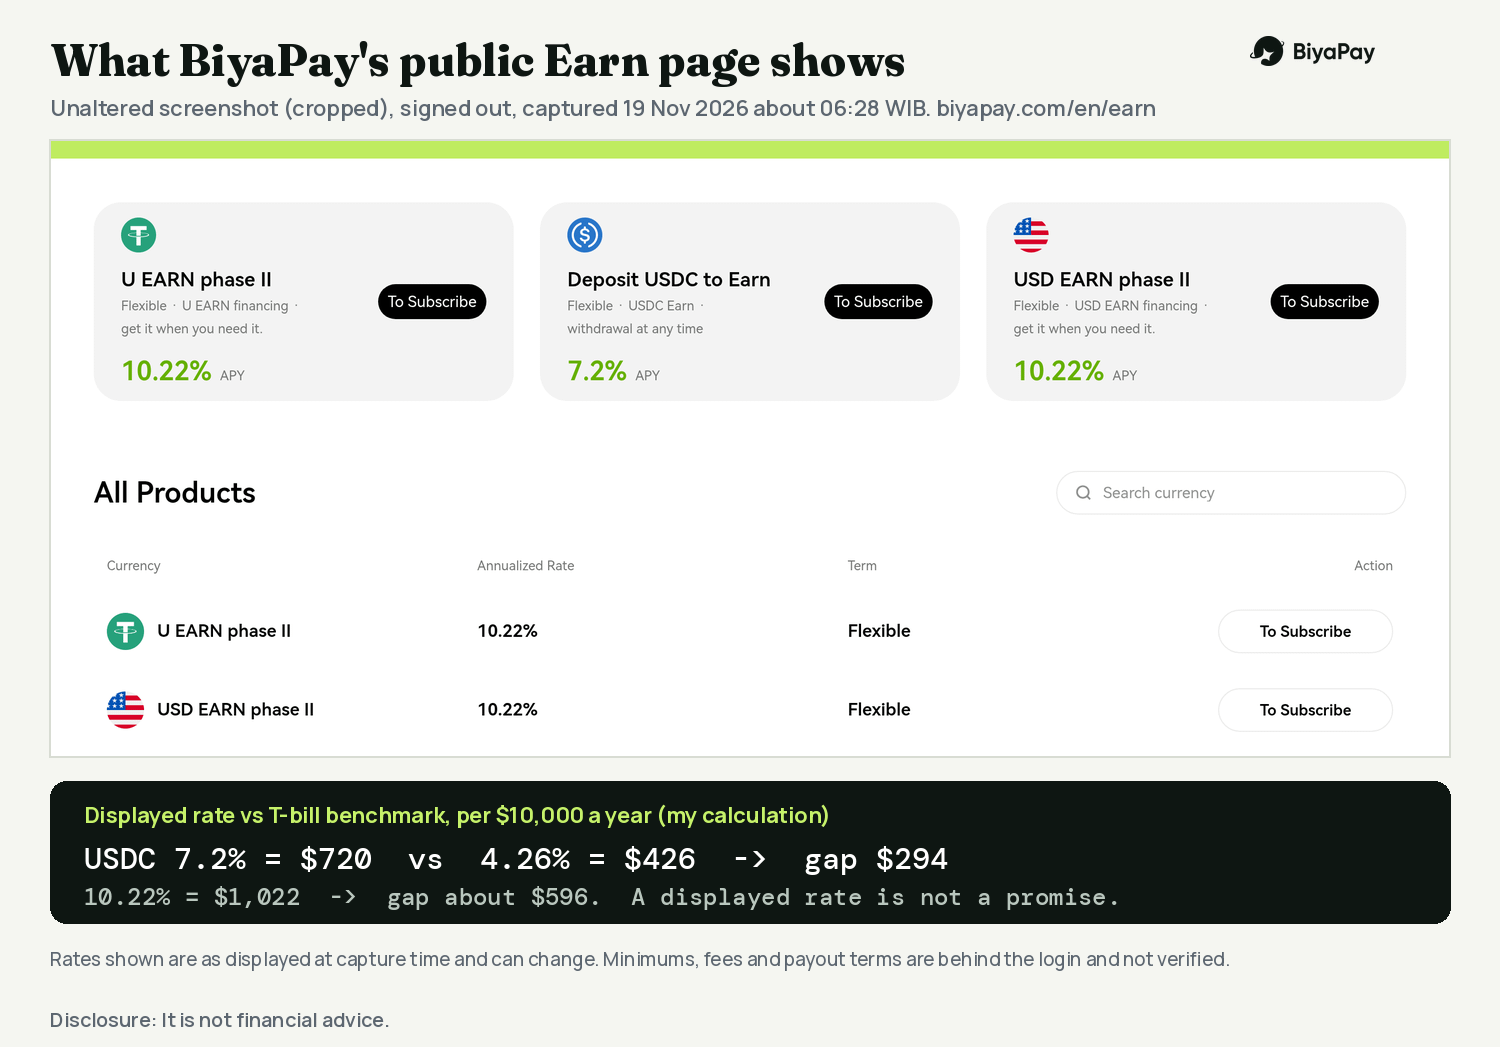
Qué puedes hacer: la página muestra productos con plazos flexibles. Cuando la consulté, las tasas anualizadas que aparecían eran U EARN fase II 10,22 %, USD EARN fase II 10,22 %, XAUT Flexible Savings 10 %, «Deposita USDC para ganar» 7,2 %, HKD Earn 5 %, BTC Earn 3,5 %, SOL 3 % y ETH 2 %. La tarjeta de USDC dice «retiro en cualquier momento». Un banner dice «Gana un 5 % adicional al abrir una posición»; las condiciones no se muestran públicamente
Requisitos: tienes que iniciar sesión para suscribirte. La página dice que BiyaPay no puede prestar servicios en Estados Unidos. Las demás reglas de elegibilidad no aparecen en la página pública
Pasos que se muestran públicamente: abrir Earn, elegir un producto, tocar «Suscribirse» e iniciar sesión. Los importes mínimos y máximos, el calendario de pagos y cómo se fija cada tasa están detrás del inicio de sesión, y no los he verificado
Comisiones y límites: no se indica ninguno en la página pública. Yo los comprobaría en la aplicación antes de depositar nada
Ahora, los cálculos. El producto de USDC muestra un 7,2 %. Comparado con el rendimiento del 4,26 % de las letras, es 2,94 puntos porcentuales más. Sobre 10.000 $, serían 720 $ frente a 426 $, una diferencia de 294 $ al año. Los productos al 10,22 % generarían 1.022 $, una diferencia de unos 596 $.
Una tasa mostrada no es una promesa de lo que recibirás, y la página pública no explica cómo se calcula. Antes de invertir dinero, yo querría que me explicaran precisamente una diferencia de ese tamaño.
Mi opinión
Uso USDT y USDC como herramientas de pago y liquidación, no como una cuenta de ahorros. Tenerlos en una billetera no genera ganancias por diseño, y me parece justo siempre que lo tenga claro.
Si quiero obtener rendimiento, lo considero una decisión aparte, con sus propios riesgos. Lo primero que hago es comparar la tasa mostrada con el índice de referencia de las letras del Tesoro. Cuanto mayor sea la diferencia, más quiero saber de dónde viene, quién puede cambiarla y con qué rapidez puedo retirar mi dinero.
Cuándo se aplica y cuándo no
Esto se aplica a las monedas estables respaldadas por dólares cuyas reservas están invertidas en deuda pública estadounidense a corto plazo. No se aplica a las monedas estables respaldadas de otra manera, a productos de plataformas que no consisten simplemente en «tener una moneda estable», ni a tu situación fiscal y legal local. Las cifras anteriores son ilustrativas, están redondeadas y se basan en informes publicados; además, cambian cada trimestre.
Mi lista de comprobación
Compara cualquier tasa mostrada con el rendimiento actual de las letras del Tesoro estadounidense a 13 semanas
Pregunta de dónde vienen los puntos porcentuales adicionales: ingresos de las reservas, préstamos, DeFi o una promoción
Lee quién asume las pérdidas si algo sale mal y si el producto es un depósito, un préstamo u otra cosa
Comprueba los mínimos, las comisiones, el calendario de pagos y la rapidez de los retiros en la aplicación antes de depositar
Comprueba si el servicio está disponible en tu país
Lee la certificación más reciente del emisor para saber qué respalda realmente el token
Nunca deposites dinero que puedas necesitar pronto