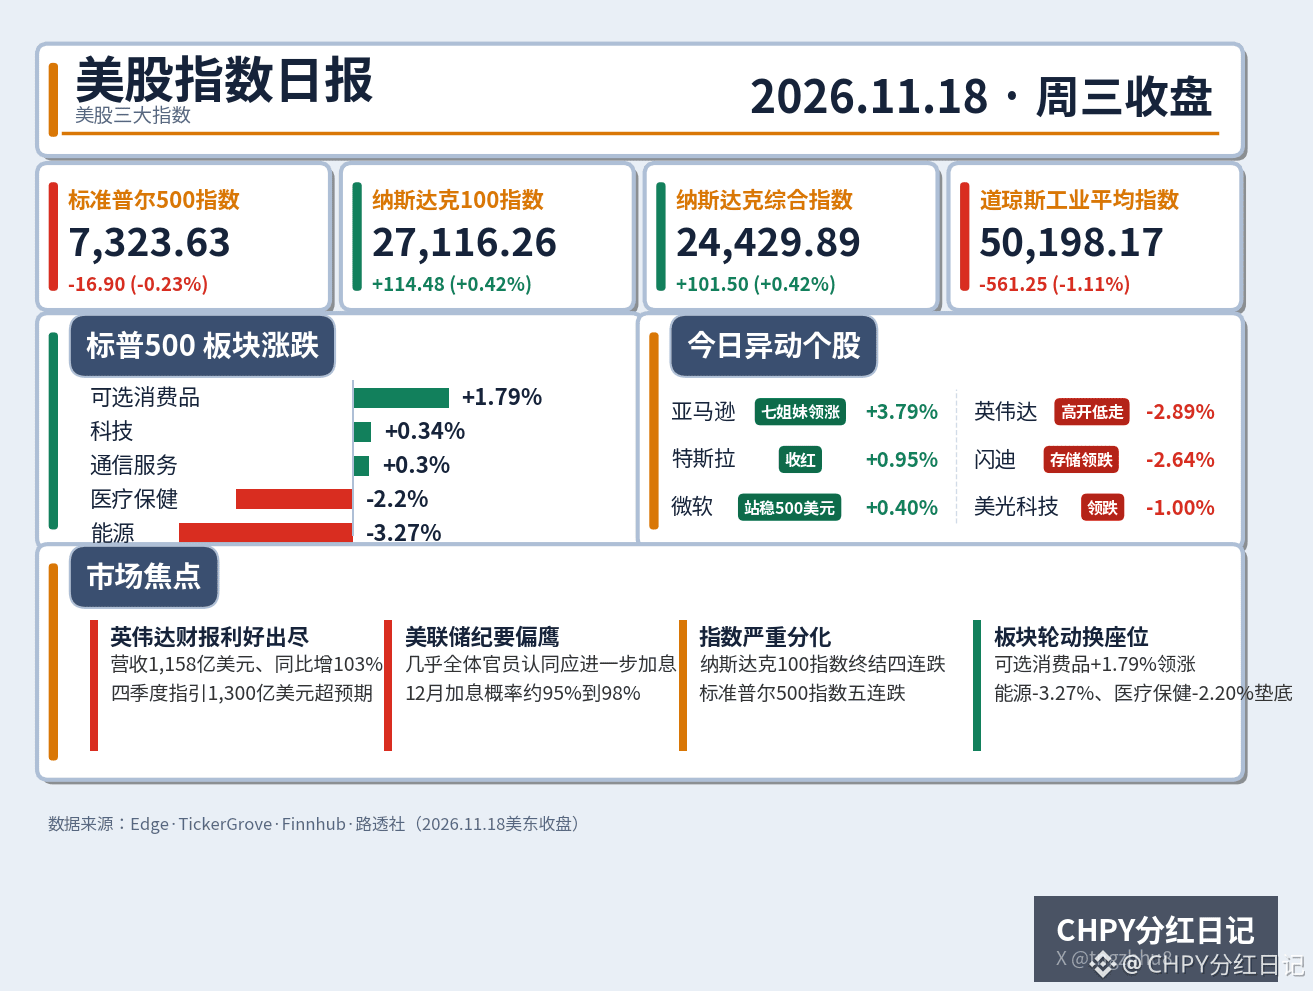
Resumen diario de los índices bursátiles de EE. UU.: fuerte divergencia al cierre del miércoles. El Nasdaq 100 subió un 0.42%, hasta los 27,116.26 puntos, y el Nasdaq Composite avanzó un 0.42%, hasta los 24,429.89 puntos; ambos pusieron fin a una racha de cuatro sesiones consecutivas a la baja. El S&P 500 cayó un 0.23%, hasta los 7,323.63 puntos, y sumó su quinta sesión consecutiva de pérdidas. El Promedio Industrial Dow Jones retrocedió un 1.11%, hasta los 50,198.17 puntos, y cayó más de un 1% por tercer día consecutivo, quedando a menos de 200 puntos de la barrera psicológica de los 50,000.
La divergencia se debe a dos factores. El primero es Nvidia: ingresos de 115,800 millones de dólares en el tercer trimestre, un aumento interanual del 103%, ganancias ajustadas por acción de 2.68 dólares y una previsión para el cuarto trimestre de 130,000 millones de dólares; todas las cifras superaron las expectativas. La acción llegó a subir un 2.7% durante la mañana, pero terminó la sesión con una caída del 2.89%, a 150.96 dólares. Los resultados no tuvieron ningún problema; lo que lastró la cotización fue la incertidumbre sobre la sucesión, que sigue sin resolverse desde la dimisión de Jensen Huang el 12 de noviembre. El dinero está esperando un nombre. El segundo factor son las actas de la reunión de octubre de la Reserva Federal: casi todos los funcionarios consideraron que deberían subir aún más las tasas, y algunos incluso defendieron un alza de 50 puntos básicos en diciembre. La probabilidad de una subida de tasas en diciembre ya supera el 95%. Cuando se publicaron las actas, a las 14:00, hora del este de EE. UU., las ganancias intradía del S&P 500 se convirtieron de golpe en pérdidas.
El dinero no se ha retirado; solo está cambiando de asiento. El sector de consumo discrecional lideró las subidas con un avance del 1.79%: Amazon subió un 3.79%, Tesla un 0.95% y Microsoft un 0.40%, y volvió a situarse por encima de los 500 dólares. El sector energético quedó a la cola con una caída del 3.27%, mientras que el sector de atención sanitaria retrocedió un 2.20%. Las tres empresas de almacenamiento siguieron recibiendo golpes: SanDisk cayó un 2.64%, Micron Technology un 1.00% y SK hynix un 0.11%. Guangfa Securities rebajó sus previsiones de precios de la memoria flash y advirtió que podría haber un exceso de oferta en 2027; SanDisk, cuya actividad se centra exclusivamente en la memoria flash, es la más afectada.
La subida del Nasdaq 100 de hoy solo es un respiro, no una señal de cambio de tendencia. La reacción de Nvidia, que cayó tras abrir al alza pese a sus buenos resultados, indica que al mercado no le faltan beneficios empresariales, sino confianza en la rentabilidad de las inversiones en inteligencia artificial. La Reserva Federal también ha vuelto a poner sobre la mesa las subidas de tasas. Antes de la reunión de política monetaria del 9 de diciembre, cualquier rebote debería considerarse primero una recuperación tras las caídas excesivas. Hoy hay que prestar atención a tres cosas: los resultados de Walmart, las solicitudes iniciales de subsidio por desempleo y el inicio de la negociación de Anthropic. Cualquier sorpresa podría amplificar aún más la divergencia.
#美股 #Resumen diario de los índices bursátiles de EE. UU.
$NVDA $QQQ $SPY
La divergencia se debe a dos factores. El primero es Nvidia: ingresos de 115,800 millones de dólares en el tercer trimestre, un aumento interanual del 103%, ganancias ajustadas por acción de 2.68 dólares y una previsión para el cuarto trimestre de 130,000 millones de dólares; todas las cifras superaron las expectativas. La acción llegó a subir un 2.7% durante la mañana, pero terminó la sesión con una caída del 2.89%, a 150.96 dólares. Los resultados no tuvieron ningún problema; lo que lastró la cotización fue la incertidumbre sobre la sucesión, que sigue sin resolverse desde la dimisión de Jensen Huang el 12 de noviembre. El dinero está esperando un nombre. El segundo factor son las actas de la reunión de octubre de la Reserva Federal: casi todos los funcionarios consideraron que deberían subir aún más las tasas, y algunos incluso defendieron un alza de 50 puntos básicos en diciembre. La probabilidad de una subida de tasas en diciembre ya supera el 95%. Cuando se publicaron las actas, a las 14:00, hora del este de EE. UU., las ganancias intradía del S&P 500 se convirtieron de golpe en pérdidas.
El dinero no se ha retirado; solo está cambiando de asiento. El sector de consumo discrecional lideró las subidas con un avance del 1.79%: Amazon subió un 3.79%, Tesla un 0.95% y Microsoft un 0.40%, y volvió a situarse por encima de los 500 dólares. El sector energético quedó a la cola con una caída del 3.27%, mientras que el sector de atención sanitaria retrocedió un 2.20%. Las tres empresas de almacenamiento siguieron recibiendo golpes: SanDisk cayó un 2.64%, Micron Technology un 1.00% y SK hynix un 0.11%. Guangfa Securities rebajó sus previsiones de precios de la memoria flash y advirtió que podría haber un exceso de oferta en 2027; SanDisk, cuya actividad se centra exclusivamente en la memoria flash, es la más afectada.
La subida del Nasdaq 100 de hoy solo es un respiro, no una señal de cambio de tendencia. La reacción de Nvidia, que cayó tras abrir al alza pese a sus buenos resultados, indica que al mercado no le faltan beneficios empresariales, sino confianza en la rentabilidad de las inversiones en inteligencia artificial. La Reserva Federal también ha vuelto a poner sobre la mesa las subidas de tasas. Antes de la reunión de política monetaria del 9 de diciembre, cualquier rebote debería considerarse primero una recuperación tras las caídas excesivas. Hoy hay que prestar atención a tres cosas: los resultados de Walmart, las solicitudes iniciales de subsidio por desempleo y el inicio de la negociación de Anthropic. Cualquier sorpresa podría amplificar aún más la divergencia.
#美股 #Resumen diario de los índices bursátiles de EE. UU.
$NVDA $QQQ $SPY