Zijin Mining (2899.HK): BofA mantiene la recomendación de compra — la demanda de cobre en China se recupera mientras las fundiciones recortan
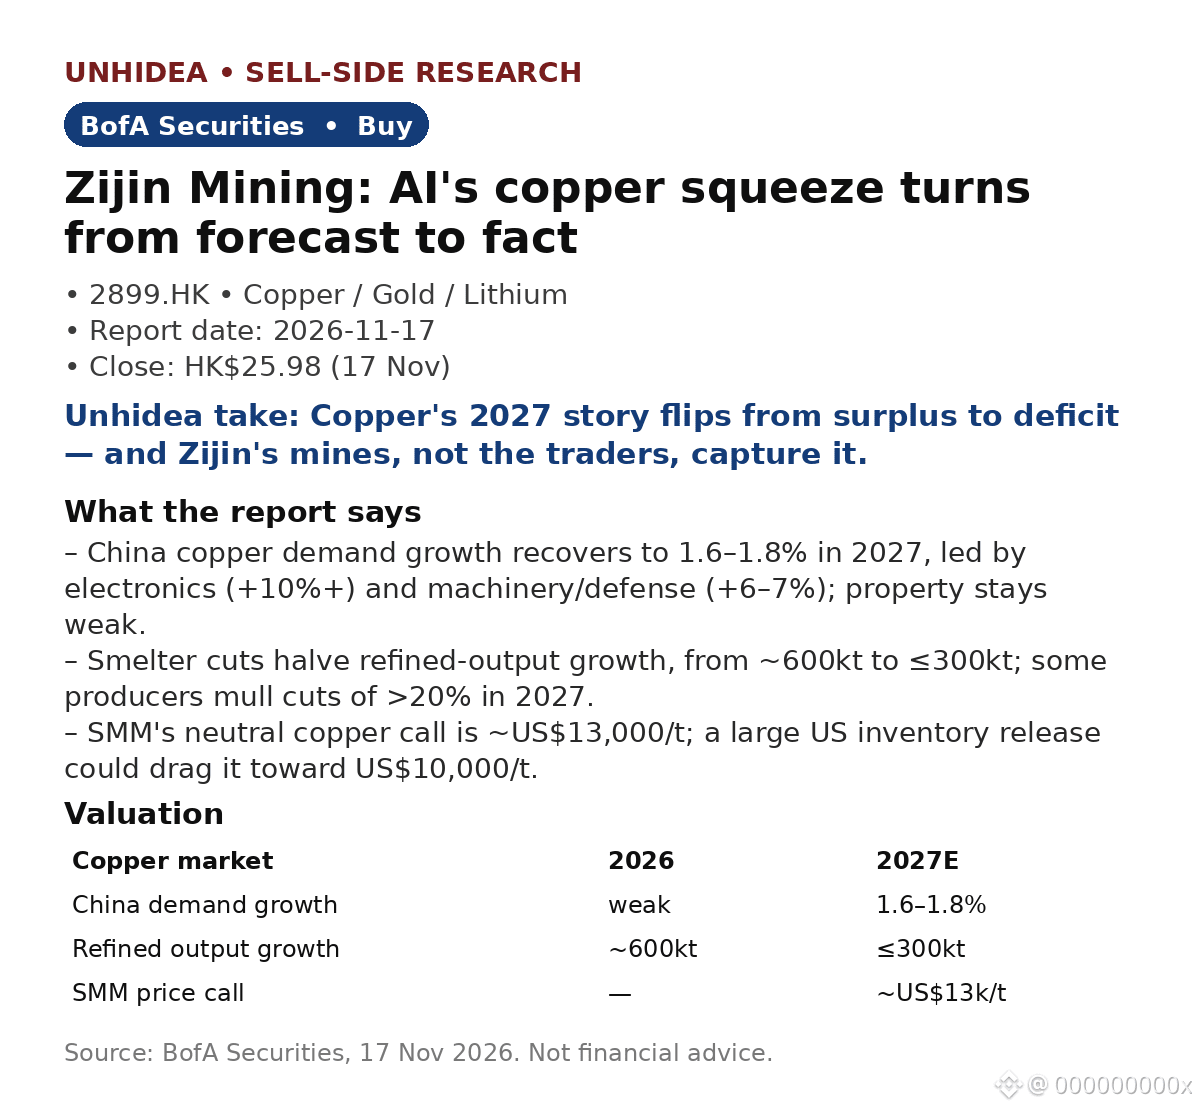
- El crecimiento de la demanda de cobre en China se recupera hasta el 1,6–1,8 % en 2027, impulsado por la electrónica (+10 % o más) y la maquinaria/defensa (+6–7 %); el sector inmobiliario sigue débil.
- Los recortes de las fundiciones reducen a la mitad el crecimiento de la producción de cobre refinado, de ~600 kt a ≤300 kt; la previsión neutral de SMM es de ~US$13.000/t, y las liberaciones de inventarios de EE. UU. representan un riesgo que podría llevar el precio a US$10.000/t.
- Zijin mantiene sus previsiones para 2026 (excluidas las pérdidas de ~50 kt de Kamoa-Kakula); las minas existentes producirán entre 1,40 y 1,45 millones de toneladas en 2028, frente al objetivo de 1,50 millones; África aportará más de 300 kt.
- La infraestructura de IA es el factor clave: la demanda de CCL M8 se triplica, de 2,5 millones a 7,5 millones al mes para finales de 2027; el InP representa más del 70 % del beneficio neto de Yunnan Germanium, con un margen superior al 65 % y pedidos asegurados hasta 2027.
- Zijin tiene recomendación de compra; cierre a HK$25,98 el 17 de nov.; esta nota no reitera el precio objetivo.
La lectura de Unhidea: el cobre es el cuello de botella olvidado de la IA: el mercado debate sobre las GPU mientras el metal que cablea todos los centros de datos pasa de la sobreoferta al déficit.
La lectura de Unhidea: la ventaja de Zijin es el crecimiento del volumen en un mercado deficitario: su producción crece mientras las fundiciones se contraen; en un mercado ajustado, las toneladas pesan más que los múltiplos.
Riesgos: debilidad macroeconómica; liberaciones de inventarios de EE. UU.; interrupciones en Kamoa-Kakula.
Fuente: BofA Securities, 17 de nov. de 2026. No constituye asesoramiento financiero.
- El crecimiento de la demanda de cobre en China se recupera hasta el 1,6–1,8 % en 2027, impulsado por la electrónica (+10 % o más) y la maquinaria/defensa (+6–7 %); el sector inmobiliario sigue débil.
- Los recortes de las fundiciones reducen a la mitad el crecimiento de la producción de cobre refinado, de ~600 kt a ≤300 kt; la previsión neutral de SMM es de ~US$13.000/t, y las liberaciones de inventarios de EE. UU. representan un riesgo que podría llevar el precio a US$10.000/t.
- Zijin mantiene sus previsiones para 2026 (excluidas las pérdidas de ~50 kt de Kamoa-Kakula); las minas existentes producirán entre 1,40 y 1,45 millones de toneladas en 2028, frente al objetivo de 1,50 millones; África aportará más de 300 kt.
- La infraestructura de IA es el factor clave: la demanda de CCL M8 se triplica, de 2,5 millones a 7,5 millones al mes para finales de 2027; el InP representa más del 70 % del beneficio neto de Yunnan Germanium, con un margen superior al 65 % y pedidos asegurados hasta 2027.
- Zijin tiene recomendación de compra; cierre a HK$25,98 el 17 de nov.; esta nota no reitera el precio objetivo.
La lectura de Unhidea: el cobre es el cuello de botella olvidado de la IA: el mercado debate sobre las GPU mientras el metal que cablea todos los centros de datos pasa de la sobreoferta al déficit.
La lectura de Unhidea: la ventaja de Zijin es el crecimiento del volumen en un mercado deficitario: su producción crece mientras las fundiciones se contraen; en un mercado ajustado, las toneladas pesan más que los múltiplos.
Riesgos: debilidad macroeconómica; liberaciones de inventarios de EE. UU.; interrupciones en Kamoa-Kakula.
Fuente: BofA Securities, 17 de nov. de 2026. No constituye asesoramiento financiero.