

El documento de registro S-1 de SpaceX revela una estructura corporativa única que consolida tres segmentos de negocio distintos en un único balance (SPCX).
El documento destaca una empresa en la que Starlink es el principal motor de generación de efectivo y beneficios, los servicios de lanzamiento constituyen la columna vertebral operativa y el segmento xAI representa una apuesta de crecimiento de enorme intensidad de capital.
Resumen financiero consolidado (ejercicio fiscal 2025)
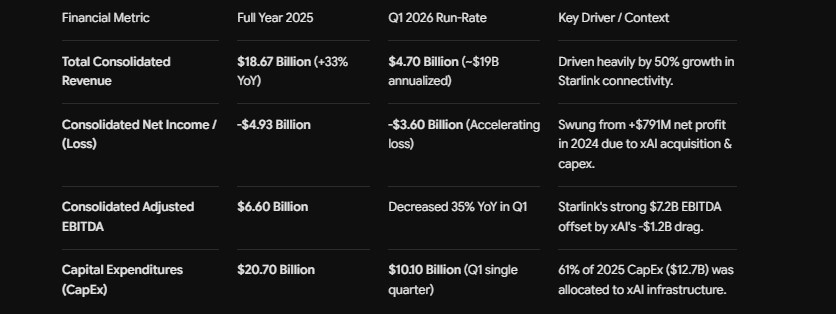
Desglose S-1 segmento por segmento
1. Conectividad (Starlink): el motor de efectivo y beneficios
En 2025, Starlink generó el 61 % de los ingresos totales y prácticamente el 100 % de los beneficios operativos de SpaceX.
Stock Alarm Pro
Ingresos: $11.39 mil millones (+49.8% interanual).
SEC-API.io
Banda ancha para consumidores: $7.21 mil millones (+49% interanual), con 8.9 millones de suscriptores.
Principalmente métricas
Empresas y gobierno: $4.18 mil millones (+51% interanual).
Principalmente métricas
Rentabilidad: $7.20 mil millones de EBITDA del segmento, con un margen operativo del 38.8% (y un margen EBITDA de ~63%).
Principalmente métricas
Asignación de gastos de capital: $4.20 mil millones en 2025 para la fabricación de satélites y la expansión de la constelación (más de 9,600 satélites desplegados).
Métrica clave por unidad: ARPU (ingreso promedio por usuario) cayó de $99/mes (2023) a $81/mes (2025), ya que la expansión se dirigió a mercados globales, compensada por una adopción empresarial de alto margen y cero cancelaciones.
2. Espacio (servicios de lanzamiento) — La plataforma fundamental
El negocio tradicional de lanzamientos registra un crecimiento modesto de los ingresos porque la capacidad interna se destina principalmente al lanzamiento de satélites Starlink y de infraestructura de cómputo de IA.
Principalmente métricas
Ingresos: $4.09 mil millones (+7.6% interanual, ~22% de los ingresos totales de la empresa).
Principalmente métricas
Servicios de lanzamiento comerciales y de la NASA: $2.58 mil millones.
Contratos de desarrollo y seguridad nacional: $1.51 mil millones.
Rentabilidad: $653 millones de EBITDA del segmento, con un margen operativo de -16.1% debido a los costos de I+D de Starship no capitalizados.
Principalmente métricas
Gastos de capital e I+D: $3.80 mil millones en gastos de capital + ~$3 mil millones en I+D dedicados exclusivamente al desarrollo de Starship.
3. xAI y X Corp — La expansión de IA con alto consumo de efectivo
Se consolidaron formalmente bajo la contabilidad de control común tras la adquisición de xAI (y X Corp) por parte de SpaceX en febrero de 2026.
Ingresos: $3.20 mil millones (+22.2% interanual, ~17% de los ingresos totales de la empresa).
Principalmente métricas
Publicidad (X): $1.84 mil millones (contratada: -21% respecto a los niveles de 2023).
SEC-API.io
Soluciones e infraestructura de IA (ventas de Grok / capacidad de cómputo): $1.36 mil millones (+52.1% interanual).
SEC-API.io
Pérdida operativa: pérdidas operativas de -$6.35 mil millones en 2025 (con un consumo de efectivo anualizado que aumentó a ~$10 mil millones en el T1 de 2026).
Gastos de capital: $12.70 mil millones invertidos en 2025 (en la construcción de los clústeres Colossus de más de 200,000 GPU).
Hito comercial importante: se hizo público un contrato histórico de cómputo con Anthropic para alquilar la infraestructura Colossus de xAI por $1.25 mil millones al mes ($15 mil millones al año) hasta mayo de 2029.
Conclusión principal para los inversionistas
El formulario S-1 demuestra que SpaceX opera como un ecosistema con subsidios cruzados. Los flujos de efectivo de alto margen generados por la red satelital de Starlink (~$3 mil millones de flujo de caja libre positivo) se destinan directamente a financiar los lanzamientos de Starship y a ampliar la expansión multimillonaria de los clústeres de cómputo de xAI.