

Al analizar los patrones históricos y debuts recientes en índices de referencia como SpaceX (SPCX), las OPV de empresas tecnológicas de megacapitalización suelen seguir una trayectoria bien diferenciada en tres fases durante sus primeros 90 días de cotización pública.
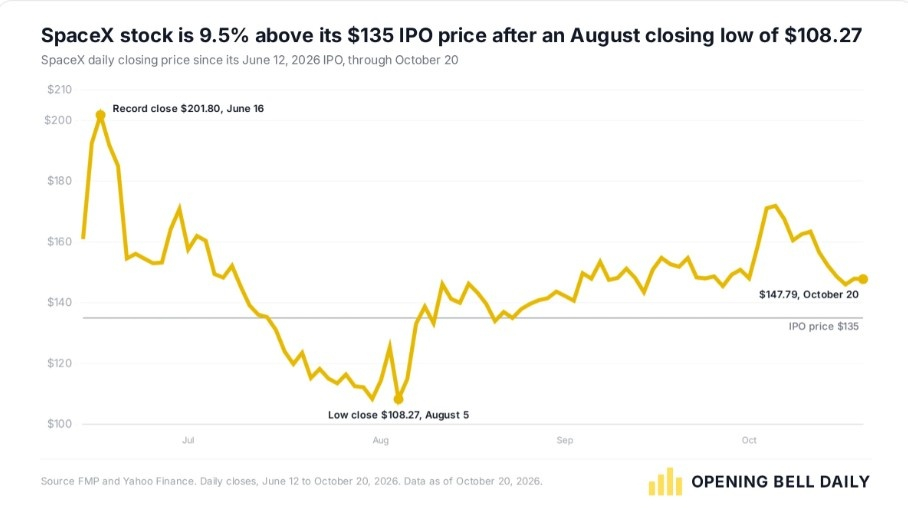
El ciclo de vida de 90 días en 3 fases de las OPV de empresas de megacapitalización
Fase 1: El repunte inicial y la entrada en índices (días 1–15)
Los compradores estratégicos de referencia, las opciones de sobreasignación para inversores institucionales y la demanda mecánica derivada de las inclusiones aceleradas en índices (p. ej., MSCI World, Nasdaq-100) crean un suelo estructural de demanda.
Ejemplo de SpaceX: Debutó a 135 $ el 12 de junio, subió un 19 % y cerró su primer día a 161 $ (capitalización bursátil de 2,1 billones de dólares), y alcanzó un máximo de 201,80 $ más adelante ese mes.
Fase 2: Resumen de valoración y toma de beneficios (días 16–60)
Una vez completadas las asignaciones iniciales de índices, los primeros compradores de fondos de cobertura y los operadores minoristas que siguen el impulso suelen recoger beneficios a corto plazo. Los múltiplos se ven presionados mientras los mercados concilian las valoraciones de hipercrecimiento del día del lanzamiento con las condiciones macroeconómicas generales.
Ejemplo de SpaceX: Las correcciones hicieron caer SPCX hasta un mínimo de 108 $ en agosto (un descenso de aproximadamente el 46 % desde su máximo y de aproximadamente el 20 % por debajo de su precio de oferta).
Fase 3: Validación de resultados y deriva previa al fin del periodo de bloqueo (días 61–90+)
El primer informe trimestral de resultados sirve como prueba de realidad. Las empresas con buenos resultados se recuperan y superan su precio de oferta, mientras que aquellas que no alcanzan las métricas previstas ven revisada su valoración a la baja antes del vencimiento de los periodos de bloqueo de los accionistas internos.
Ejemplo de SpaceX: Repunte hasta 147,79 $ (+9,5 % por encima de su precio de oferta de 135 $) en el día 90, tras unos sólidos resultados del tercer trimestre (14.580 millones de dólares en ingresos, un aumento del 161 %).
Comparación del rendimiento histórico a 90 días
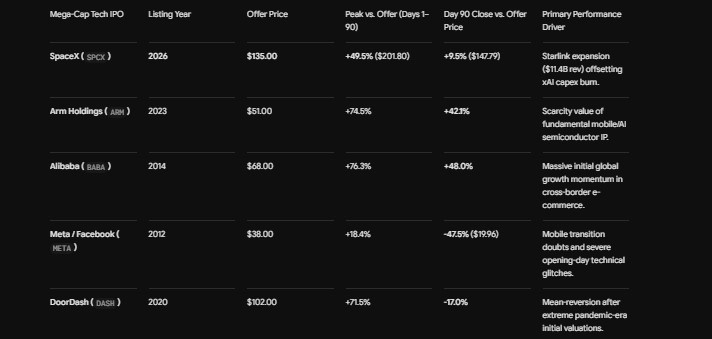
Conclusiones clave para las salidas a bolsa de empresas de megacapitalización
Superar la famosa trampa de Facebook: Aunque las salidas a bolsa de empresas tecnológicas históricas registran, en promedio, fuertes rentabilidades el primer día, los resultados de mantener las acciones durante 90 días varían. Que SpaceX cerrara por encima de su precio de oferta en el día 90 la situó en un nivel superior al de Meta/Facebook (que tardó 14 meses en recuperar los 38 $).
Dinámica del capital flotante frente al riesgo fundamental: Los porcentajes de capital flotante ultrarreducidos (por ejemplo, aproximadamente el 4 % en SpaceX) generan una volatilidad alcista significativa al principio, pero exponen a los inversores minoristas a fuertes caídas cuando terminan los periodos de bloqueo (a menudo entre 90 y 180 días después de la salida a bolsa).