
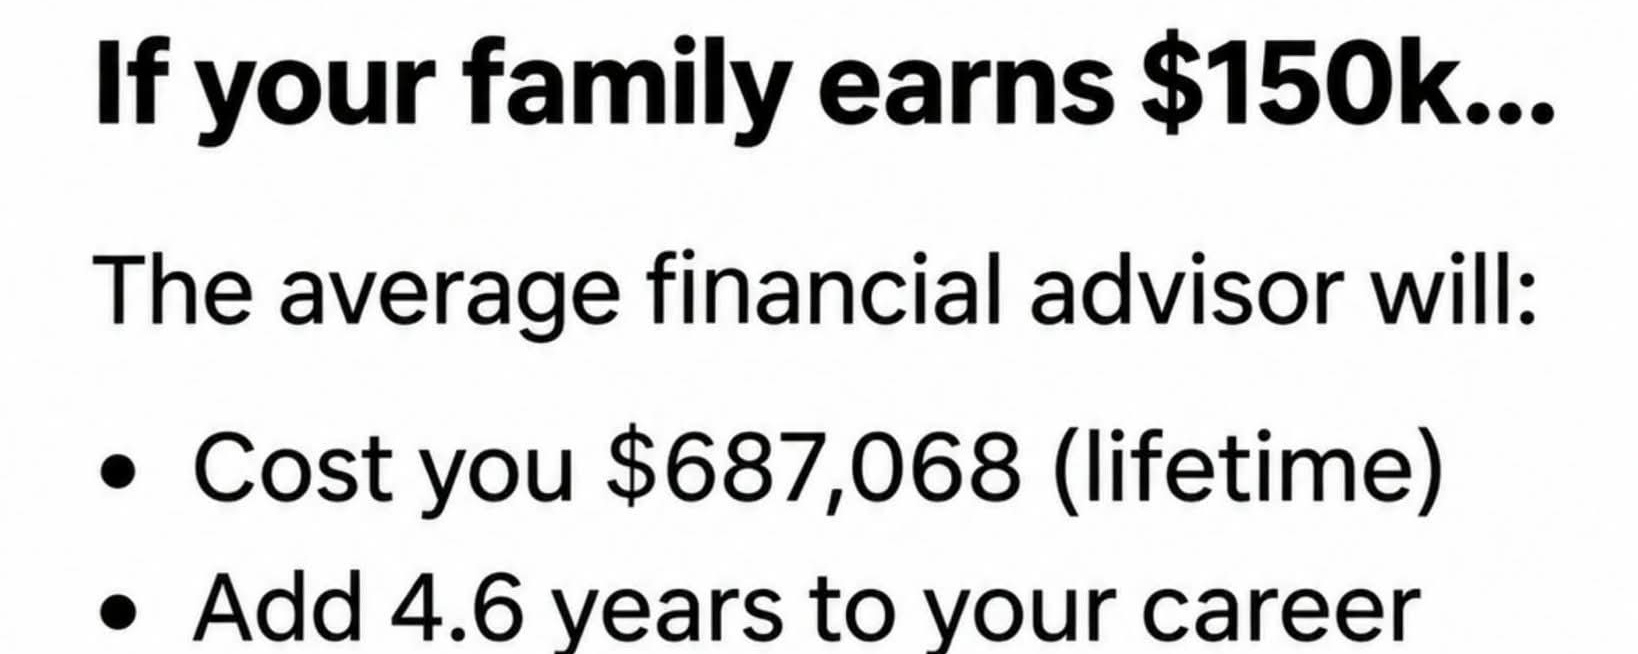

Creo que vale la pena plantearse esta pregunta, especialmente en los hogares con ingresos de 150.000 $ o más.
Tener ingresos más altos no significa automáticamente tomar mejores decisiones financieras.
Y pagarle a alguien para que gestione tu dinero no significa automáticamente que estés obteniendo más valor.
Esto es lo que muchas familias deberían saber antes de contratar a un asesor:
1. Ten claro exactamente cuánto estás pagando.
Una comisión de asesoría del 1 % quizá no parezca significativa.
Pero sobre una cartera de 500.000 $, son 5.000 $ al año.
En 20 años, incluso sin tener en cuenta el crecimiento de las inversiones, son 100.000 $ en comisiones si el saldo y la comisión no cambian.
El costo total real a lo largo del tiempo puede variar considerablemente a medida que la cartera crece o se reduce.
2. Entiende qué recibes a cambio.
¿Recibes asesoramiento sobre inversiones fiscalmente eficientes?
¿Proyecciones para la jubilación?
¿Coordinación de la planificación patrimonial?
¿Ayuda para gestionar el riesgo durante las caídas del mercado?
¿O principalmente le pagas a alguien para que seleccione un conjunto de ETF?
Esos servicios no tienen el mismo valor, y esa diferencia importa.
3. Identifica qué puedes gestionar por tu cuenta.
Para alguien con una situación financiera sencilla, gestionar una cartera diversificada, controlar los gastos y mantener una estrategia de aportaciones para la jubilación puede ser manejable.
Pero los impuestos complejos, tener un negocio, los asuntos patrimoniales y las decisiones financieras importantes pueden justificar el asesoramiento profesional.
4. No confundas ahorrar en comisiones con tomar mejores decisiones.
El valor de un asesor no se mide únicamente por si supera al mercado.
A veces, el mayor beneficio consiste en evitar decisiones emocionales costosas, mantener un plan financiero encaminado o detectar errores fiscales.
Lo importante es saber si esos beneficios justifican lo que pagas.
Mi opinión es sencilla: las personas deberían entender su propio sistema financiero, incluso cuando contratan a alguien para que gestione una parte.
No necesitas convertirte en un gestor profesional de carteras.
Pero debes saber dónde está invertido tu dinero, cuánto estás pagando y por qué se toma cada decisión.
Una pregunta que vale la pena considerar:
Si tu familia gana $150,000 al año, ¿preferirías gestionar por tu cuenta una cartera de inversiones sencilla o pagarle a un profesional para que te asesore continuamente sobre tus finanzas?
La respuesta puede depender más de la complejidad de tus finanzas que de tus ingresos.