Murata (6981.JP): Bernstein ve un potencial alcista de ~116% mientras los servidores de IA convierten un diminuto condensador en una amplia ventaja competitiva — precio objetivo de ¥10,500 frente al cierre de ¥4,855 del 16 de noviembre
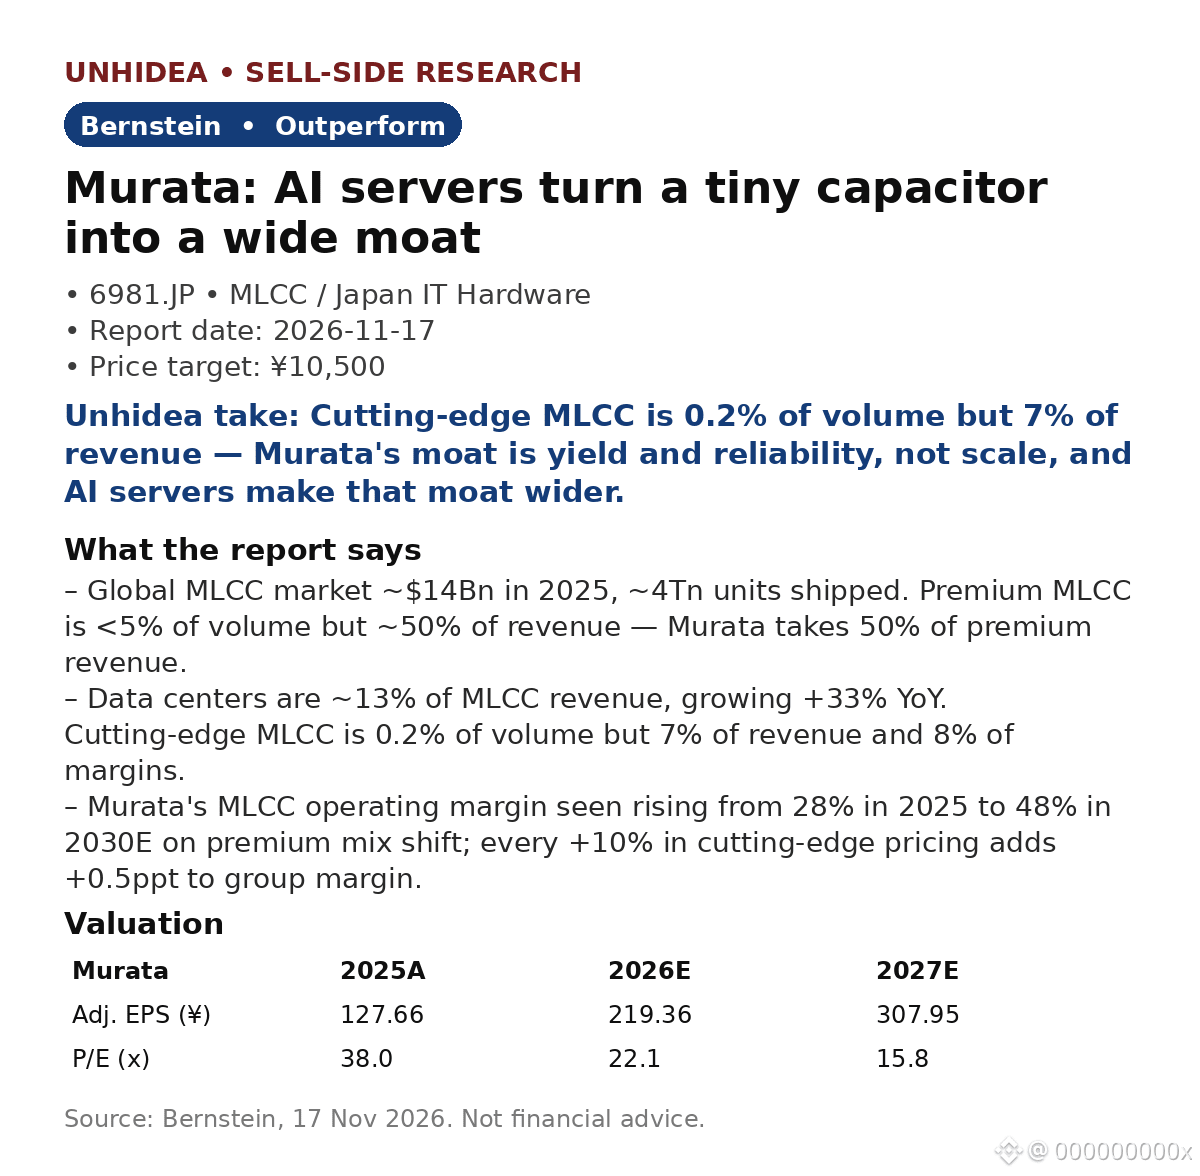
- Mercado mundial de MLCC de ~$14.000 millones en 2025, con ~4 billones de unidades. El segmento prémium representa <5% del volumen, pero ~50% de los ingresos; Murata capta el 50% de los ingresos del segmento prémium.
- Los centros de datos representan ~13% de los ingresos por MLCC, +33% interanual. MLCC de vanguardia: 0,2% del volumen, 7% de los ingresos y 8% de los márgenes.
- Los MLCC para servidores de IA deben funcionar 24/7 durante más de 10 años, con una tasa de fallos casi nula: un listón que la mayoría de los rivales no puede superar a escala. El gasto de Murata en I+D equivale al 9% de sus ingresos, frente al 4–7% de sus pares.
- Cambio en la composición, no subidas de precios: se prevé que el margen de MLCC de Murata pase del 28% (2025) al 48% (2030E). Cada +10% en los precios de los productos de vanguardia añade +0,5 puntos porcentuales al margen del grupo.
- Bernstein reitera su recomendación de «Outperform» y un precio objetivo de ¥10,500. BPA ajustado de ¥219.36 en 2026E (+72% interanual) y ¥307.95 en 2027E; múltiplos P/E de 22.1x / 15.8x.
La visión de Unhidea: la apuesta por la IA se ha centrado en las GPU y la energía, pero cada rack de IA necesita miles de MLCC que no pueden fallar. La ventaja de Murata es del tipo discreto, certificado e impulsado por el rendimiento de fabricación, que se acumula silenciosamente.
La visión de Unhidea: Bernstein calcula que China tardará entre 5 y 10 años en ponerse al día en MLCC prémium. La expansión de la IA está ocurriendo ahora, y la lista de proveedores homologados tiene, en la práctica, solo dos nombres: esa ventana es la tesis de inversión.
Riesgos: Murata se muestra reacia a subir los precios, por lo que el cambio en la composición debe dar resultados; una desaceleración de los servidores de IA o una demanda débil de teléfonos inteligentes o automóviles afectaría los volúmenes.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
- Mercado mundial de MLCC de ~$14.000 millones en 2025, con ~4 billones de unidades. El segmento prémium representa <5% del volumen, pero ~50% de los ingresos; Murata capta el 50% de los ingresos del segmento prémium.
- Los centros de datos representan ~13% de los ingresos por MLCC, +33% interanual. MLCC de vanguardia: 0,2% del volumen, 7% de los ingresos y 8% de los márgenes.
- Los MLCC para servidores de IA deben funcionar 24/7 durante más de 10 años, con una tasa de fallos casi nula: un listón que la mayoría de los rivales no puede superar a escala. El gasto de Murata en I+D equivale al 9% de sus ingresos, frente al 4–7% de sus pares.
- Cambio en la composición, no subidas de precios: se prevé que el margen de MLCC de Murata pase del 28% (2025) al 48% (2030E). Cada +10% en los precios de los productos de vanguardia añade +0,5 puntos porcentuales al margen del grupo.
- Bernstein reitera su recomendación de «Outperform» y un precio objetivo de ¥10,500. BPA ajustado de ¥219.36 en 2026E (+72% interanual) y ¥307.95 en 2027E; múltiplos P/E de 22.1x / 15.8x.
La visión de Unhidea: la apuesta por la IA se ha centrado en las GPU y la energía, pero cada rack de IA necesita miles de MLCC que no pueden fallar. La ventaja de Murata es del tipo discreto, certificado e impulsado por el rendimiento de fabricación, que se acumula silenciosamente.
La visión de Unhidea: Bernstein calcula que China tardará entre 5 y 10 años en ponerse al día en MLCC prémium. La expansión de la IA está ocurriendo ahora, y la lista de proveedores homologados tiene, en la práctica, solo dos nombres: esa ventana es la tesis de inversión.
Riesgos: Murata se muestra reacia a subir los precios, por lo que el cambio en la composición debe dar resultados; una desaceleración de los servidores de IA o una demanda débil de teléfonos inteligentes o automóviles afectaría los volúmenes.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no es asesoramiento financiero.