$KLAC: Morgan Stanley dice que el auge de los equipos para semiconductores es real, pero la ambición de alcanzar $300.000 millones en WFE en 2028 necesita un reajuste
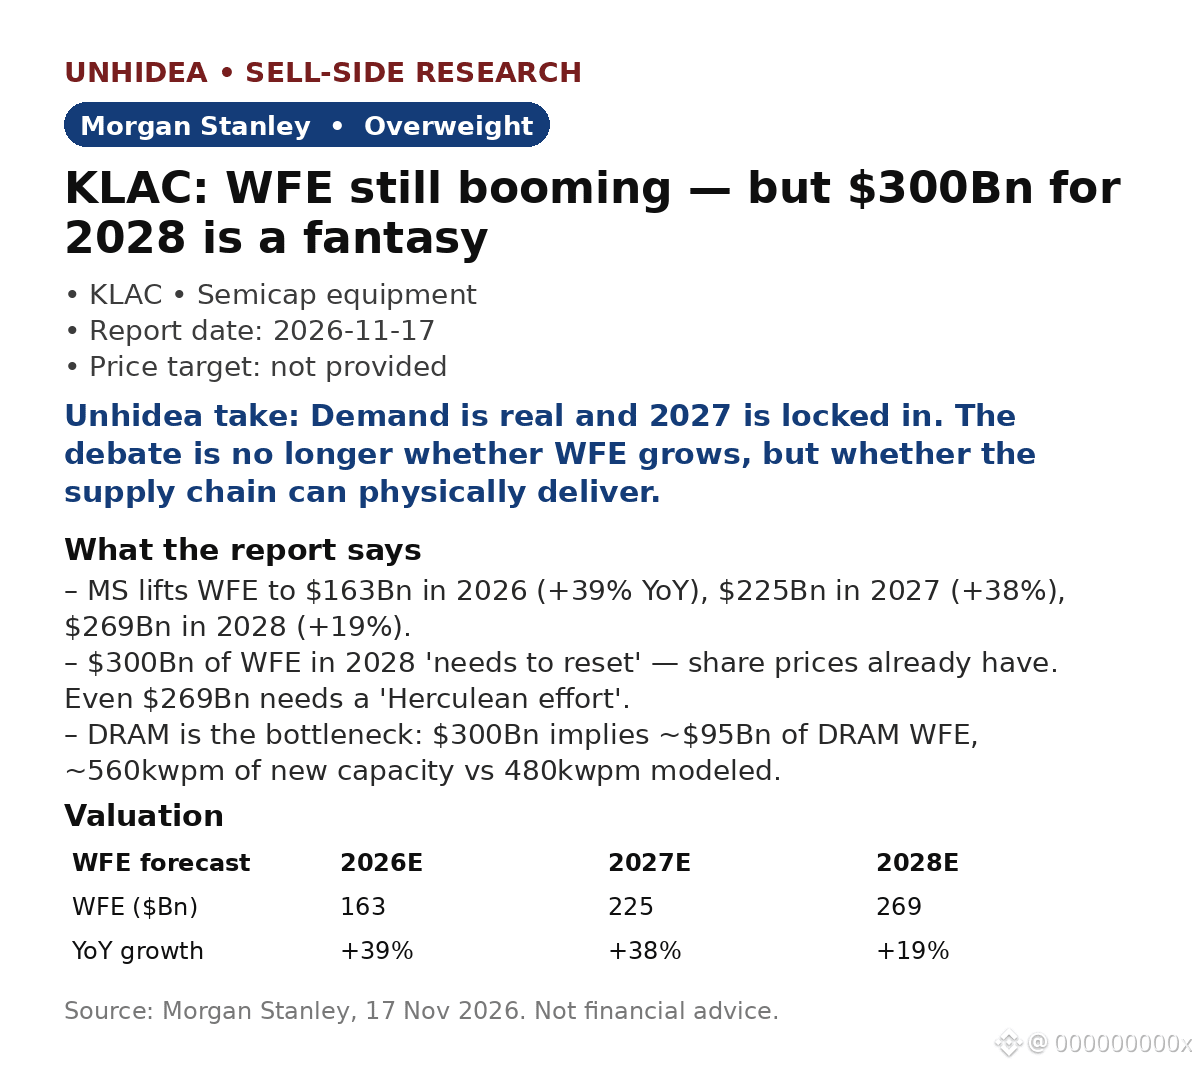
- MS eleva sus previsiones de WFE a $163.000 millones en 2026 (+39% interanual), $225.000 millones en 2027 (+38%) y $269.000 millones en 2028 (+19%), frente a los $254.000 millones anteriores.
- Los $300.000 millones en 2028 «necesitan reajustarse, como ya lo han hecho los precios de las acciones»: ampliar la capacidad 2,5 veces en 3 años es difícil, y los OEM ya incumplen los envíos por la escasez de componentes.
- La DRAM es el cuello de botella: $300.000 millones implican unos $95.000 millones de WFE para DRAM, lo que requeriría unos 560 kwpm de nueva capacidad frente a los 480 kwpm previstos; NAND y la lógica madura necesitarían un crecimiento superior al 40%.
- Los envíos avanzan a un ritmo anualizado de WFE de $200.000–205.000 millones; el escenario alcista de 2027 «se ha materializado gradualmente», incluidos gastos de Intel superiores a $20.000 millones y unos 500 kwpm de nuevas instalaciones de DRAM.
- MS mantiene una recomendación de Sobreponderar para KLAC (sin precio objetivo en esta nota); opinión sobre el sector: En línea.
- Desde el informe: NVIDIA superó las previsiones del T3 fiscal: ingresos de $115.840 millones frente a unos $109.000 millones esperados, BPA ajustado de $2,68 frente a $2,48 y previsión para el T4 de unos $130.000 millones (CNBC).
La opinión de Unhidea: el reajuste tiene que ver con las expectativas, no con la demanda: $269.000 millones en 2028 todavía representan un crecimiento del 19%; las acciones cayeron porque sus valoraciones daban por hecho que se alcanzarían los $300.000 millones, no porque las fábricas hayan dejado de hacer pedidos.
La opinión de Unhidea: la limitación ha pasado de la demanda a las restricciones físicas: espacio en salas blancas, componentes y 480 kwpm frente a 560 kwpm. Cada oblea adicional requiere más inspección, por lo que la demanda de control de procesos crece al mismo ritmo que la expansión.
Riesgos: escasez de componentes, menor anticipación de pedidos de DRAM y una mayor compresión de múltiplos.
Fuente: Morgan Stanley, 17 de noviembre de 2026. Noticias posteriores al informe: CNBC. Esto no constituye asesoramiento financiero.
- MS eleva sus previsiones de WFE a $163.000 millones en 2026 (+39% interanual), $225.000 millones en 2027 (+38%) y $269.000 millones en 2028 (+19%), frente a los $254.000 millones anteriores.
- Los $300.000 millones en 2028 «necesitan reajustarse, como ya lo han hecho los precios de las acciones»: ampliar la capacidad 2,5 veces en 3 años es difícil, y los OEM ya incumplen los envíos por la escasez de componentes.
- La DRAM es el cuello de botella: $300.000 millones implican unos $95.000 millones de WFE para DRAM, lo que requeriría unos 560 kwpm de nueva capacidad frente a los 480 kwpm previstos; NAND y la lógica madura necesitarían un crecimiento superior al 40%.
- Los envíos avanzan a un ritmo anualizado de WFE de $200.000–205.000 millones; el escenario alcista de 2027 «se ha materializado gradualmente», incluidos gastos de Intel superiores a $20.000 millones y unos 500 kwpm de nuevas instalaciones de DRAM.
- MS mantiene una recomendación de Sobreponderar para KLAC (sin precio objetivo en esta nota); opinión sobre el sector: En línea.
- Desde el informe: NVIDIA superó las previsiones del T3 fiscal: ingresos de $115.840 millones frente a unos $109.000 millones esperados, BPA ajustado de $2,68 frente a $2,48 y previsión para el T4 de unos $130.000 millones (CNBC).
La opinión de Unhidea: el reajuste tiene que ver con las expectativas, no con la demanda: $269.000 millones en 2028 todavía representan un crecimiento del 19%; las acciones cayeron porque sus valoraciones daban por hecho que se alcanzarían los $300.000 millones, no porque las fábricas hayan dejado de hacer pedidos.
La opinión de Unhidea: la limitación ha pasado de la demanda a las restricciones físicas: espacio en salas blancas, componentes y 480 kwpm frente a 560 kwpm. Cada oblea adicional requiere más inspección, por lo que la demanda de control de procesos crece al mismo ritmo que la expansión.
Riesgos: escasez de componentes, menor anticipación de pedidos de DRAM y una mayor compresión de múltiplos.
Fuente: Morgan Stanley, 17 de noviembre de 2026. Noticias posteriores al informe: CNBC. Esto no constituye asesoramiento financiero.