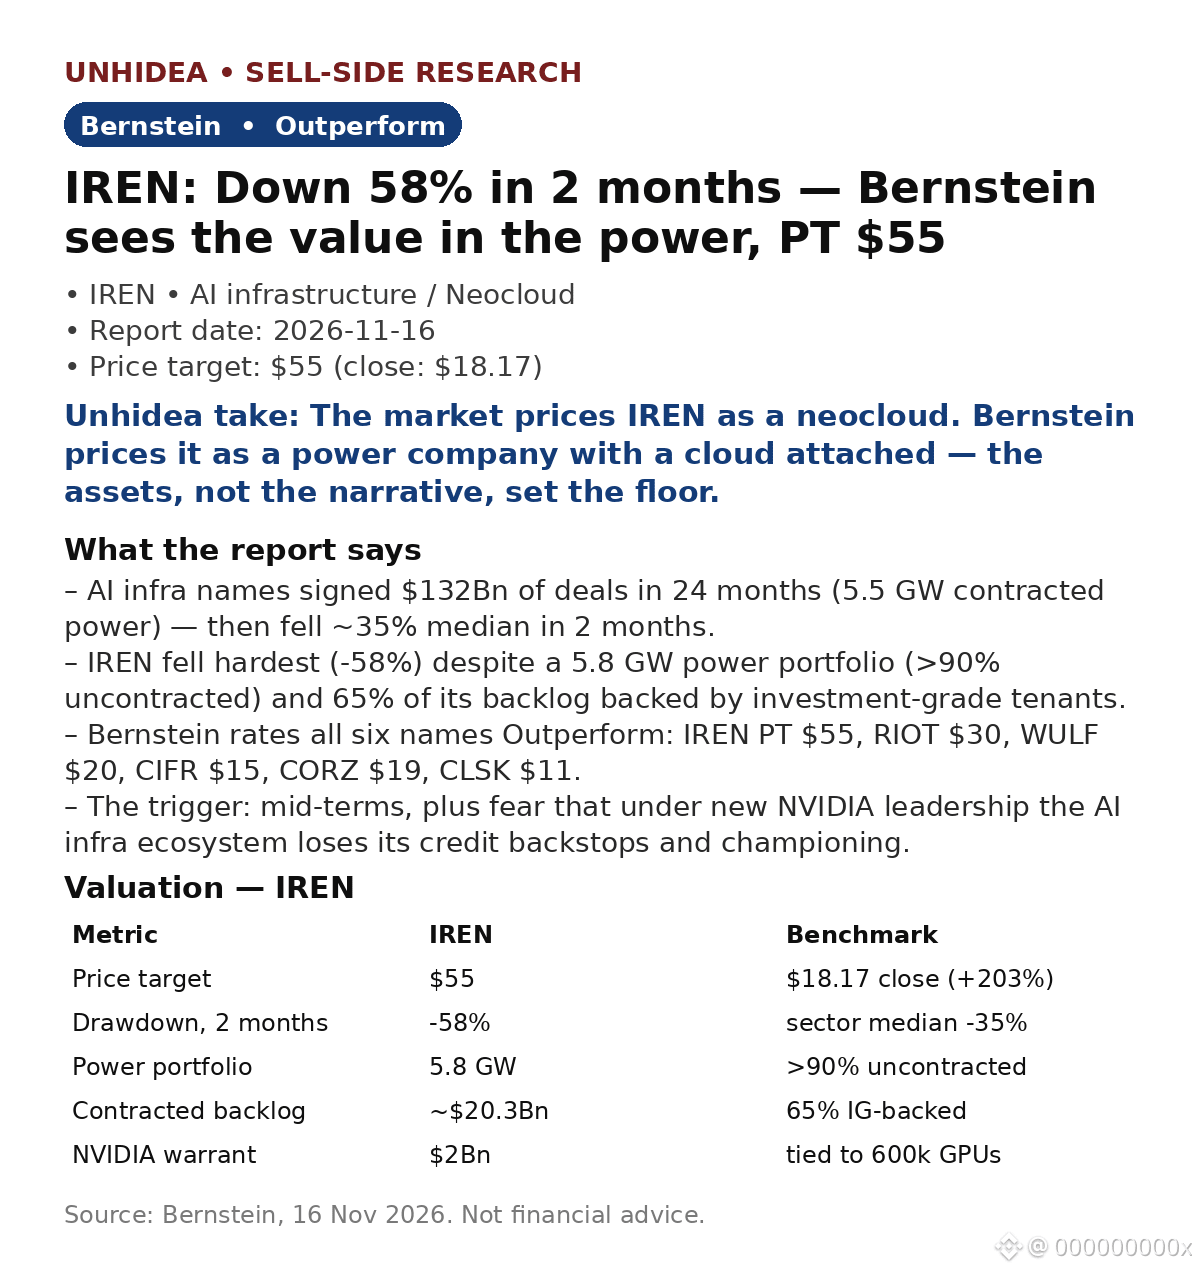
$IREN: Bernstein afirma que la empresa de infraestructura de IA más castigada es una apuesta por la energía: cayó un 58% en 2 meses; precio objetivo de $55 (+203% frente al cierre de $18.17)
- El grupo firmó acuerdos de IA por $132Bn en 24 meses (5.5 GW), y luego cayó una mediana de ~35% en 2 meses debido a la inquietud por el mediano plazo y al temor de que el nuevo liderazgo de NVIDIA ponga fin a los respaldos crediticios del ecosistema.
- IREN fue la que más cayó (-58%), aunque el 65% de su cartera de pedidos de ~$20.3Bn cuenta con el respaldo de entidades con grado de inversión; MSFT es su mayor cliente (48%) y NVIDIA representa $3.4Bn.
- Su ventaja: 5.8 GW de energía, más del 90% sin contrato; puede avanzar al ritmo que quiera en la expansión de la nube o vender la energía. Además, tiene un warrant de NVIDIA por $2Bn vinculado a 600,000 GPU.
- Las seis empresas tienen calificación Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT cotiza ~50% por debajo del valor de sus contratos y WULF, un 22% por debajo.
- Desde la publicación del informe: NVIDIA superó las expectativas en el FQ3: ingresos de $115.84Bn frente a los ~$109Bn previstos, BPA ajustado de $2.68 frente a $2.48 y previsión para el Q4 de ~$130Bn (CNBC).
Opinión de Unhidea: el mercado valora el riesgo de ejecución de la nube de IREN como si la energía no valiera nada, pero la energía es el activo escaso y se puede vender incluso si la expansión de la nube tropieza.
Opinión de Unhidea: la caída del 58% representa tanto una oportunidad como una advertencia; la tesis depende de que IREN cumpla con las entregas a MSFT sin más demoras.
Riesgos: demoras en la ejecución de la nube, precios al contado de las GPU, la mayor parte de la capacidad prevista para CY27e sin contrato y transición en el liderazgo de NVIDIA.
Fuente: Bernstein, 16 nov. 2026. Noticias posteriores al informe: CNBC / Investing.com. Esto no constituye asesoramiento financiero.
- El grupo firmó acuerdos de IA por $132Bn en 24 meses (5.5 GW), y luego cayó una mediana de ~35% en 2 meses debido a la inquietud por el mediano plazo y al temor de que el nuevo liderazgo de NVIDIA ponga fin a los respaldos crediticios del ecosistema.
- IREN fue la que más cayó (-58%), aunque el 65% de su cartera de pedidos de ~$20.3Bn cuenta con el respaldo de entidades con grado de inversión; MSFT es su mayor cliente (48%) y NVIDIA representa $3.4Bn.
- Su ventaja: 5.8 GW de energía, más del 90% sin contrato; puede avanzar al ritmo que quiera en la expansión de la nube o vender la energía. Además, tiene un warrant de NVIDIA por $2Bn vinculado a 600,000 GPU.
- Las seis empresas tienen calificación Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT cotiza ~50% por debajo del valor de sus contratos y WULF, un 22% por debajo.
- Desde la publicación del informe: NVIDIA superó las expectativas en el FQ3: ingresos de $115.84Bn frente a los ~$109Bn previstos, BPA ajustado de $2.68 frente a $2.48 y previsión para el Q4 de ~$130Bn (CNBC).
Opinión de Unhidea: el mercado valora el riesgo de ejecución de la nube de IREN como si la energía no valiera nada, pero la energía es el activo escaso y se puede vender incluso si la expansión de la nube tropieza.
Opinión de Unhidea: la caída del 58% representa tanto una oportunidad como una advertencia; la tesis depende de que IREN cumpla con las entregas a MSFT sin más demoras.
Riesgos: demoras en la ejecución de la nube, precios al contado de las GPU, la mayor parte de la capacidad prevista para CY27e sin contrato y transición en el liderazgo de NVIDIA.
Fuente: Bernstein, 16 nov. 2026. Noticias posteriores al informe: CNBC / Investing.com. Esto no constituye asesoramiento financiero.