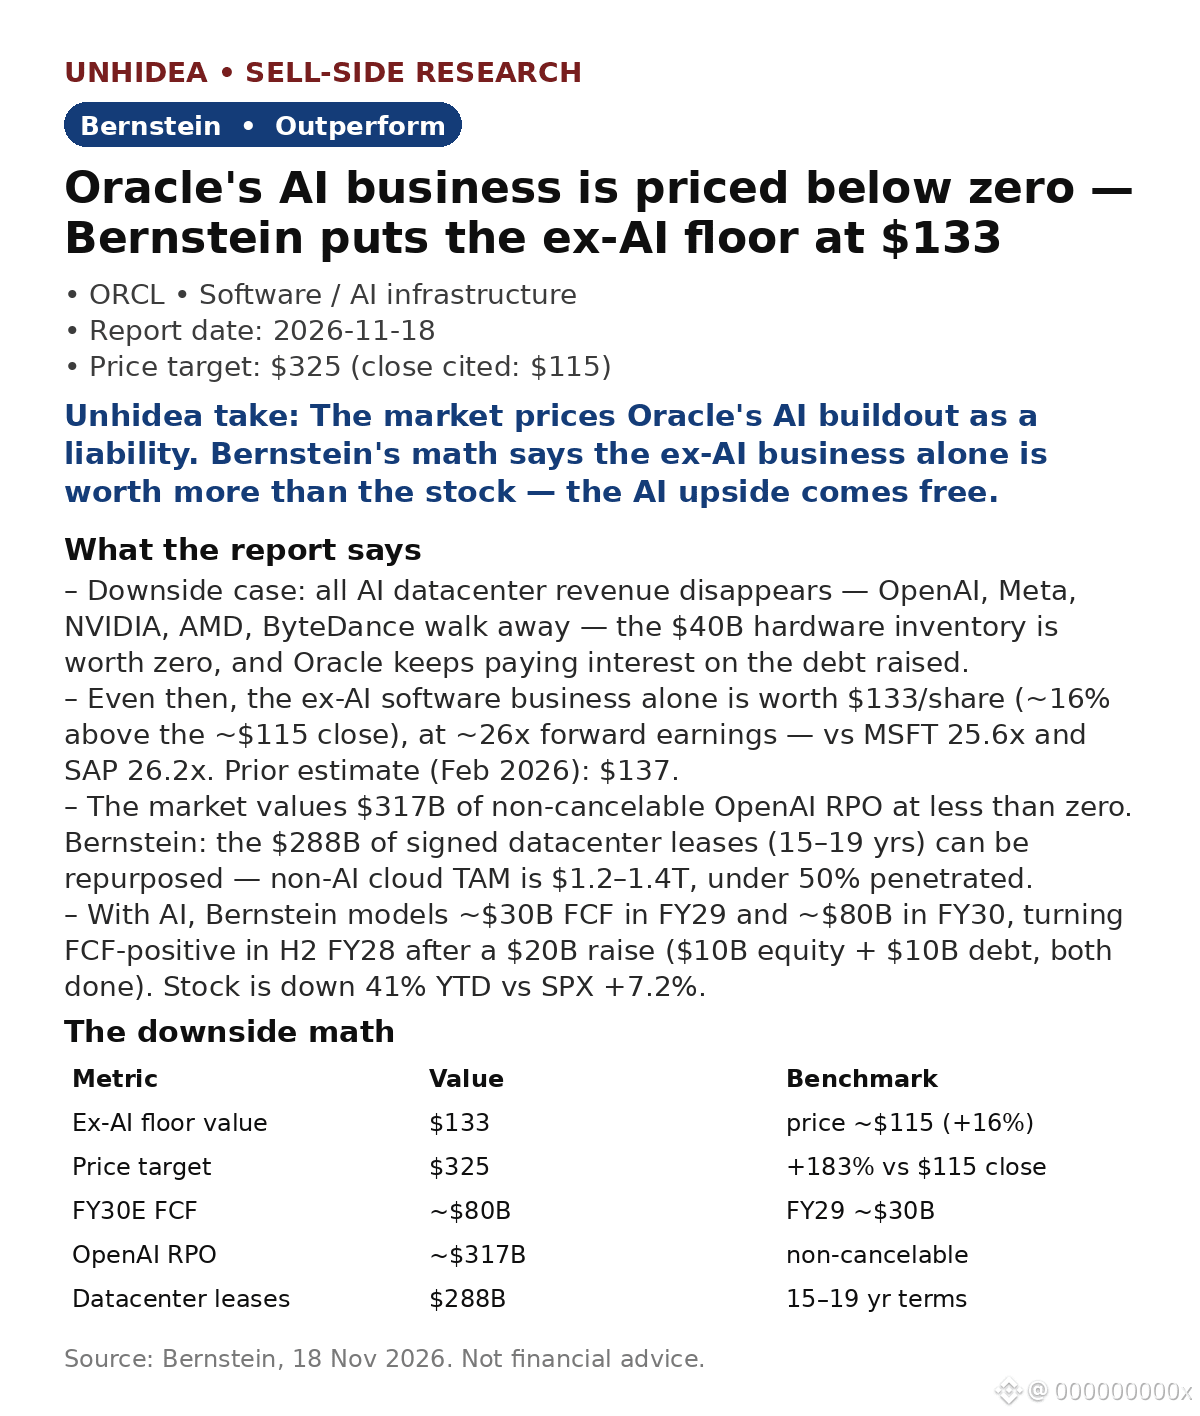
$ORCL: Bernstein afirma que Oracle vale $133 incluso si desapareciera toda la expansión de la IA — un 16% por encima del cierre de $115 — y mantiene la recomendación de rendimiento superior y el precio objetivo de $325 (+183%)
- Escenario bajista: desaparecen todos los ingresos de los centros de datos de IA — OpenAI, Meta, NVIDIA, AMD y ByteDance se retiran —; el hardware de $40B no vale nada y Oracle sigue pagando los intereses.
- Aun así, el negocio de software sin IA por sí solo vale $133 por acción con un múltiplo de ~26x beneficios futuros, en línea con MSFT (25,6x) y SAP (26,2x). (Feb. de 2026: $137.)
- El mercado valora en menos de cero los $317B de obligaciones de rendimiento pendientes (RPO) no cancelables de OpenAI. Los $288B en arrendamientos (15–19 años) pueden destinarse a otros usos: el mercado potencial total de la nube no relacionada con IA es de $1,2–1,4T, con una penetración inferior al 50%.
- Con IA, Bernstein prevé un flujo de caja libre (FCF) de ~$30B en el año fiscal 2029 y de ~$80B en 2030; el FCF será positivo en el segundo semestre del año fiscal 2028 tras una ampliación de capital de $20B ($10B en acciones + $10B en deuda, ya realizada).
La lectura de Unhidea: una historia de infravaloración, no de crecimiento; ~16% de protección hasta el valor mínimo sin IA, con la opcionalidad de la IA gratis.
La lectura de Unhidea: el valor mínimo de $133 depende de que se mantenga el múltiplo de 26x; si se contraen los múltiplos del software como servicio (SaaS), también caerá ese mínimo. Hay que vigilar el múltiplo, no los titulares sobre OpenAI.
Riesgos: invierno de la IA, clientes que no cumplen sus compromisos, carga de deuda e intereses, dilución.
Fuente: Bernstein, 18 de nov. de 2026. Esto no es asesoramiento financiero.
- Escenario bajista: desaparecen todos los ingresos de los centros de datos de IA — OpenAI, Meta, NVIDIA, AMD y ByteDance se retiran —; el hardware de $40B no vale nada y Oracle sigue pagando los intereses.
- Aun así, el negocio de software sin IA por sí solo vale $133 por acción con un múltiplo de ~26x beneficios futuros, en línea con MSFT (25,6x) y SAP (26,2x). (Feb. de 2026: $137.)
- El mercado valora en menos de cero los $317B de obligaciones de rendimiento pendientes (RPO) no cancelables de OpenAI. Los $288B en arrendamientos (15–19 años) pueden destinarse a otros usos: el mercado potencial total de la nube no relacionada con IA es de $1,2–1,4T, con una penetración inferior al 50%.
- Con IA, Bernstein prevé un flujo de caja libre (FCF) de ~$30B en el año fiscal 2029 y de ~$80B en 2030; el FCF será positivo en el segundo semestre del año fiscal 2028 tras una ampliación de capital de $20B ($10B en acciones + $10B en deuda, ya realizada).
La lectura de Unhidea: una historia de infravaloración, no de crecimiento; ~16% de protección hasta el valor mínimo sin IA, con la opcionalidad de la IA gratis.
La lectura de Unhidea: el valor mínimo de $133 depende de que se mantenga el múltiplo de 26x; si se contraen los múltiplos del software como servicio (SaaS), también caerá ese mínimo. Hay que vigilar el múltiplo, no los titulares sobre OpenAI.
Riesgos: invierno de la IA, clientes que no cumplen sus compromisos, carga de deuda e intereses, dilución.
Fuente: Bernstein, 18 de nov. de 2026. Esto no es asesoramiento financiero.