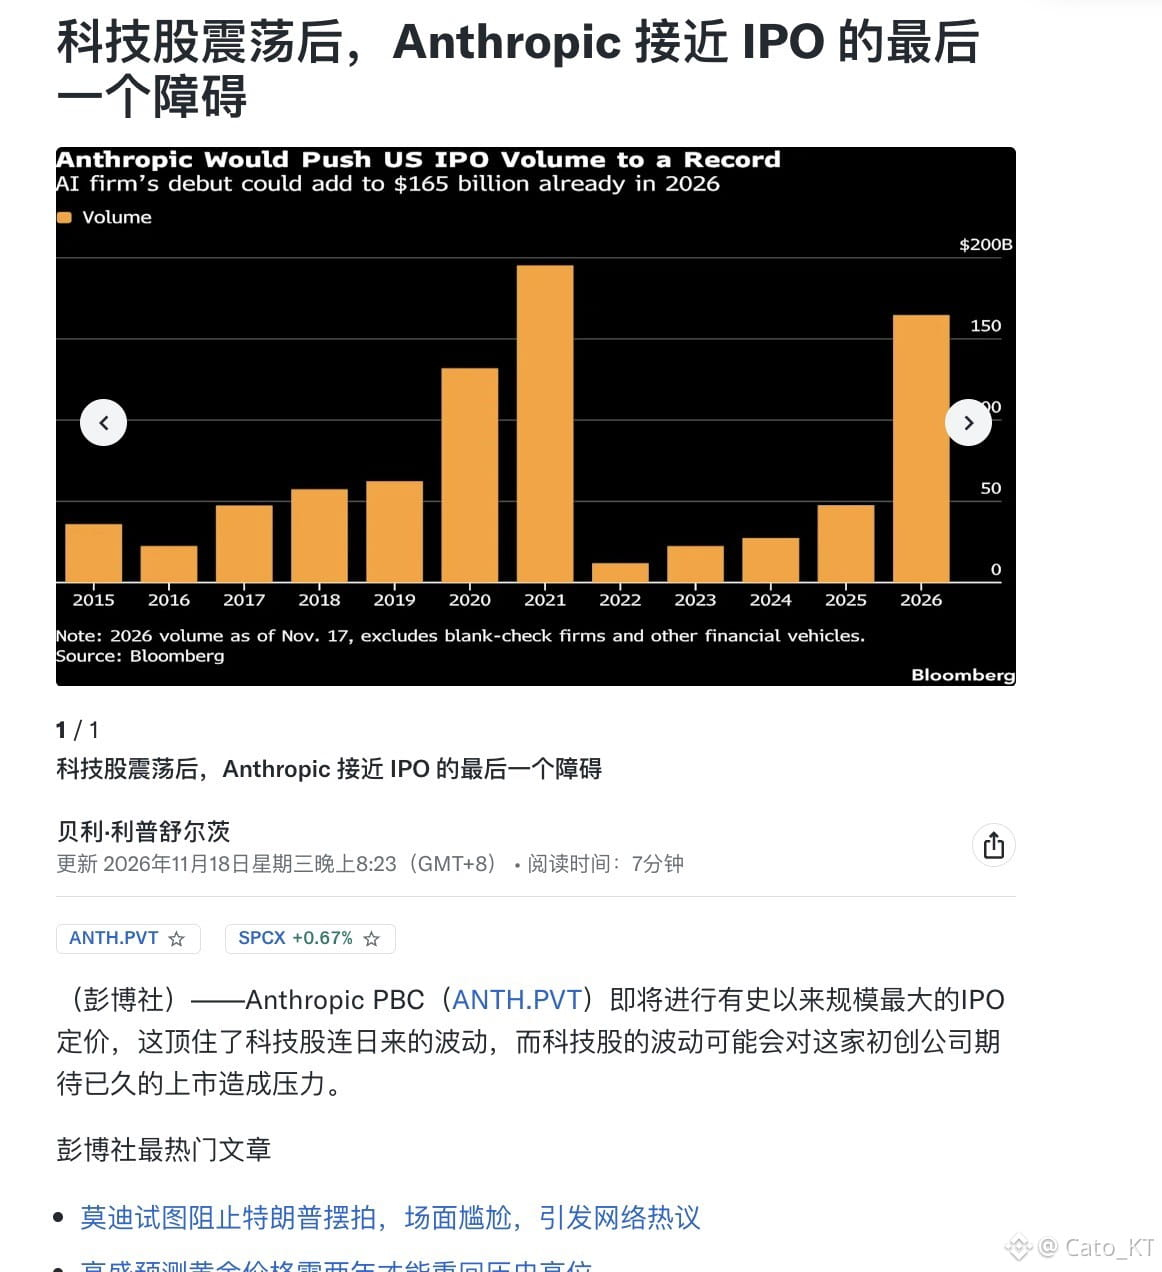
Anthropic está a punto de salir a bolsa. Antes de que Nvidia publicara sus resultados, la valoración prevista era de 1,4 billones de dólares; después de la publicación, se revisó al alza hasta los 1,5-1,6 billones de dólares.
La previsión del precio por acción también subió de 70-78 dólares a 80 dólares por acción. Está claro que, impulsada por los resultados de Nvidia, Anthropic ha visto aumentar tanto sus previsiones de valoración como las de precio de sus acciones. Es evidente que Nvidia, como líder del sector de la IA, comparte con Anthropic una situación en la que el éxito de una beneficia a la otra.
¿Y Anthropic seguirá una trayectoria como la de SpaceX?
En primer lugar, en cuanto a la evolución a corto plazo, el entorno macroeconómico en el que se encontraba SpaceX era más favorable que el actual. Por eso, las expectativas de valoración y el comportamiento tras la salida a bolsa deberían ser más moderados que en la etapa de SpaceX.
Se prevé que el precio de salida de Anthropic ronde los 80 dólares. Aunque el entusiasmo especulativo a corto plazo se vea algo moderado, podría impulsar el precio hasta aproximadamente 95-110 dólares, lo que supondría una subida de alrededor del 20-50 %.
Nvidia impulsa el ánimo del mercado y Anthropic amplifica el entusiasmo especulativo. En el entorno actual, esto podría provocar una concentración temporal de la liquidez en los mercados financieros; es lo que algunos llaman que Anthropic «absorbe» el capital de la bolsa estadounidense.
Es muy probable que la evolución posterior a corto plazo repita el patrón de SpaceX: una subida pronunciada seguida de una caída, mientras el mercado asimila la valoración. Sin embargo, a diferencia de SpaceX, los datos divulgados hasta ahora muestran que, tras un crecimiento extraordinario, Anthropic también tiene una valoración muy ambiciosa. Una valoración tan agresiva tendrá que pasar por la fase de entusiasmo especulativo de la OPV y luego entrar en una etapa de asimilación. Solo cuando se disipe el entusiasmo, la valoración quede anclada en los resultados y se tenga en cuenta el entorno macroeconómico actual, la evolución se ajustará al ritmo predominante del mercado.
En realidad, que actualmente existan presiones macroeconómicas es algo positivo, porque así la asimilación de la valoración será más realista. En este entorno, el precio de compra tras el ajuste de la valoración será el que ofrezca un mayor potencial de rentabilidad en el futuro. #英伟达财报大超预期,Q4营收展望1300亿美元
La previsión del precio por acción también subió de 70-78 dólares a 80 dólares por acción. Está claro que, impulsada por los resultados de Nvidia, Anthropic ha visto aumentar tanto sus previsiones de valoración como las de precio de sus acciones. Es evidente que Nvidia, como líder del sector de la IA, comparte con Anthropic una situación en la que el éxito de una beneficia a la otra.
¿Y Anthropic seguirá una trayectoria como la de SpaceX?
En primer lugar, en cuanto a la evolución a corto plazo, el entorno macroeconómico en el que se encontraba SpaceX era más favorable que el actual. Por eso, las expectativas de valoración y el comportamiento tras la salida a bolsa deberían ser más moderados que en la etapa de SpaceX.
Se prevé que el precio de salida de Anthropic ronde los 80 dólares. Aunque el entusiasmo especulativo a corto plazo se vea algo moderado, podría impulsar el precio hasta aproximadamente 95-110 dólares, lo que supondría una subida de alrededor del 20-50 %.
Nvidia impulsa el ánimo del mercado y Anthropic amplifica el entusiasmo especulativo. En el entorno actual, esto podría provocar una concentración temporal de la liquidez en los mercados financieros; es lo que algunos llaman que Anthropic «absorbe» el capital de la bolsa estadounidense.
Es muy probable que la evolución posterior a corto plazo repita el patrón de SpaceX: una subida pronunciada seguida de una caída, mientras el mercado asimila la valoración. Sin embargo, a diferencia de SpaceX, los datos divulgados hasta ahora muestran que, tras un crecimiento extraordinario, Anthropic también tiene una valoración muy ambiciosa. Una valoración tan agresiva tendrá que pasar por la fase de entusiasmo especulativo de la OPV y luego entrar en una etapa de asimilación. Solo cuando se disipe el entusiasmo, la valoración quede anclada en los resultados y se tenga en cuenta el entorno macroeconómico actual, la evolución se ajustará al ritmo predominante del mercado.
En realidad, que actualmente existan presiones macroeconómicas es algo positivo, porque así la asimilación de la valoración será más realista. En este entorno, el precio de compra tras el ajuste de la valoración será el que ofrezca un mayor potencial de rentabilidad en el futuro. #英伟达财报大超预期,Q4营收展望1300亿美元