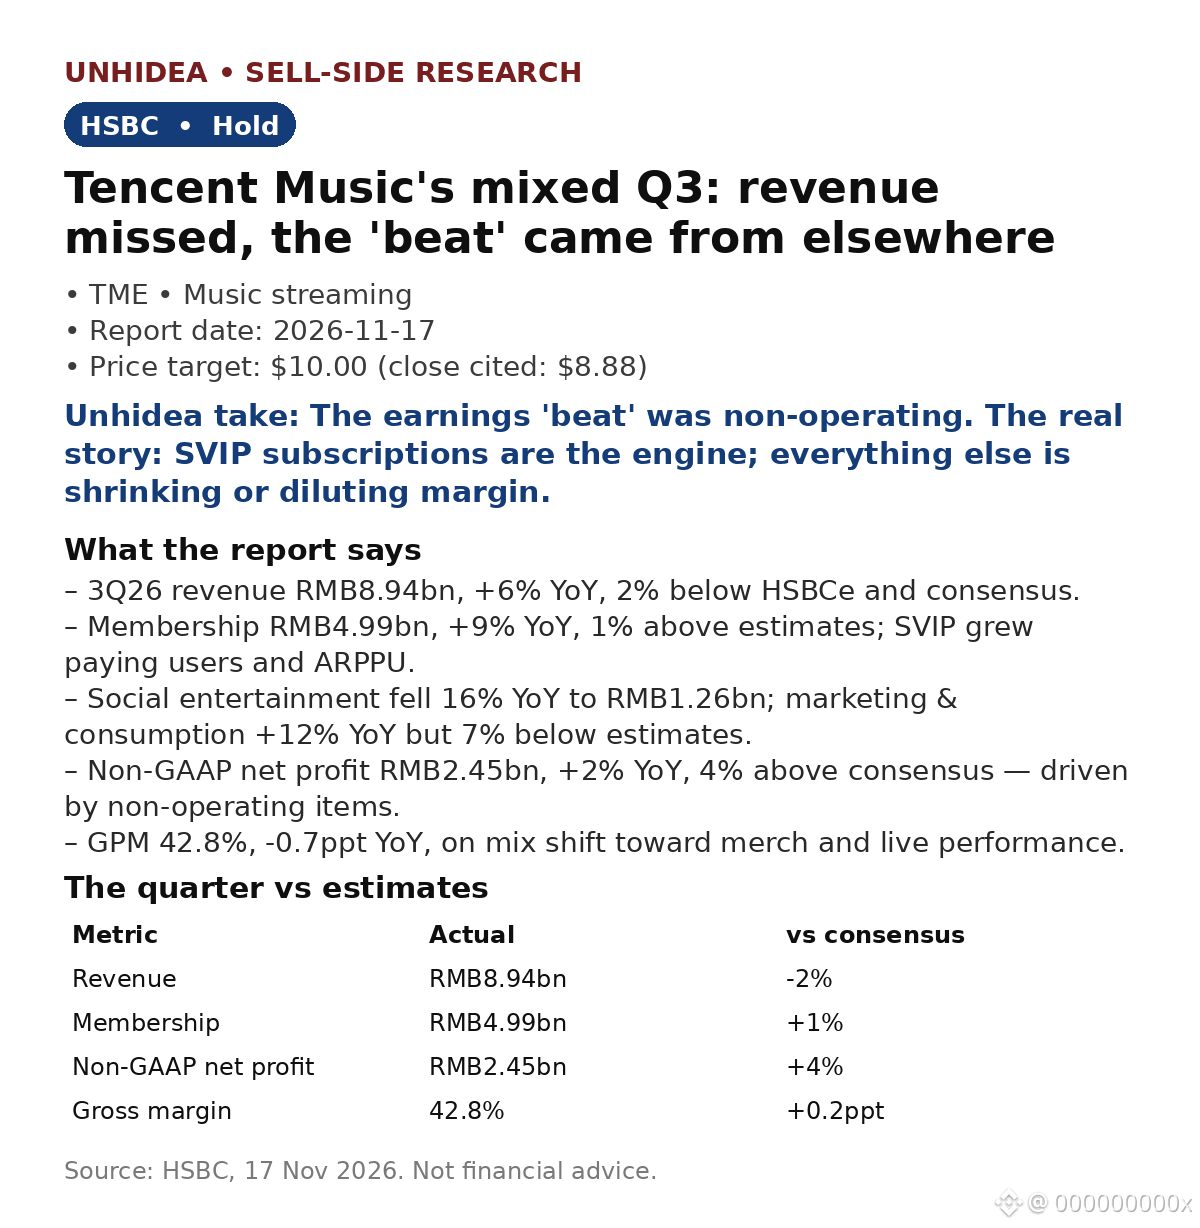
$TME: los ingresos del 3T no alcanzaron las expectativas: RMB8.94B, +6% interanual, 2% por debajo del consenso; pero HSBC mantiene la recomendación de Mantener y un precio objetivo de $10.00
- Las membresías fueron el motor: RMB4.99B, +9% interanual, 1% por encima de las estimaciones; SVIP impulsó el crecimiento de usuarios de pago y del ARPPU.
- El entretenimiento social cayó un 16% interanual, hasta RMB1.26B; marketing y consumo crecieron un 12%, pero quedaron un 7% por debajo de las expectativas.
- Beneficio neto no GAAP de RMB2.45B, +2% interanual, un 4% por encima del consenso; pero la sorpresa positiva se debió a partidas no operativas, no al negocio.
- Margen bruto del 42.8%, -0.7 puntos porcentuales interanuales, al aumentar la proporción de mercancías y espectáculos en vivo en la mezcla.
- Recompra: 34.7m ADS por ~$300M en el 3T, el 2.1% de la capitalización bursátil en un solo trimestre.
Valoración: el precio objetivo de $10.00 está ~13% por encima del cierre de $8.88 citado (16 de noviembre).
Lectura de Unhidea: una «sorpresa positiva» basada en partidas no operativas no es una sorpresa positiva operativa; al excluirlas, el trimestre no alcanzó las expectativas y el beneficio operativo no GAAP se mantuvo sin cambios interanuales.
Lectura de Unhidea: TME se está convirtiendo discretamente en una empresa de suscripciones; SVIP es el motor duradero. Evalúala por el ARPPU de las membresías, no por los ingresos combinados.
Riesgos: costes de integración de Ximalaya, descenso del entretenimiento social y presión sobre los márgenes por la mezcla de productos.
Fuente: HSBC, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
- Las membresías fueron el motor: RMB4.99B, +9% interanual, 1% por encima de las estimaciones; SVIP impulsó el crecimiento de usuarios de pago y del ARPPU.
- El entretenimiento social cayó un 16% interanual, hasta RMB1.26B; marketing y consumo crecieron un 12%, pero quedaron un 7% por debajo de las expectativas.
- Beneficio neto no GAAP de RMB2.45B, +2% interanual, un 4% por encima del consenso; pero la sorpresa positiva se debió a partidas no operativas, no al negocio.
- Margen bruto del 42.8%, -0.7 puntos porcentuales interanuales, al aumentar la proporción de mercancías y espectáculos en vivo en la mezcla.
- Recompra: 34.7m ADS por ~$300M en el 3T, el 2.1% de la capitalización bursátil en un solo trimestre.
Valoración: el precio objetivo de $10.00 está ~13% por encima del cierre de $8.88 citado (16 de noviembre).
Lectura de Unhidea: una «sorpresa positiva» basada en partidas no operativas no es una sorpresa positiva operativa; al excluirlas, el trimestre no alcanzó las expectativas y el beneficio operativo no GAAP se mantuvo sin cambios interanuales.
Lectura de Unhidea: TME se está convirtiendo discretamente en una empresa de suscripciones; SVIP es el motor duradero. Evalúala por el ARPPU de las membresías, no por los ingresos combinados.
Riesgos: costes de integración de Ximalaya, descenso del entretenimiento social y presión sobre los márgenes por la mezcla de productos.
Fuente: HSBC, 17 de noviembre de 2026. Esto no es asesoramiento financiero.