$NVDA: récord en el T3 — ingresos de $115.8B, +103% interanual — pero Bernstein mantiene «Market-Perform» y un precio objetivo de $200
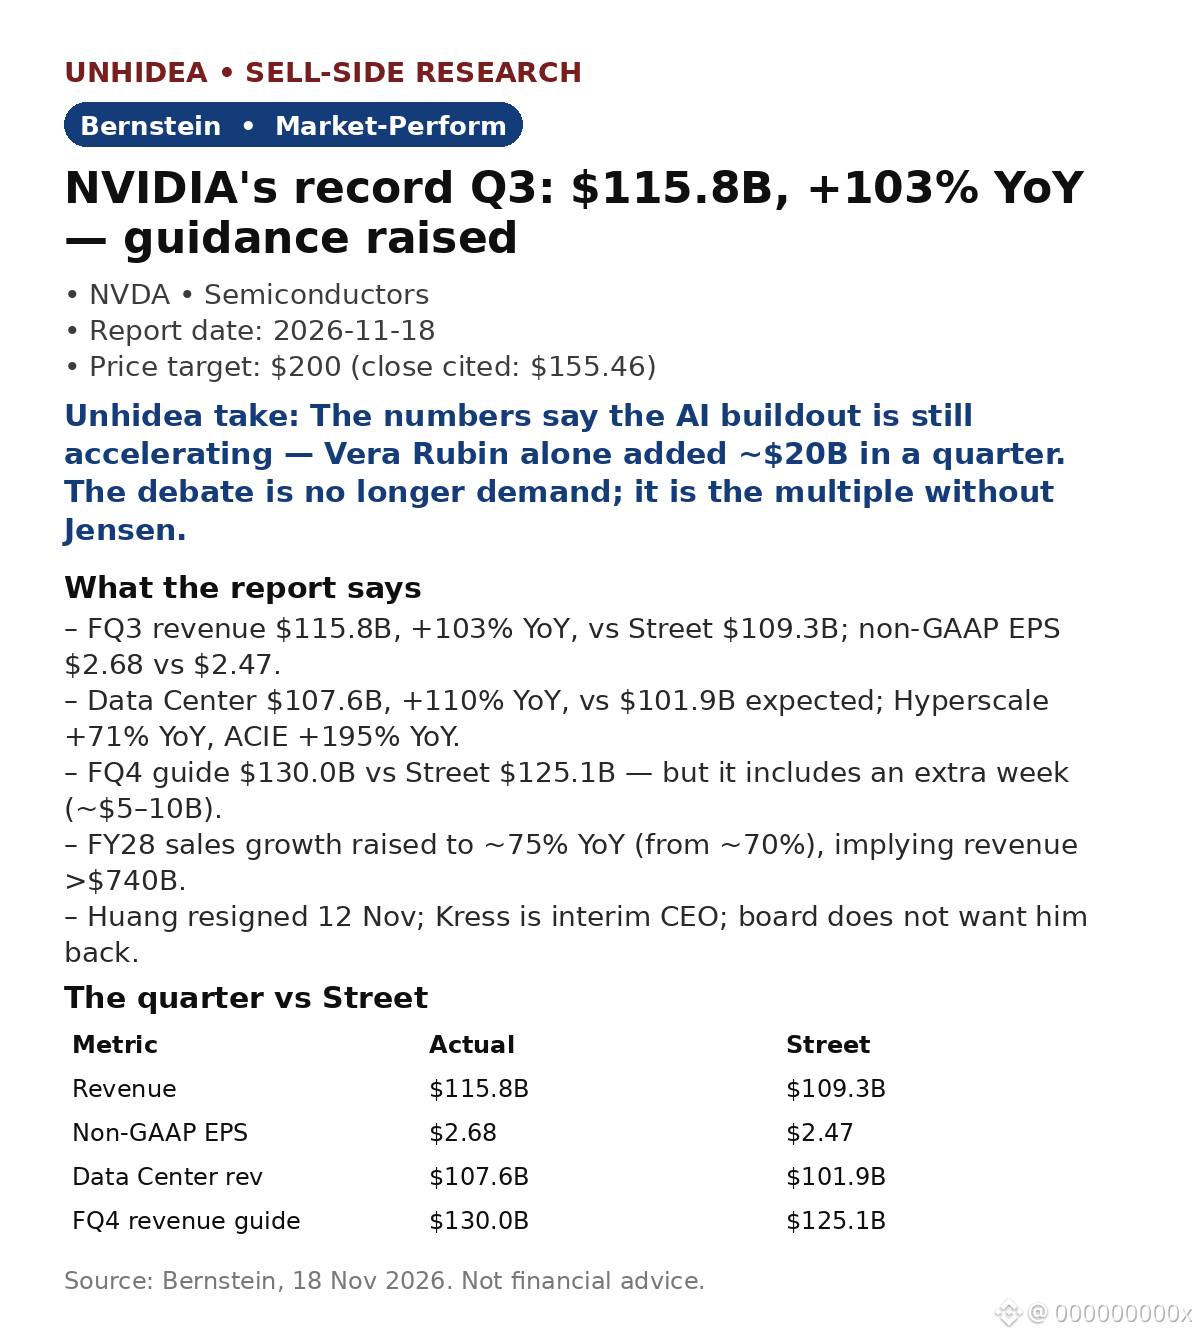
Superó las expectativas en el T3 fiscal: ingresos de $115.8B (+103% interanual, +20% intertrimestral) frente a los $109.3B previstos por el consenso; BPA de $2.68 frente a $2.47. Centro de datos: $107.6B, +110% interanual, frente a los $101.9B esperados. Vera Rubin aportó unos $20B: el lanzamiento más sólido en la historia de la empresa.
- Previsión para el T4 fiscal: $130B (±3%) frente a los $125.1B del consenso; pero incluye una semana adicional (~$5–10B), así que la previsión normalizada probablemente fue débil.
- El crecimiento de ventas para el AF28 se elevó a ~75% interanual (desde ~70%), lo que implica ingresos de >$740B, incluso con las nuevas sanciones del BIS.
- Liderazgo: Huang dimitió el 12 de noviembre; Kress es el director ejecutivo interino; el consejo no quiere que vuelva — estabilidad a corto plazo, pero persisten las dudas a largo plazo.
Valoración: el precio objetivo de $200 está ~29% por encima del cierre citado de $155.46 (17 de noviembre); rango de 52 semanas: $148.80–$243.37.
La lectura de Unhidea: las cifras indican que la expansión de la IA sigue acelerándose — Rubin por sí solo generó unos $20B en un trimestre. El debate ya no es la demanda, sino el múltiplo sin Jensen.
La lectura de Unhidea: si se excluye la semana adicional, la previsión del T4 es menos espectacular de lo que parece; la revisión al alza hasta ~75% para el AF28 es la señal importante.
Riesgos: transición de liderazgo, controles a las exportaciones, compromisos de suministro de $390B y mínimo de márgenes.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Superó las expectativas en el T3 fiscal: ingresos de $115.8B (+103% interanual, +20% intertrimestral) frente a los $109.3B previstos por el consenso; BPA de $2.68 frente a $2.47. Centro de datos: $107.6B, +110% interanual, frente a los $101.9B esperados. Vera Rubin aportó unos $20B: el lanzamiento más sólido en la historia de la empresa.
- Previsión para el T4 fiscal: $130B (±3%) frente a los $125.1B del consenso; pero incluye una semana adicional (~$5–10B), así que la previsión normalizada probablemente fue débil.
- El crecimiento de ventas para el AF28 se elevó a ~75% interanual (desde ~70%), lo que implica ingresos de >$740B, incluso con las nuevas sanciones del BIS.
- Liderazgo: Huang dimitió el 12 de noviembre; Kress es el director ejecutivo interino; el consejo no quiere que vuelva — estabilidad a corto plazo, pero persisten las dudas a largo plazo.
Valoración: el precio objetivo de $200 está ~29% por encima del cierre citado de $155.46 (17 de noviembre); rango de 52 semanas: $148.80–$243.37.
La lectura de Unhidea: las cifras indican que la expansión de la IA sigue acelerándose — Rubin por sí solo generó unos $20B en un trimestre. El debate ya no es la demanda, sino el múltiplo sin Jensen.
La lectura de Unhidea: si se excluye la semana adicional, la previsión del T4 es menos espectacular de lo que parece; la revisión al alza hasta ~75% para el AF28 es la señal importante.
Riesgos: transición de liderazgo, controles a las exportaciones, compromisos de suministro de $390B y mínimo de márgenes.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.