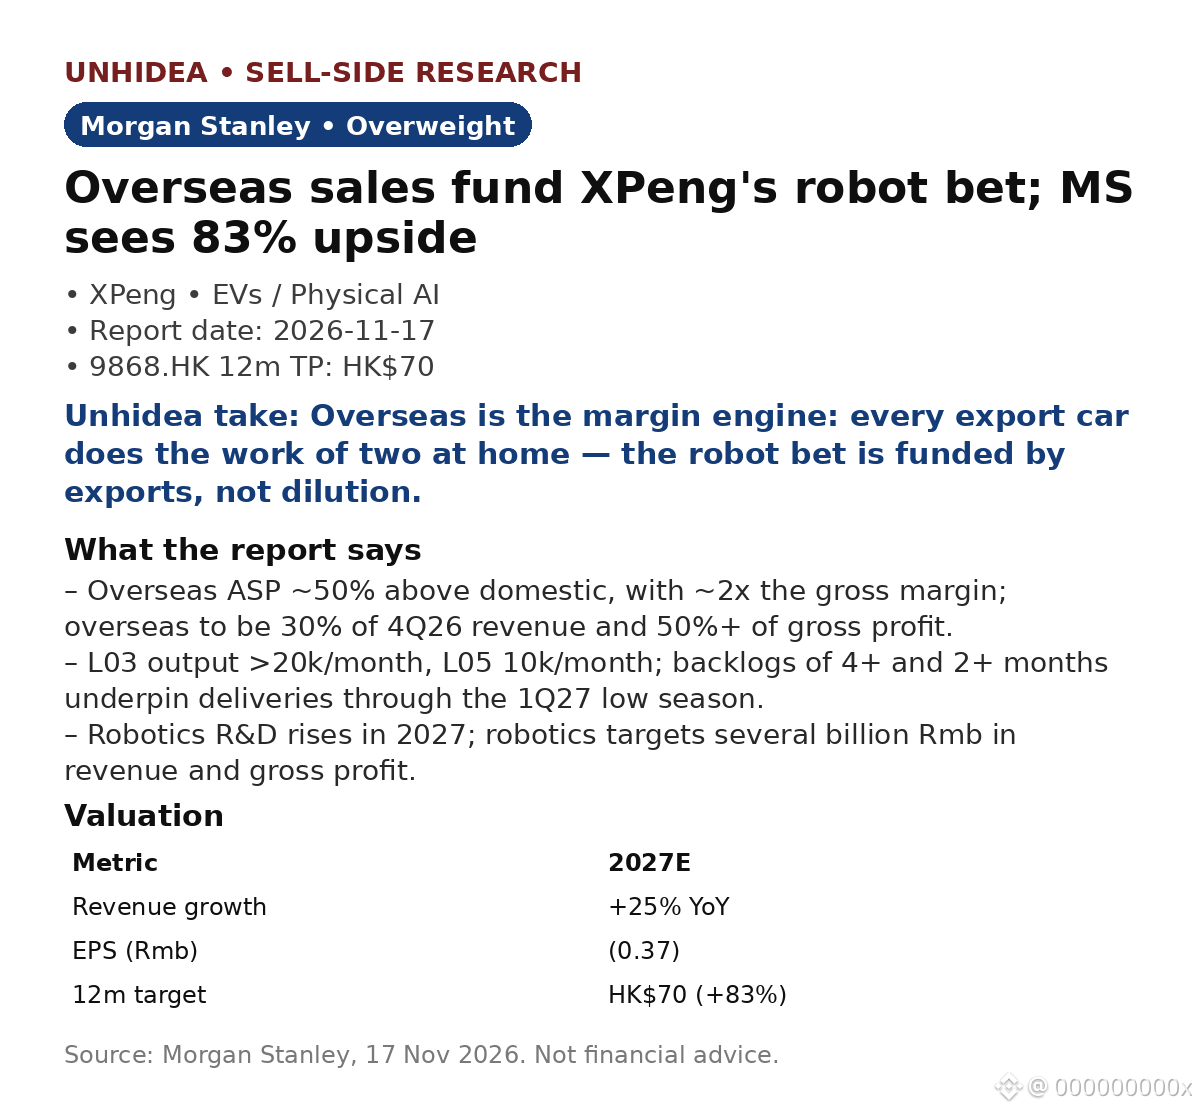
$9868.HK: Los vehículos de XPeng en el extranjero generan márgenes ~2 veces mayores que los nacionales: Morgan Stanley afirma que las exportaciones ahora financian la apuesta por los robots. Sobreponderar, precio objetivo de HK$70, potencial alcista del 83% frente al cierre de HK$38.28 (17 nov.).
El precio de venta promedio en el extranjero es ~50% superior al nacional, con un margen bruto ~2 veces mayor. MS prevé que los mercados extranjeros representen el 30% de los ingresos del 4T26 y más de la mitad del beneficio bruto, manteniendo el margen bruto de los vehículos en el 12–13% pese a una mayor proporción de MONA en la mezcla.
La producción está agotada para los próximos meses: el L03 supera las 20.000 unidades al mes y el L05, las 10.000, con una cartera de pedidos de más de 4 y más de 2 meses, respectivamente, que sostendrá las entregas durante la temporada baja del 1T27.
La robótica es la próxima etapa: la inversión en I+D automotriz se mantiene en ~Rmb5bn, la inversión en I+D robótica aumenta en 2027 y apunta a generar varios miles de millones de Rmb en ingresos y beneficio bruto, financiada con un flujo de caja libre positivo (inversión de capital anual de Rmb3–4bn).
MS estima ingresos de Rmb103.3bn en 2027E (+25% interanual) y el primer beneficio en 2028E (BPA de Rmb0.23 frente a una pérdida de Rmb0.37 en 2027E).
La lectura de Unhidea: el negocio internacional es el motor de los márgenes; cada vehículo exportado hace el trabajo de dos en el mercado nacional, así que las exportaciones financian la apuesta por los robots, no la dilución.
La lectura de Unhidea: hay que observar si los ingresos de robótica llegan en 2027; hasta entonces, XPeng cotiza como un fabricante de automóviles con una historia de robots.
Riesgos: competencia; presión sobre el flujo de caja; menor demanda. Fuente: Morgan Stanley, 17 nov. 2026. Esto no es asesoramiento financiero.
El precio de venta promedio en el extranjero es ~50% superior al nacional, con un margen bruto ~2 veces mayor. MS prevé que los mercados extranjeros representen el 30% de los ingresos del 4T26 y más de la mitad del beneficio bruto, manteniendo el margen bruto de los vehículos en el 12–13% pese a una mayor proporción de MONA en la mezcla.
La producción está agotada para los próximos meses: el L03 supera las 20.000 unidades al mes y el L05, las 10.000, con una cartera de pedidos de más de 4 y más de 2 meses, respectivamente, que sostendrá las entregas durante la temporada baja del 1T27.
La robótica es la próxima etapa: la inversión en I+D automotriz se mantiene en ~Rmb5bn, la inversión en I+D robótica aumenta en 2027 y apunta a generar varios miles de millones de Rmb en ingresos y beneficio bruto, financiada con un flujo de caja libre positivo (inversión de capital anual de Rmb3–4bn).
MS estima ingresos de Rmb103.3bn en 2027E (+25% interanual) y el primer beneficio en 2028E (BPA de Rmb0.23 frente a una pérdida de Rmb0.37 en 2027E).
La lectura de Unhidea: el negocio internacional es el motor de los márgenes; cada vehículo exportado hace el trabajo de dos en el mercado nacional, así que las exportaciones financian la apuesta por los robots, no la dilución.
La lectura de Unhidea: hay que observar si los ingresos de robótica llegan en 2027; hasta entonces, XPeng cotiza como un fabricante de automóviles con una historia de robots.
Riesgos: competencia; presión sobre el flujo de caja; menor demanda. Fuente: Morgan Stanley, 17 nov. 2026. Esto no es asesoramiento financiero.