Los resultados de Nvidia son una pasada: en un trimestre vendió 107.600 millones de dólares en centros de datos, más del doble que hace un año. La previsión para el Q4 se dispara hasta los 130.000 millones y el año que viene esperan crecer otro 70-75%.
Por un lado, están los pedidos: Microsoft, Google, Amazon y Meta invirtieron 201.900 millones de dólares en un trimestre para construir centros de datos, el doble que en el mismo periodo del año pasado. La demanda no es el problema; en agosto, la propia Nvidia dijo que el cuello de botella era la capacidad de producción, no los clientes. Por otro lado, hay tres obstáculos: la electricidad: Gartner dice que, para 2027, la falta de energía limitará al 40% de los centros de datos de IA; la memoria: la previsión de margen bruto cayó del 75% al 71-72%, y Nvidia reconoció que la memoria está demasiado cara; y el dinero: una parte cada vez mayor de esos 201.900 millones se financia con deuda. Si los acreedores aprietan, el siguiente pedido será el primero en enfriarse.
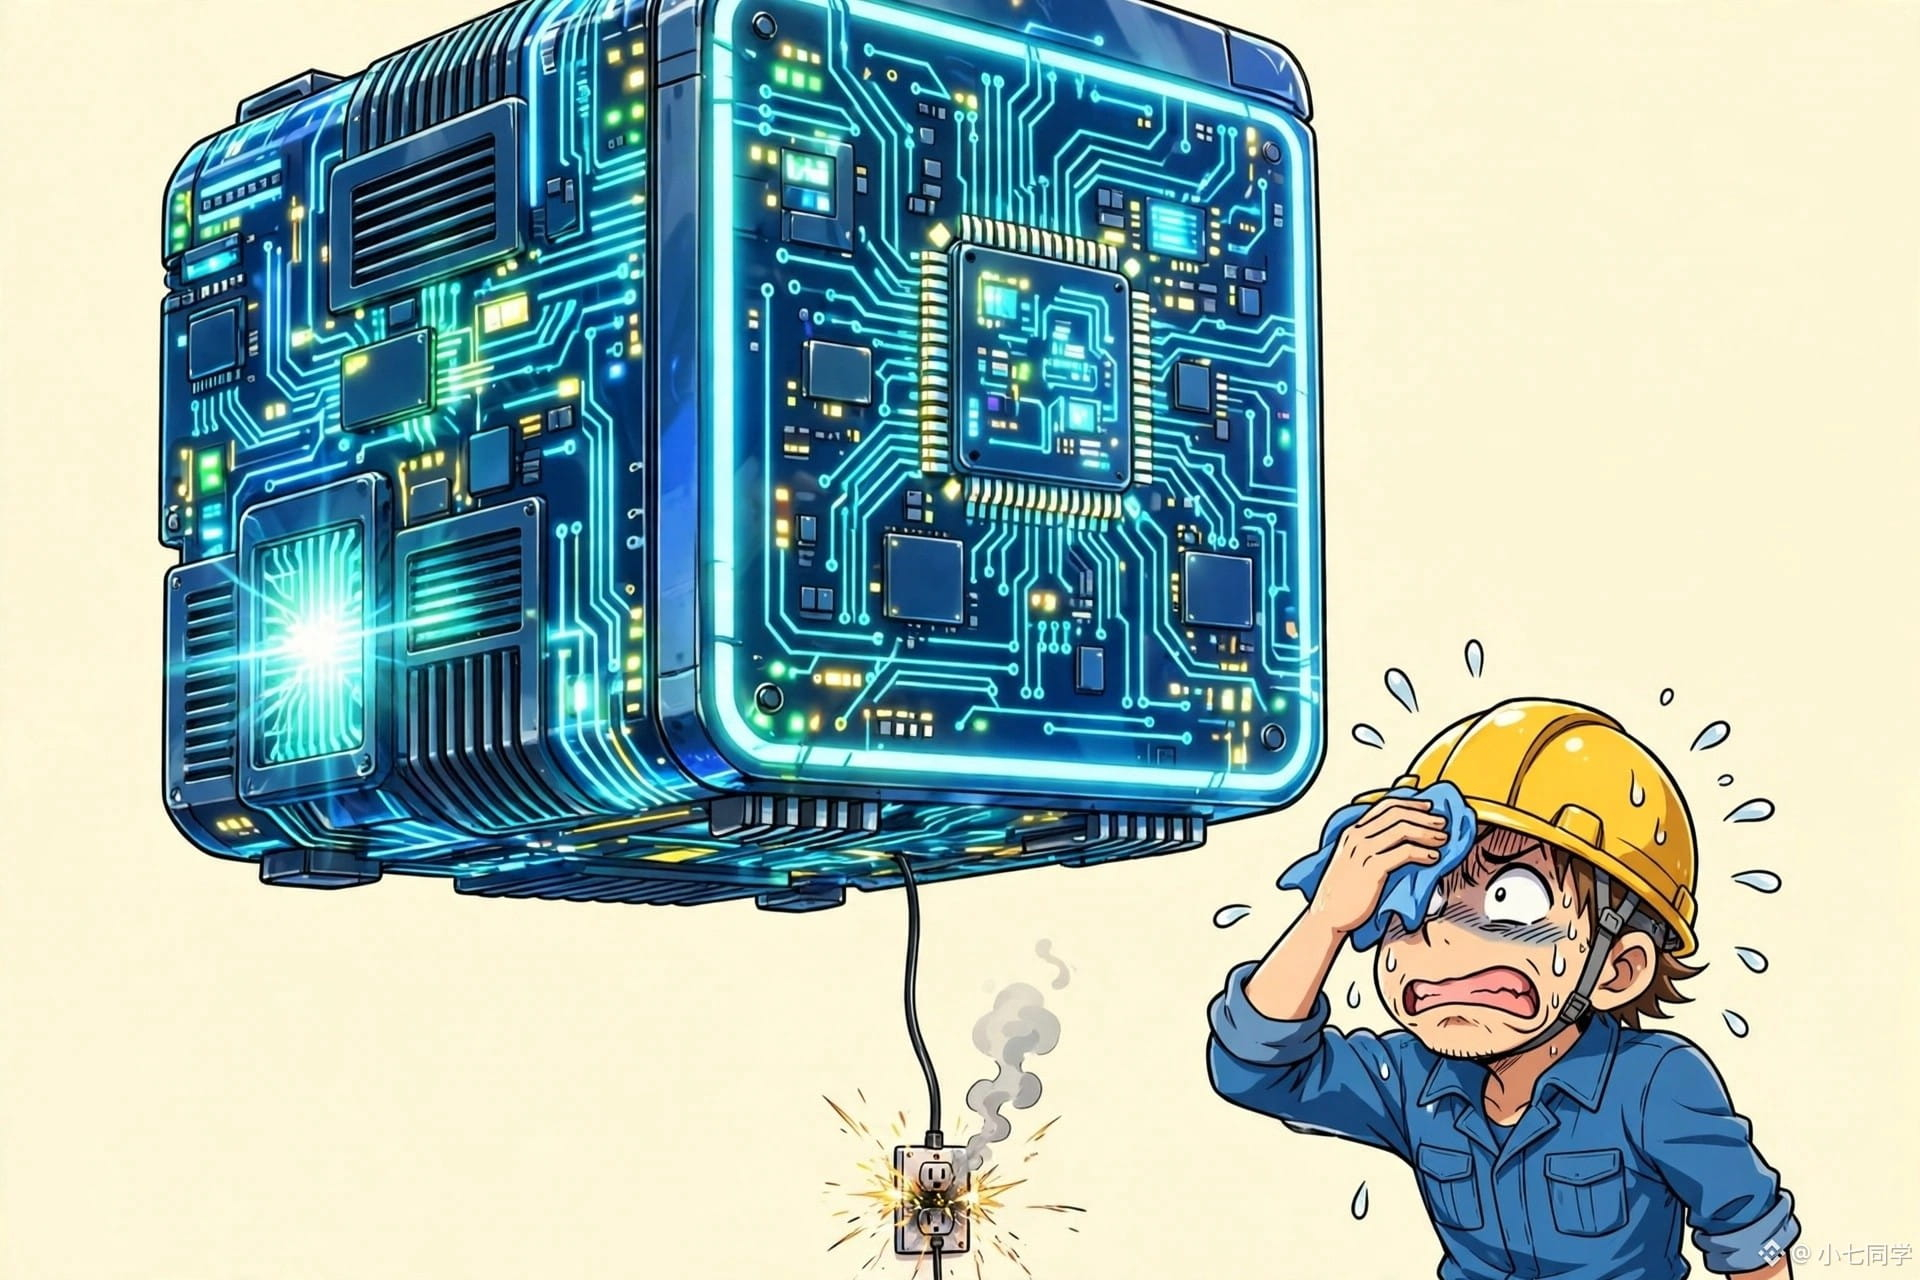
Mi postura: vender los chips no significa que las máquinas estén funcionando. No basta con venderlos: tienen que conectarse a la corriente, ponerse en marcha y generar dinero. De los tres obstáculos, apuesto primero por la electricidad; conectar a la red eléctrica lleva mucho más tiempo que fabricar chips.
¿De qué lado estás? ¿Qué será lo primero que frene a Nvidia: la electricidad, la memoria o quienes prestan el dinero?
#NVDA
Por un lado, están los pedidos: Microsoft, Google, Amazon y Meta invirtieron 201.900 millones de dólares en un trimestre para construir centros de datos, el doble que en el mismo periodo del año pasado. La demanda no es el problema; en agosto, la propia Nvidia dijo que el cuello de botella era la capacidad de producción, no los clientes. Por otro lado, hay tres obstáculos: la electricidad: Gartner dice que, para 2027, la falta de energía limitará al 40% de los centros de datos de IA; la memoria: la previsión de margen bruto cayó del 75% al 71-72%, y Nvidia reconoció que la memoria está demasiado cara; y el dinero: una parte cada vez mayor de esos 201.900 millones se financia con deuda. Si los acreedores aprietan, el siguiente pedido será el primero en enfriarse.
Mi postura: vender los chips no significa que las máquinas estén funcionando. No basta con venderlos: tienen que conectarse a la corriente, ponerse en marcha y generar dinero. De los tres obstáculos, apuesto primero por la electricidad; conectar a la red eléctrica lleva mucho más tiempo que fabricar chips.
¿De qué lado estás? ¿Qué será lo primero que frene a Nvidia: la electricidad, la memoria o quienes prestan el dinero?
#NVDA