Estrategias prácticas de call cubierta y venta de put con las que Duan Yongping esquivó la caída del 31% de Nvidia
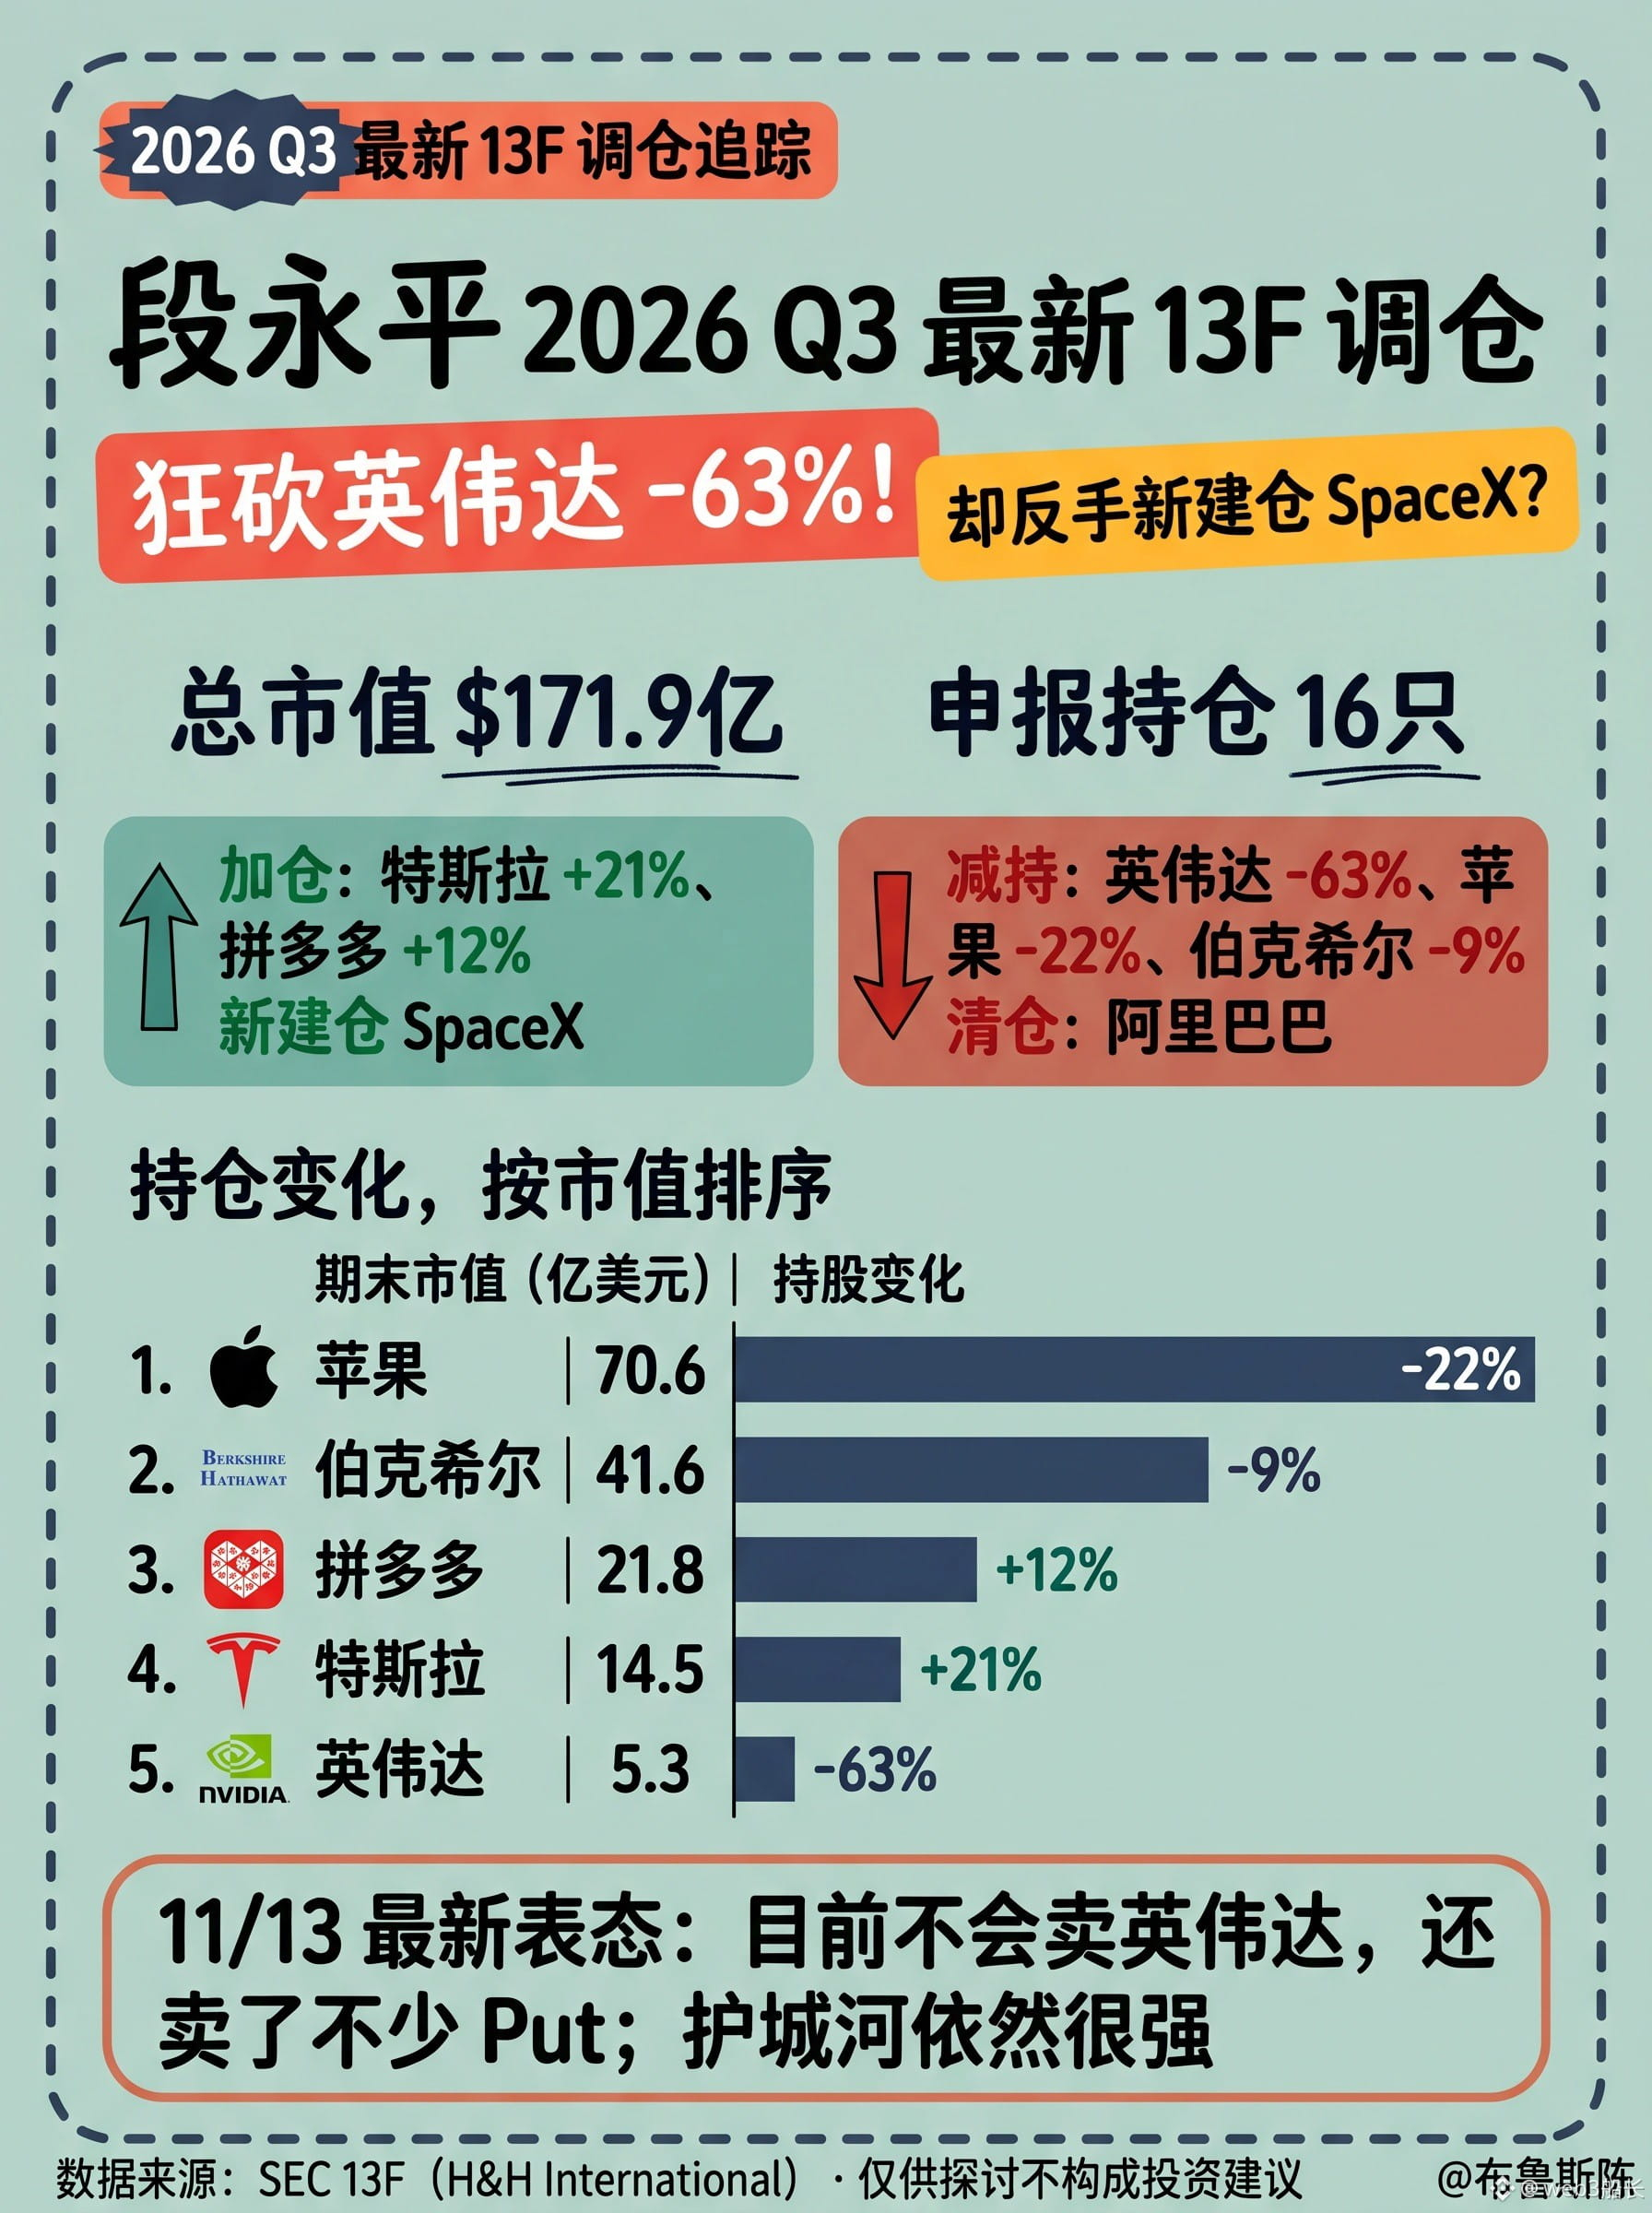
La sencillez es la esencia. Anoche, en cuanto se publicó el informe 13F del tercer trimestre de 2026 de Duan Yongping, todos empezaron a especular con que quizá se había enterado de algo antes que los demás. Al fin y al cabo, en el tercer trimestre acababa de recortar un 63% su posición en Nvidia y, poco más de un mes después, Huang sorprendió a todos con rumores de dimisión y la acción se desplomó más de un 31%. La cronología parece demasiado increíble.
Pero, si se combinan sus declaraciones en Xueqiu con sus movimientos en opciones, queda claro que no tenía ninguna capacidad de previsión sobrenatural: simplemente aplicó la disciplina férrea propia de un operador:
¿Vendió en máximos? En realidad, las opciones call cubiertas se ejercieron y las acciones se entregaron automáticamente
En el primer trimestre de este año, cuando el entusiasmo por la IA estaba en su punto álgido, llegó a comprar hasta 13,84 millones de acciones. Pero desde que la cotización empezó a subir con fuerza en el segundo trimestre, fue vendiendo opciones call cubiertas (Covered Call) de forma continuada en niveles altos. Cuando la cotización superó el precio de ejercicio, las acciones se asignaron automáticamente al ejercerse las opciones. En esencia, consideró que las expectativas a corto plazo ya habían ido demasiado lejos respecto a los fundamentales; siguiendo su disciplina, se quedó con las primas y aseguró las ganancias, sin intentar llevarse el último bocado.
¿Tras el desplome no huyó, sino que compró más? En plena ola de pánico, vendió opciones put para cobrar primas
Después de que Nvidia se desplomara más de un 31%, no solo mantuvo el 3% restante de su posición, sino que, cuando la volatilidad implícita (IV) y las primas de las opciones se dispararon, vendió discretamente opciones put (Sell Put), con la intención de volver a comprar acciones a un margen de seguridad mayor y a precios más bajos. En sus propias palabras: «El precio ya lo refleja todo; quiero ver si la empresa puede salir de la crisis». (Quienes operan con opciones sobre criptomonedas o hacen inversiones de doble moneda probablemente conocen bien esta estrategia de vender puts para cobrar primas en momentos de pánico.)
¿Adónde fue a parar el enorme flujo de efectivo obtenido con las ventas?
El informe 13F muestra que, en el tercer trimestre, no solo redujo sus posiciones en Nvidia, Google (-41,5%) y Apple (-21,76%), sino que también liquidó por completo sus posiciones en Alibaba y Circle (CRCL), gigante de las stablecoins. Destinó buena parte del capital liberado a aumentar sus posiciones en Pinduoduo (compró casi 2,97 millones de acciones más y pasó a ser su tercera mayor posición) y Tesla (añadió cerca de 700.000 acciones): por un lado, un líder del consumo con un flujo de caja muy sólido; por otro, el ecosistema de Musk, con barreras competitivas en robótica y aeroespacial.
No hace falta tener poderes para predecir el futuro: basta con la disciplina de asegurar ganancias en medio de la euforia y comprar cuando cunde el pánico.
(Nota: Los datos proceden de los formularios SEC 13F presentados públicamente y de declaraciones públicas. El contenido se ofrece únicamente para analizar la lógica de las operaciones y no constituye asesoramiento de inversión.)
#NVDA
La sencillez es la esencia. Anoche, en cuanto se publicó el informe 13F del tercer trimestre de 2026 de Duan Yongping, todos empezaron a especular con que quizá se había enterado de algo antes que los demás. Al fin y al cabo, en el tercer trimestre acababa de recortar un 63% su posición en Nvidia y, poco más de un mes después, Huang sorprendió a todos con rumores de dimisión y la acción se desplomó más de un 31%. La cronología parece demasiado increíble.
Pero, si se combinan sus declaraciones en Xueqiu con sus movimientos en opciones, queda claro que no tenía ninguna capacidad de previsión sobrenatural: simplemente aplicó la disciplina férrea propia de un operador:
¿Vendió en máximos? En realidad, las opciones call cubiertas se ejercieron y las acciones se entregaron automáticamente
En el primer trimestre de este año, cuando el entusiasmo por la IA estaba en su punto álgido, llegó a comprar hasta 13,84 millones de acciones. Pero desde que la cotización empezó a subir con fuerza en el segundo trimestre, fue vendiendo opciones call cubiertas (Covered Call) de forma continuada en niveles altos. Cuando la cotización superó el precio de ejercicio, las acciones se asignaron automáticamente al ejercerse las opciones. En esencia, consideró que las expectativas a corto plazo ya habían ido demasiado lejos respecto a los fundamentales; siguiendo su disciplina, se quedó con las primas y aseguró las ganancias, sin intentar llevarse el último bocado.
¿Tras el desplome no huyó, sino que compró más? En plena ola de pánico, vendió opciones put para cobrar primas
Después de que Nvidia se desplomara más de un 31%, no solo mantuvo el 3% restante de su posición, sino que, cuando la volatilidad implícita (IV) y las primas de las opciones se dispararon, vendió discretamente opciones put (Sell Put), con la intención de volver a comprar acciones a un margen de seguridad mayor y a precios más bajos. En sus propias palabras: «El precio ya lo refleja todo; quiero ver si la empresa puede salir de la crisis». (Quienes operan con opciones sobre criptomonedas o hacen inversiones de doble moneda probablemente conocen bien esta estrategia de vender puts para cobrar primas en momentos de pánico.)
¿Adónde fue a parar el enorme flujo de efectivo obtenido con las ventas?
El informe 13F muestra que, en el tercer trimestre, no solo redujo sus posiciones en Nvidia, Google (-41,5%) y Apple (-21,76%), sino que también liquidó por completo sus posiciones en Alibaba y Circle (CRCL), gigante de las stablecoins. Destinó buena parte del capital liberado a aumentar sus posiciones en Pinduoduo (compró casi 2,97 millones de acciones más y pasó a ser su tercera mayor posición) y Tesla (añadió cerca de 700.000 acciones): por un lado, un líder del consumo con un flujo de caja muy sólido; por otro, el ecosistema de Musk, con barreras competitivas en robótica y aeroespacial.
No hace falta tener poderes para predecir el futuro: basta con la disciplina de asegurar ganancias en medio de la euforia y comprar cuando cunde el pánico.
(Nota: Los datos proceden de los formularios SEC 13F presentados públicamente y de declaraciones públicas. El contenido se ofrece únicamente para analizar la lógica de las operaciones y no constituye asesoramiento de inversión.)
#NVDA