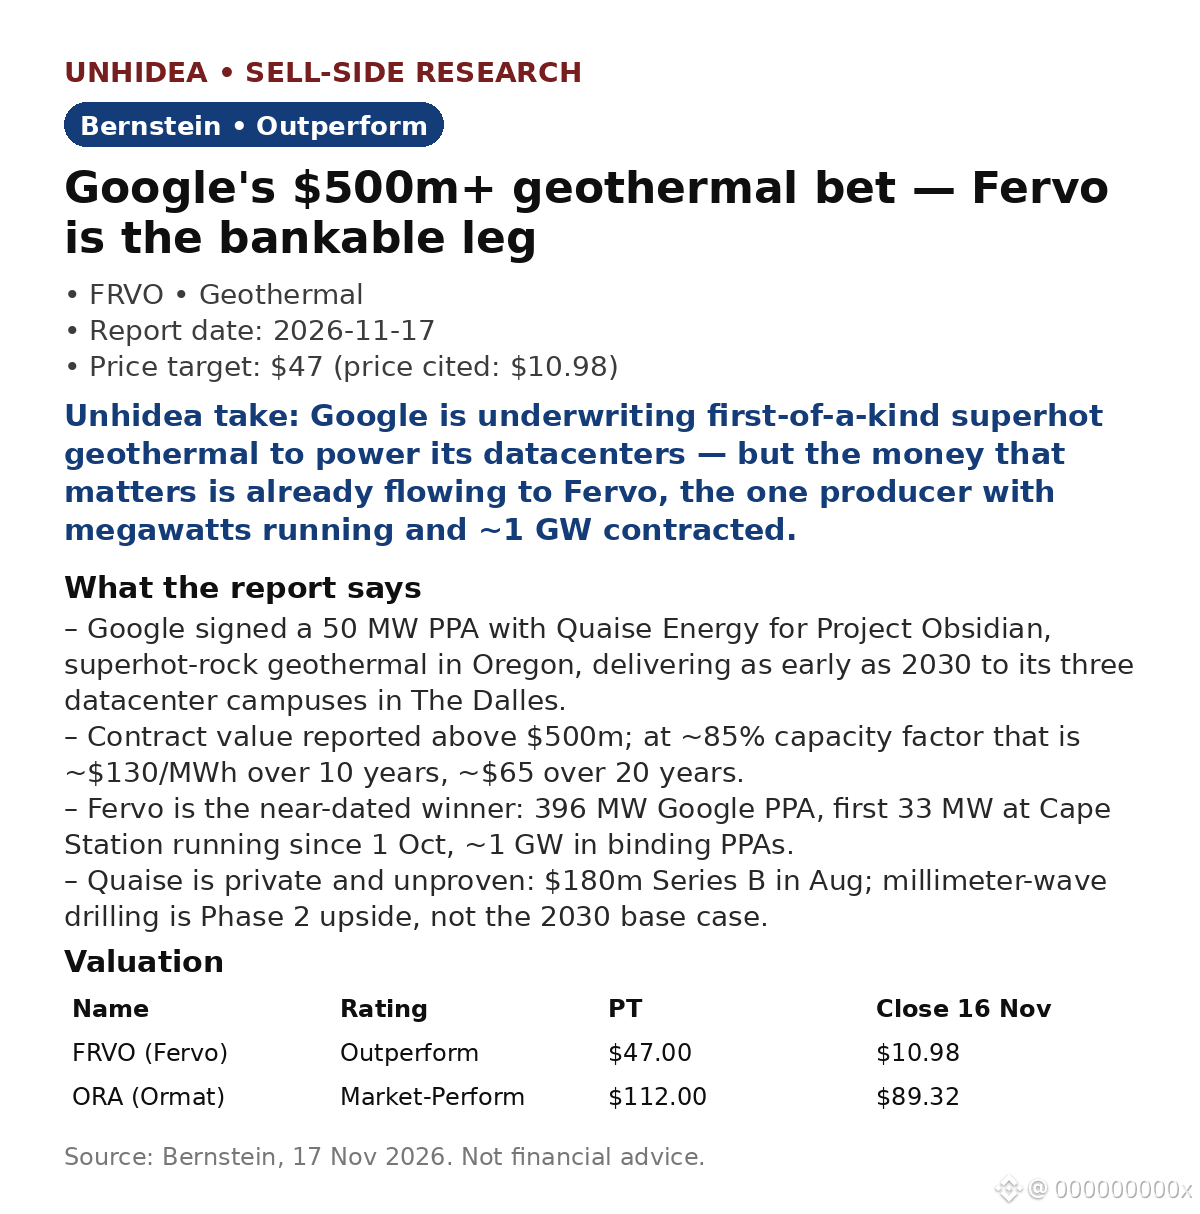
$FRVO: Google firmó un PPA geotérmico de 50 MW valorado en más de $500m, y Bernstein afirma que Fervo es la verdadera ganadora. Rendimiento superior, precio objetivo de $47: ~4,3x el cierre de $10.98 citado (16 nov.).
El acuerdo es con Quaise Energy para el Proyecto Obsidian, un proyecto pionero de roca supercaliente en Oregón, cuya entrega podría comenzar en 2030. Con un factor de capacidad de ~85%, $500m equivalen a ~$130/MWh durante 10 años o ~$65 durante 20 (cálculo de Bernstein).
Por qué Fervo y no Quaise: Quaise es privada y no está probada; la perforación con ondas milimétricas es un potencial alcista de la Fase 2, no el escenario base para 2030. Fervo tiene 396 MW contratados con Google, los primeros 33 MW de Cape Station están en funcionamiento desde el 1 de oct., y cuenta con ~1 GW en PPA vinculantes: «el tramo más próximo en el tiempo y más financiable».
Valoración: FRVO aún no es rentable (BPA estimado para 2026: -$0.10), así que el precio objetivo de $47 se basa en el EBITDA de 2035 a 10,5x EV/EBITDA, descontado al presente: una apuesta a largo plazo, no un múltiplo a corto plazo.
Opinión de Unhidea: los hiperescaladores ahora asumen el riesgo tecnológico para asegurar energía limpia, firme y disponible 24/7; el valor de la escasez beneficia a los activos que ya producen, no a las opciones sobre pozos no probados.
Opinión de Unhidea: hay que vigilar quién asume el riesgo de retrasos en la fecha de inicio de operaciones comerciales (COD): entregar en 2030 desde un pozo pionero es una promesa, no un proyecto en marcha.
Riesgos: productividad del subsuelo, perforación con ondas milimétricas a escala y transmisión hasta The Dalles. Fuente: Bernstein, 17 nov. 2026. Esto no constituye asesoramiento financiero.
El acuerdo es con Quaise Energy para el Proyecto Obsidian, un proyecto pionero de roca supercaliente en Oregón, cuya entrega podría comenzar en 2030. Con un factor de capacidad de ~85%, $500m equivalen a ~$130/MWh durante 10 años o ~$65 durante 20 (cálculo de Bernstein).
Por qué Fervo y no Quaise: Quaise es privada y no está probada; la perforación con ondas milimétricas es un potencial alcista de la Fase 2, no el escenario base para 2030. Fervo tiene 396 MW contratados con Google, los primeros 33 MW de Cape Station están en funcionamiento desde el 1 de oct., y cuenta con ~1 GW en PPA vinculantes: «el tramo más próximo en el tiempo y más financiable».
Valoración: FRVO aún no es rentable (BPA estimado para 2026: -$0.10), así que el precio objetivo de $47 se basa en el EBITDA de 2035 a 10,5x EV/EBITDA, descontado al presente: una apuesta a largo plazo, no un múltiplo a corto plazo.
Opinión de Unhidea: los hiperescaladores ahora asumen el riesgo tecnológico para asegurar energía limpia, firme y disponible 24/7; el valor de la escasez beneficia a los activos que ya producen, no a las opciones sobre pozos no probados.
Opinión de Unhidea: hay que vigilar quién asume el riesgo de retrasos en la fecha de inicio de operaciones comerciales (COD): entregar en 2030 desde un pozo pionero es una promesa, no un proyecto en marcha.
Riesgos: productividad del subsuelo, perforación con ondas milimétricas a escala y transmisión hasta The Dalles. Fuente: Bernstein, 17 nov. 2026. Esto no constituye asesoramiento financiero.