#NvidiaBeatsEstimatesWith$130BQ4Outlook
✅ Conclusión primero: el hashtag es correcto en cuanto a los hechos, pero incompleto. Los ingresos de Nvidia en el tercer trimestre del año fiscal 2027 y su previsión para el cuarto trimestre superaron las expectativas de Wall Street; sin embargo, «superar las estimaciones» y «tener fundamentos sólidos» no son lo mismo 🎯. Este informe de resultados se publicó en un contexto excepcional, tras la dimisión de Jensen Huang, una investigación de la SEC y la suspensión de los envíos a China; además, hay varios factores de riesgo clave que el hashtag oculta 🚩.
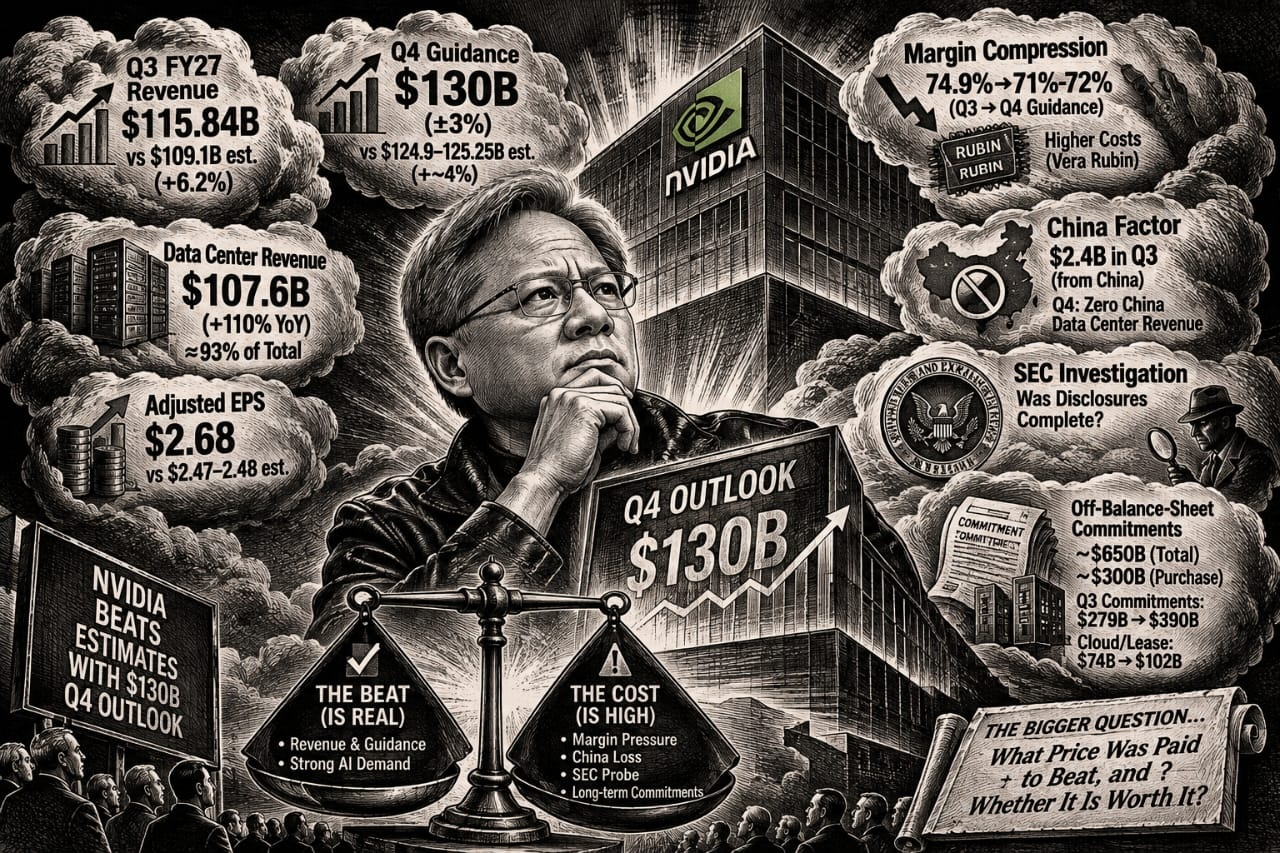
📊 Al comparar con las expectativas del mercado, las sorpresas positivas son reales. Los ingresos del tercer trimestre alcanzaron los 115.840 millones de dólares, frente a los aproximadamente 109.100 millones previstos por el consenso de LSEG, un resultado superior en cerca de un 6,2 % 📈. La previsión de ingresos para el cuarto trimestre, de 130.000 millones de dólares (±3 %), superó en aproximadamente un 4 % las expectativas del consenso, de unos 124.900–125.250 millones 🚀. Los ingresos del centro de datos fueron de 107.600 millones de dólares, un 110 % más que el año anterior, y representaron aproximadamente el 93 % de los ingresos totales 💾. El BPA ajustado de 2,68 dólares superó la previsión de consenso de 2,47–2,48 dólares 💰. Estas cifras indican que el negocio principal de chips de IA no se ha estancado debido a la agitación en la dirección y que los pedidos a corto plazo siguen siendo sólidos 💪.
⚠️ Sin embargo, el costo oculto tras «superar las estimaciones» es la compresión de los márgenes. El margen bruto ajustado del tercer trimestre fue del 74,9 %, pero las previsiones para el cuarto trimestre se han reducido al 71 %–72 % 📉. La dirección explicó que la plataforma Vera Rubin incurrió en costos iniciales más elevados, mientras que los pedidos existentes se ejecutaron a los precios anteriores, y que el nuevo sistema de precios no se implantará hasta el próximo año 🔧. Esto significa que la «superación» se debe al volumen, no a la rentabilidad 📦. La empresa está sacrificando margen a corto plazo para facilitar el lanzamiento de la nueva plataforma 🔄.
🇨🇳 El factor China ha desaparecido por completo de las previsiones. Nvidia aún registró 2.400 millones de dólares en ingresos por productos para centros de datos Hopper procedentes de China en el tercer trimestre, pero declaró explícitamente que las previsiones para el cuarto trimestre incluyen cero ingresos por computación para centros de datos procedentes de China, y ha dejado de enviar a China productos Hopper con licencia 🚫. No se trata de una decisión estratégica activa, sino de un ajuste pasivo ante los controles a la exportación y la presión geopolítica 🌍. Para una empresa cuyo negocio de centros de datos representa el 93 % de sus ingresos, borrar de las previsiones un mercado importante entero y aun así superar las expectativas demuestra que la demanda de otras regiones es efectivamente lo bastante fuerte, pero también significa que el crecimiento futuro ha perdido para siempre una variable 🔮.
🔍 La investigación de la SEC es la mayor incertidumbre que el hashtag no refleja. The Wall Street Journal informó que la SEC ha iniciado una investigación civil para determinar si las divulgaciones de Nvidia indujeron a error a los inversores, cuyo alcance incluye las relaciones de Jensen Huang y las ventas de chips en Asia 🕵️. Esta investigación no trata de fraude contable, sino de si «lo que la empresa comunicó a los inversores» fue completo y preciso 📋. Junto con las circunstancias inusuales de la renuncia de Jensen Huang, esto genera una auténtica crisis de confianza 😰. La directora ejecutiva interina, Colette Kress, afirmó durante la llamada que «el impulso es real», pero esta declaración no basta para contrarrestar la incertidumbre regulatoria 🎙️.
💼 La magnitud de los compromisos fuera de balance merece atención. Los datos institucionales muestran que, al cierre del segundo trimestre, Nvidia tenía aproximadamente 650.000 millones de dólares en compromisos fuera de balance, de los cuales unos 300.000 millones eran compromisos de compra, principalmente para asegurar capacidad de TSMC y HBM 🏭. Además, los compromisos de suministro del tercer trimestre aumentaron de 279.000 millones de dólares en el trimestre anterior a 390.000 millones, y los compromisos por servicios en la nube y arrendamientos de centros de datos subieron de 74.000 millones a 102.000 millones 📊. Estos compromisos no son pasivos en el balance, pero si la demanda de IA se enfría, se convertirán en presiones de costos rígidas 🧊. El efectivo actual de la empresa y el flujo de caja libre previsto ofrecen un margen suficiente, pero este margen presupone que la demanda seguirá creciendo ⚡.
🎯 En resumen, el hashtag es cierto, pero parcial. Nvidia sí superó las estimaciones, y la previsión de 130.000 millones de dólares para el cuarto trimestre es efectivamente superior a lo que esperaba el mercado ✅. Pero detrás de esta «superación» hay una retirada deliberada en los márgenes, una pérdida pasiva de los ingresos procedentes de China, la sombra de una investigación de la SEC y una magnitud creciente de compromisos a largo plazo ⚖️. Para los inversores, la verdadera pregunta no es «¿superó las estimaciones?», sino «¿qué precio pagó para superarlas y si valió la pena?» 🤔.


#BTC #Binance #AnthropicIPOPriceCouldExceed$80 #CanNvidia’sDataCenterGrowthContinue?