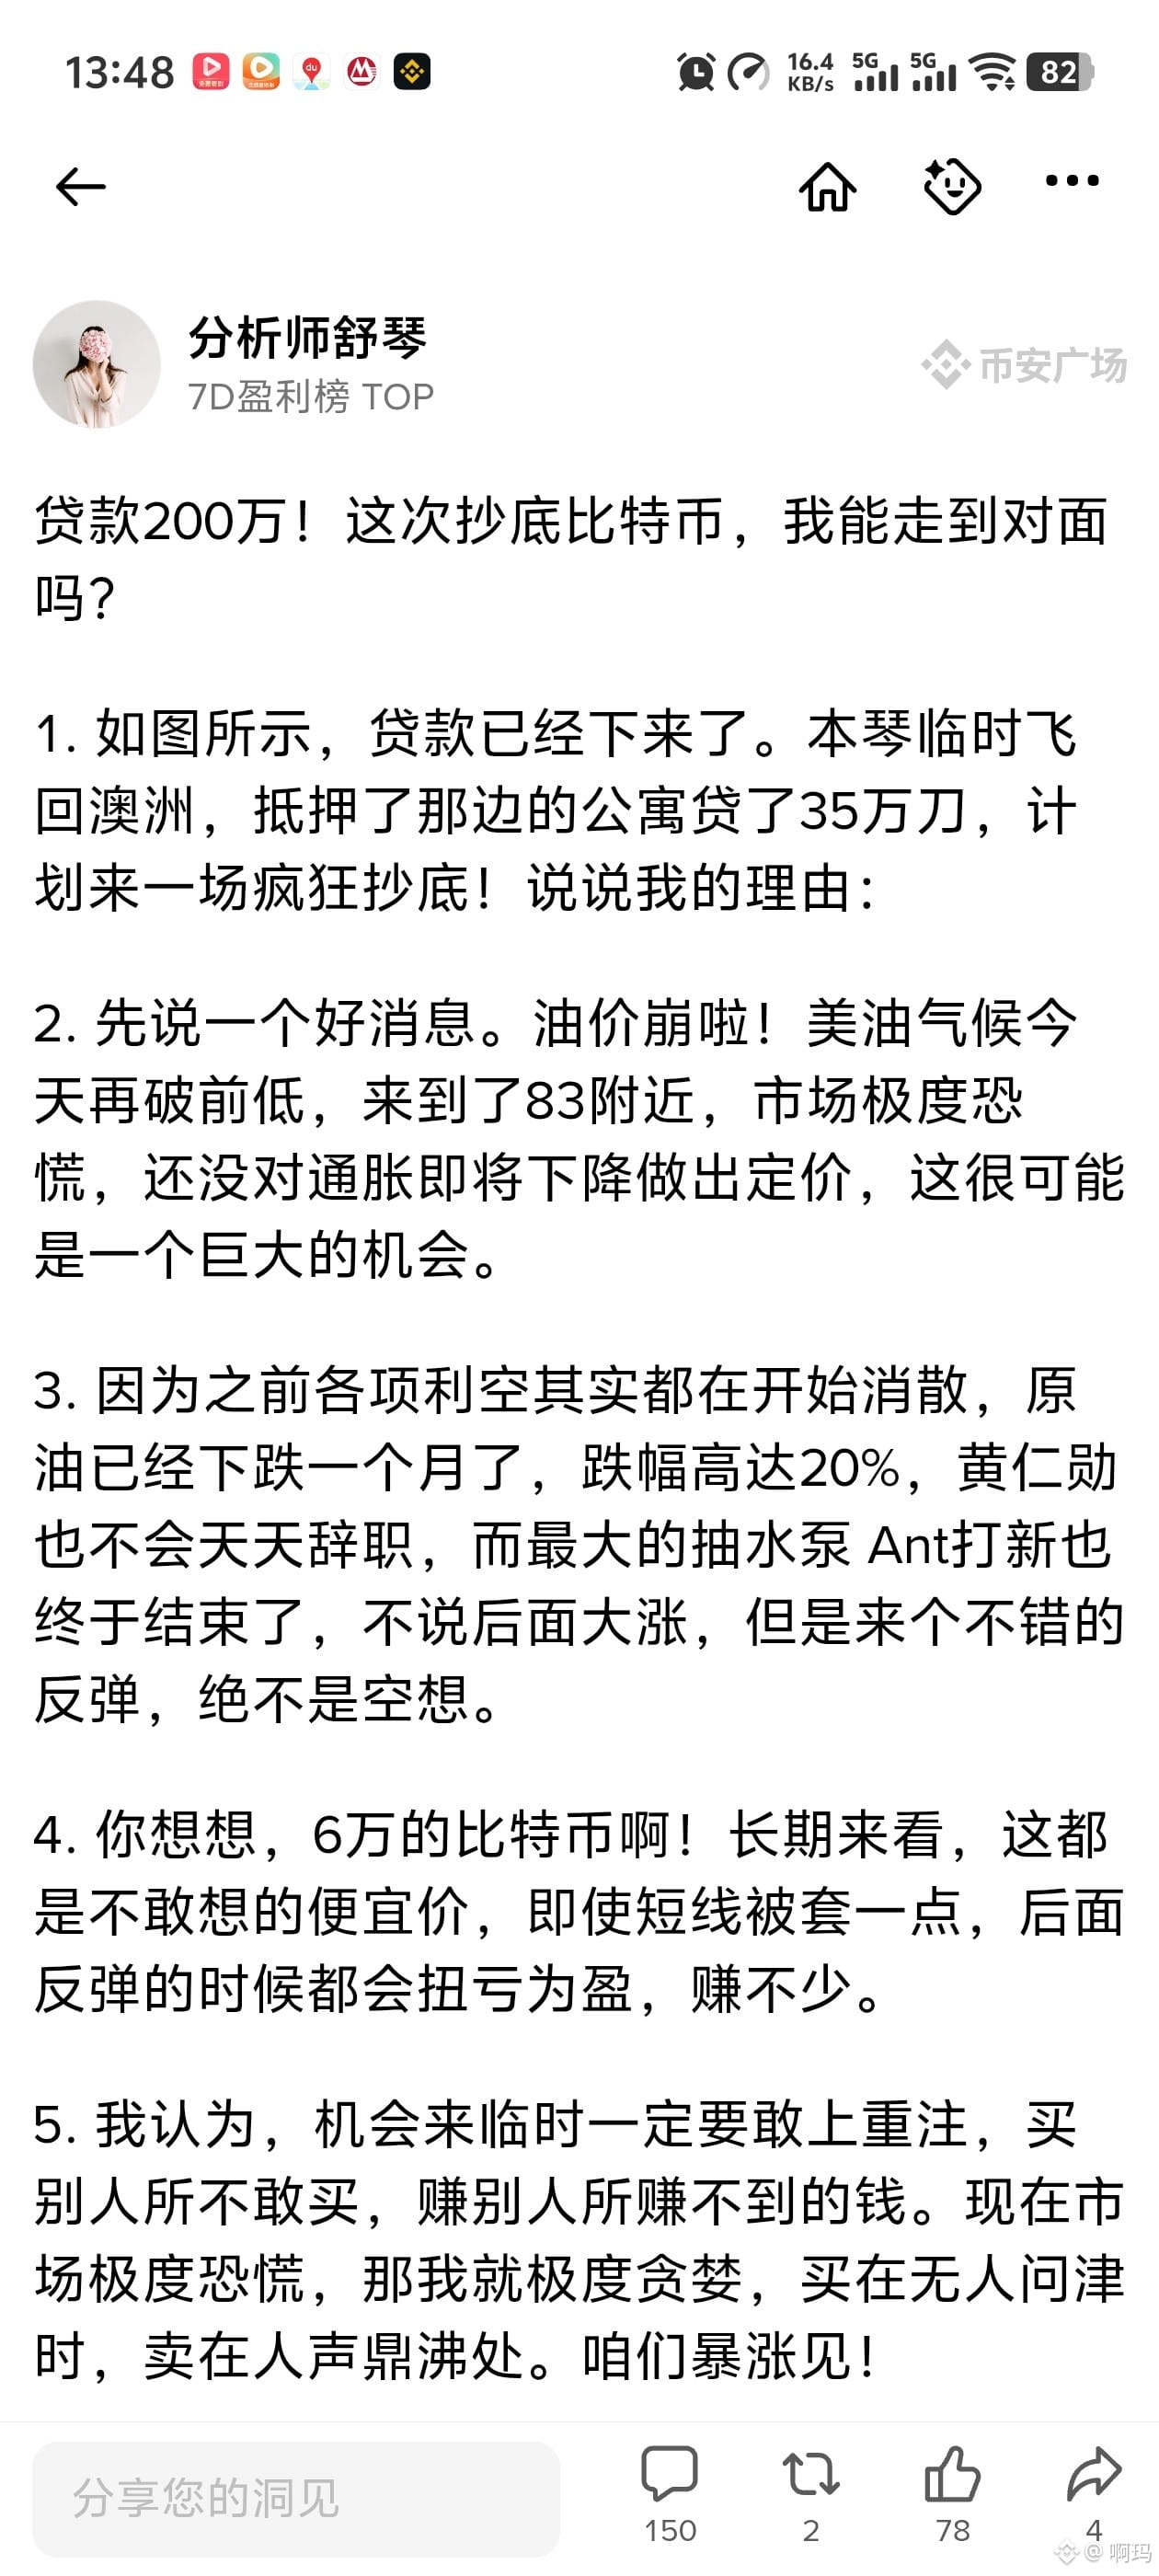
Al ver que Shu Qin hipotecó su vivienda para pedir un préstamo de 350.000 dólares (unos 2 millones) y apostarlo todo al bitcoin #BTC☀️ , primero quiero recordarles a todos: no imiten este tipo de comportamiento. Esto no es inversión contraria, sino una apuesta de alto riesgo.
El mercado nunca sube necesariamente solo porque desaparezcan las noticias negativas. También hay variables como los rendimientos de los bonos del Tesoro de EE. UU., las políticas de la Reserva Federal, la liquidez global y la regulación. Que baje el precio del petróleo ≠ que la inflación vaya a caer rápidamente, ni significa que el mercado cripto vaya a entrar de inmediato en una tendencia alcista. La relación de causa y efecto no es tan segura.
✅ La esencia de «ser codicioso cuando los demás tienen miedo» es invertir dinero disponible, sin pedir préstamos ni hipotecar la vivienda
✅ Los préstamos generan intereses continuos; el bitcoin podría pasar mucho tiempo tocando fondo, y una caída lenta puede hacerte perder capital mientras sigues pagando intereses
✅ La caída del petróleo y el fin de la suscripción a la nueva emisión de Ant son solo variables aisladas; no garantizan un rebote inmediato
✅ Los 60.000 no tienen por qué ser el suelo; aún puede haber caídas más profundas
Las oportunidades de mercado siempre vuelven, pero apalancarse hipotecando la vivienda implica que un solo error de cálculo puede tener consecuencias irreparables.
Se puede especular, pero nunca pongas todos los activos de tu familia en juego.
El mercado nunca sube necesariamente solo porque desaparezcan las noticias negativas. También hay variables como los rendimientos de los bonos del Tesoro de EE. UU., las políticas de la Reserva Federal, la liquidez global y la regulación. Que baje el precio del petróleo ≠ que la inflación vaya a caer rápidamente, ni significa que el mercado cripto vaya a entrar de inmediato en una tendencia alcista. La relación de causa y efecto no es tan segura.
✅ La esencia de «ser codicioso cuando los demás tienen miedo» es invertir dinero disponible, sin pedir préstamos ni hipotecar la vivienda
✅ Los préstamos generan intereses continuos; el bitcoin podría pasar mucho tiempo tocando fondo, y una caída lenta puede hacerte perder capital mientras sigues pagando intereses
✅ La caída del petróleo y el fin de la suscripción a la nueva emisión de Ant son solo variables aisladas; no garantizan un rebote inmediato
✅ Los 60.000 no tienen por qué ser el suelo; aún puede haber caídas más profundas
Las oportunidades de mercado siempre vuelven, pero apalancarse hipotecando la vivienda implica que un solo error de cálculo puede tener consecuencias irreparables.
Se puede especular, pero nunca pongas todos los activos de tu familia en juego.