El estatus del oro como refugio seguro se enfrenta hoy a la realidad del mercado
Algo sobre la reciente caída del oro me llamó la atención. A pesar de su tradicional estatus de refugio seguro, el oro cayó recientemente hacia los $3,796, lo que plantea una pregunta importante: ¿De verdad lo están abandonando los inversores?
No creo que la caída del precio cuente toda la historia.
Según el Consejo Mundial del Oro, los ETF respaldados por oro atrajeron $2.7 mil millones en octubre, aumentando sus tenencias en 19 toneladas, hasta las 4,275 toneladas. Sin embargo, las posiciones netas largas en COMEX disminuyeron en 94 toneladas.
Esta diferencia es particularmente interesante.
Sugiere que la demanda de inversión a largo plazo y las posiciones especulativas a corto plazo pueden moverse en direcciones opuestas.
Creo que debemos mirar más allá del precio por sí solo.
El oro también puede sufrir presiones vendedoras cuando los inversores necesitan liquidez. En períodos de tensión financiera, los operadores apalancados pueden vender activos líquidos para cumplir con los requisitos de margen o cubrir pérdidas en otros mercados. Vender oro no siempre significa perder la confianza en su valor a largo plazo.
Sin embargo, la presión macroeconómica sigue siendo significativa. Un dólar estadounidense más fuerte y el aumento de los rendimientos reales elevan el costo de oportunidad de mantener un activo sin rendimiento, como el oro.
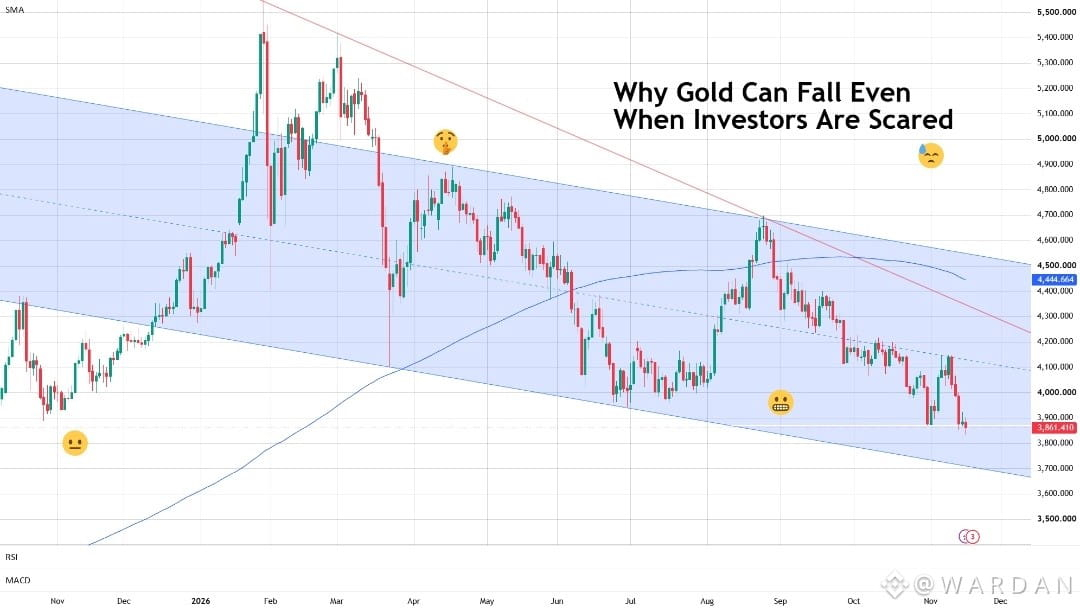
Al observar el gráfico, veo un canal descendente, con máximos y mínimos cada vez más bajos. Los vendedores siguen teniendo el control mientras el precio cotice por debajo de la media móvil que se muestra.
Me centro en la zona de $3,800–$3,850. Una ruptura sostenida a la baja podría prolongar el descenso, mientras que recuperar los $4,000 sería una señal temprana de mejora del impulso.
Veo tres posibles escenarios: unos rendimientos más bajos y un dólar más fuerte podrían favorecer la recuperación; la continuidad de la presión macroeconómica podría prolongar las pérdidas; o el oro podría consolidarse mientras la demanda y las condiciones monetarias sigan en conflicto.
Mi conclusión principal: la caída de los precios no significa automáticamente que la demanda esté desapareciendo.
Lo importante es si la presión compradora subyacente puede, con el tiempo, superar las ventas impulsadas por factores macroeconómicos y necesidades de liquidez.
¿Sigues más de cerca la demanda de inversión en oro o el dólar estadounidense y los rendimientos reales?
$XAU
Algo sobre la reciente caída del oro me llamó la atención. A pesar de su tradicional estatus de refugio seguro, el oro cayó recientemente hacia los $3,796, lo que plantea una pregunta importante: ¿De verdad lo están abandonando los inversores?
No creo que la caída del precio cuente toda la historia.
Según el Consejo Mundial del Oro, los ETF respaldados por oro atrajeron $2.7 mil millones en octubre, aumentando sus tenencias en 19 toneladas, hasta las 4,275 toneladas. Sin embargo, las posiciones netas largas en COMEX disminuyeron en 94 toneladas.
Esta diferencia es particularmente interesante.
Sugiere que la demanda de inversión a largo plazo y las posiciones especulativas a corto plazo pueden moverse en direcciones opuestas.
Creo que debemos mirar más allá del precio por sí solo.
El oro también puede sufrir presiones vendedoras cuando los inversores necesitan liquidez. En períodos de tensión financiera, los operadores apalancados pueden vender activos líquidos para cumplir con los requisitos de margen o cubrir pérdidas en otros mercados. Vender oro no siempre significa perder la confianza en su valor a largo plazo.
Sin embargo, la presión macroeconómica sigue siendo significativa. Un dólar estadounidense más fuerte y el aumento de los rendimientos reales elevan el costo de oportunidad de mantener un activo sin rendimiento, como el oro.
Al observar el gráfico, veo un canal descendente, con máximos y mínimos cada vez más bajos. Los vendedores siguen teniendo el control mientras el precio cotice por debajo de la media móvil que se muestra.
Me centro en la zona de $3,800–$3,850. Una ruptura sostenida a la baja podría prolongar el descenso, mientras que recuperar los $4,000 sería una señal temprana de mejora del impulso.
Veo tres posibles escenarios: unos rendimientos más bajos y un dólar más fuerte podrían favorecer la recuperación; la continuidad de la presión macroeconómica podría prolongar las pérdidas; o el oro podría consolidarse mientras la demanda y las condiciones monetarias sigan en conflicto.
Mi conclusión principal: la caída de los precios no significa automáticamente que la demanda esté desapareciendo.
Lo importante es si la presión compradora subyacente puede, con el tiempo, superar las ventas impulsadas por factores macroeconómicos y necesidades de liquidez.
¿Sigues más de cerca la demanda de inversión en oro o el dólar estadounidense y los rendimientos reales?
$XAU