


El 17 de noviembre de 2026, la Red de Control de Delitos Financieros (FinCEN) propuso nuevas normas para verificar quién es dueño o controla una empresa. Según la propuesta, los bancos ya no podrían aceptar los Números de Identificación Personal del Contribuyente (ITIN) para identificar a los beneficiarios finales. Este cambio podría dificultar las operaciones bancarias para algunas empresas de propiedad extranjera.
Sin embargo, esta medida no impediría que los titulares de ITIN abrieran una cuenta ni cambiaría el Número de Identificación del Empleador de las empresas. Según la FinCEN, la iniciativa evitará los delitos financieros. Por otro lado, los banqueros comunitarios afirman que estas medidas estrictas podrían generar obstáculos innecesarios para algunos clientes legítimos.
Qué demuestra un ITIN y qué no
Un ITIN es un número de nueve dígitos emitido por el Servicio de Impuestos Internos (IRS) para fines tributarios federales a personas que no reúnen los requisitos para obtener un número de Seguro Social.
El propósito principal de un ITIN es la tributación. Según el IRS, un ITIN no otorga a una persona el derecho a trabajar, no proporciona información sobre su situación migratoria ni puede utilizarse como identificación fuera del sistema tributario federal.
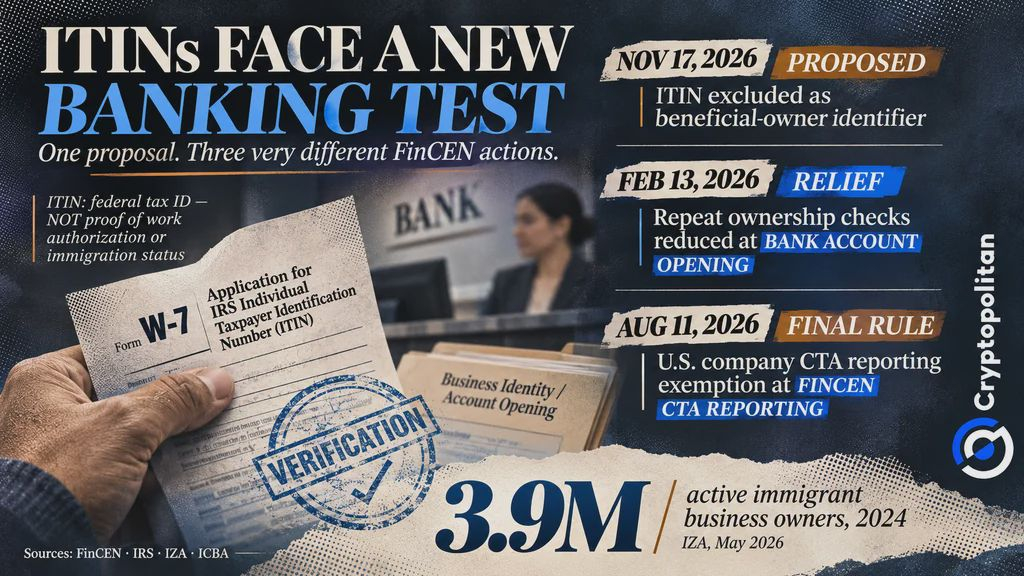 FinCEN propone restricciones al uso de ITIN para propietarios de empresas en bancos de EE. UU.
Controles más estrictos sobre quiénes son propietarios de una empresa
La restricción al uso de ITIN propuesta por FinCEN modificaría la Regla de Debida Diligencia del Cliente (CDD). Esta regla exige que los bancos y otras instituciones financieras sujetas a ella identifiquen y verifiquen a los beneficiarios finales de sus clientes empresariales. Un beneficiario final es alguien que posee al menos el 25 % de una empresa o tiene una responsabilidad significativa en su gestión.
La propuesta se presenta tras una orden ejecutiva del 19 de mayo de 2026. Los bancos ya no podrían aceptar ITIN como números de identificación de los beneficiarios finales. Los propietarios que no sean de EE. UU. aún podrían presentar pasaportes u otros documentos gubernamentales especificados.
Como medida de precaución, los bancos tendrían derecho a investigar la situación migratoria o el permiso de trabajo de una persona si consideran que puede haber ciertos riesgos. Estas restricciones se aplicarían solo a algunos clientes del banco.
Alivio de las verificaciones reiteradas de propietarios
FinCEN impulsa normas de identificación más estrictas, al tiempo que flexibiliza las verificaciones reiteradas. En concreto, FinCEN señala que los bancos ya no tienen la obligación de verificar al propietario de una empresa cada vez que esta abre cuentas adicionales, tal como exigía una orden emitida por FinCEN el 13 de febrero. La verificación es necesaria al abrir cuentas por primera vez, cuando la información anterior deja de ser fiable o cuando los riesgos lo hacen necesario.
La propuesta de noviembre incorporaría ese alivio a la Regla CDD. Por separado, una norma definitiva del 11 de agosto eximió a las empresas y personas de EE. UU. de presentar informes conforme a la Ley de Transparencia Corporativa. Algunas empresas extranjeras aún deben presentar informes. La norma de agosto se refiere a la presentación de informes al gobierno, no a la verificación bancaria.
Banqueros comunitarios advierten sobre controles excesivos
A los banqueros comunitarios les preocupa que la restricción propuesta al uso de ITIN vaya demasiado lejos. En una carta del 23 de junio, Independent Community Bankers of America advirtió que considerar sospechoso el mero uso de un ITIN podría retrasar hipotecas, préstamos agrícolas y créditos para pequeñas empresas. Instó a los reguladores a no convertir a los bancos en “guardianes de la situación legal”.
La alerta de junio de FinCEN señala ciertas prácticas relacionadas con los ITIN como posibles señales de advertencia, no como prueba de conducta indebida. Los bancos deben distinguir la actividad sospechosa de la identificación tributaria habitual.
Empresas de inmigrantes y la cuestión del acceso al mercado
Un estudio del IZA contabilizó 3,9 millones de propietarios de empresas inmigrantes activos en 2024, frente a los 3,0 millones registrados antes de la pandemia. El crecimiento incluyó los sectores de la construcción, el transporte y los servicios profesionales. Las cifras no miden el uso de ITIN.
Aun así, unos controles más estrictos podrían complicar el acceso a los servicios bancarios estadounidenses y las transacciones transfronterizas para los empresarios extranjeros. El Grupo de Acción Financiera Internacional promueve salvaguardias que preserven la inclusión financiera.
Mientras tanto, Cryptopolitan informó que en las declaraciones de 2023–2025 se señalaron 12.700 millones de dólares en actividades sospechosas de estafas con criptomonedas. La cifra no representa pérdidas confirmadas ni pruebas de uso indebido de ITIN. FinCEN debe equilibrar la prevención del delito con el acceso bancario para las empresas legítimas. El plazo para enviar comentarios vence 60 días después de la publicación en el Registro Federal.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Acompáñalas.