$NVDA Los resultados de Nvidia vuelven a superar las expectativas; el auge de la computación para IA aún no ha terminado y la misma crisis todavía no se ha resuelto
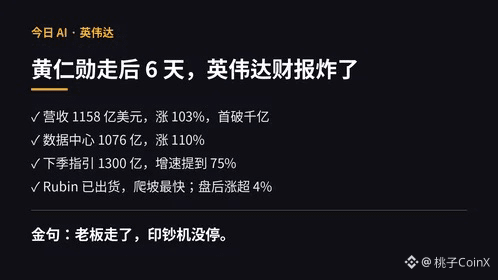
¡Los resultados de Nvidia de esta vez son realmente sólidos! Los ingresos del tercer trimestre alcanzaron los 115.800 millones de dólares, un 103 % más interanual; los ingresos del negocio de centros de datos fueron de 107.600 millones de dólares, un 110 % más interanual, y el beneficio ajustado por acción fue de 2,68 dólares. Y lo que es más importante, la empresa prevé unos ingresos de alrededor de 130.000 millones de dólares para el próximo trimestre, lo que demuestra que la demanda de capacidad de cómputo para IA sigue creciendo con fuerza
Lo que realmente merece atención es que la plataforma de próxima generación Vera Rubin ya ha empezado a enviarse. Blackwell sigue contribuyendo a los resultados y Rubin empieza a tomar el relevo: el ritmo de renovación de productos de Nvidia sigue siendo muy rápido
En el futuro, la IA no se limitará a los chatbots, sino que también llegará a las oficinas, la conducción autónoma, la robótica y los agentes inteligentes. Todas estas aplicaciones necesitan una enorme capacidad de cómputo. Nvidia no vende solo GPU, sino toda una infraestructura de IA
Por eso, creo que las oportunidades a largo plazo de la industria de la IA están lejos de haberse agotado. De cara al futuro, no solo merece la pena seguir de cerca a Nvidia, sino también a toda la cadena industrial: memoria HBM, servidores, módulos ópticos, refrigeración y suministro eléctrico para centros de datos.
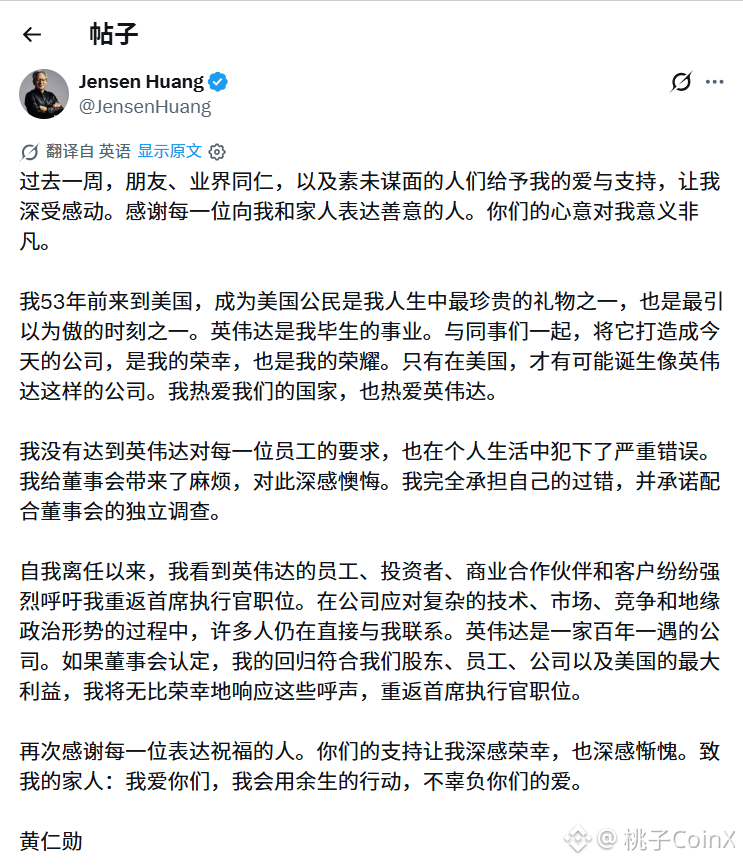
Por supuesto, a corto plazo también hay que tener en cuenta la incertidumbre derivada de la caída del margen bruto y de los cambios en la dirección.
A largo plazo, sigo teniendo una visión positiva de la cadena industrial de la computación para IA, y Nvidia continúa siendo su líder principal. Mientras la inversión de capital global en IA no se enfríe de forma notable, este sector todavía tendrá mucho que ofrecer.
Así que sigue siendo posible aprovechar para comprar en mínimos
¡Los resultados de Nvidia de esta vez son realmente sólidos! Los ingresos del tercer trimestre alcanzaron los 115.800 millones de dólares, un 103 % más interanual; los ingresos del negocio de centros de datos fueron de 107.600 millones de dólares, un 110 % más interanual, y el beneficio ajustado por acción fue de 2,68 dólares. Y lo que es más importante, la empresa prevé unos ingresos de alrededor de 130.000 millones de dólares para el próximo trimestre, lo que demuestra que la demanda de capacidad de cómputo para IA sigue creciendo con fuerza
Lo que realmente merece atención es que la plataforma de próxima generación Vera Rubin ya ha empezado a enviarse. Blackwell sigue contribuyendo a los resultados y Rubin empieza a tomar el relevo: el ritmo de renovación de productos de Nvidia sigue siendo muy rápido
En el futuro, la IA no se limitará a los chatbots, sino que también llegará a las oficinas, la conducción autónoma, la robótica y los agentes inteligentes. Todas estas aplicaciones necesitan una enorme capacidad de cómputo. Nvidia no vende solo GPU, sino toda una infraestructura de IA
Por eso, creo que las oportunidades a largo plazo de la industria de la IA están lejos de haberse agotado. De cara al futuro, no solo merece la pena seguir de cerca a Nvidia, sino también a toda la cadena industrial: memoria HBM, servidores, módulos ópticos, refrigeración y suministro eléctrico para centros de datos.
Por supuesto, a corto plazo también hay que tener en cuenta la incertidumbre derivada de la caída del margen bruto y de los cambios en la dirección.
A largo plazo, sigo teniendo una visión positiva de la cadena industrial de la computación para IA, y Nvidia continúa siendo su líder principal. Mientras la inversión de capital global en IA no se enfríe de forma notable, este sector todavía tendrá mucho que ofrecer.
Así que sigue siendo posible aprovechar para comprar en mínimos