
Todos alaban a Nvidia: el 93% depende de los centros de datos. Voy a decir algo incómodo: ¡precisamente ahí está su mayor punto débil!
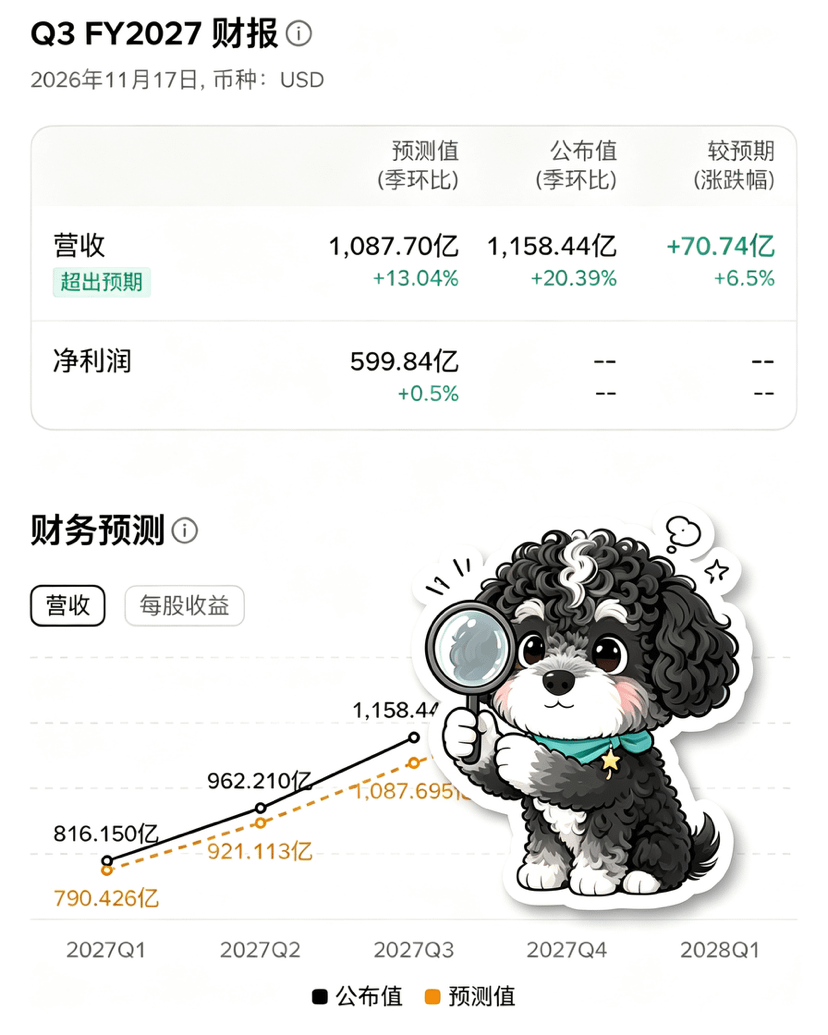
Apenas salieron los resultados, todos decían que la demanda de capacidad de cómputo no se ha desacelerado y que la narrativa de la IA sigue intacta.
Las cifras son impresionantes: 107.600 millones en centros de datos, el 93% del total, el doble que el año pasado. La previsión para el cuarto trimestre es de 130.000 millones, también por encima de lo esperado.
Pero piénsalo al revés:
Si el 93% de los ingresos se concentra en un solo negocio, ¿cómo se llama eso? Poner todos los huevos en la misma cesta.
Y el asa de esa cesta está en manos de cuatro o cinco proveedores de servicios en la nube.
Este año, en conjunto, prevén gastar 730.000 millones de dólares en inversiones de capital; en 2027, la cifra podría llegar a 1,3 billones.
Pero su flujo de caja libre ya no alcanza: el gasto de capital de Google y Meta supera su flujo de caja operativo, y el flujo de caja libre de Amazon fue negativo en 42.400 millones durante los últimos 12 meses.
¿De dónde sale el dinero? De la emisión de deuda. Los cinco grandes proveedores de servicios en la nube emitieron 121.000 millones de dólares en deuda el año pasado, y este año siguen haciéndolo.
Si las condiciones de financiación se endurecen o la monetización de las aplicaciones de IA avanza más despacio de lo previsto, lo primero que recortarán los proveedores de servicios en la nube será el gasto de capital.
¿Qué pasará entonces con los compromisos de suministro de Nvidia por 390.000 millones?
¿Y con la capacidad de producción de obleas y empaquetado que ya han reservado?
No estoy diciendo que Nvidia vaya a caer. Digo que depender en un 93% de los centros de datos se llama especialización cuando la demanda está en auge, pero, cuando cambia de rumbo, se llama «riesgo de concentración».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Apenas salieron los resultados, todos decían que la demanda de capacidad de cómputo no se ha desacelerado y que la narrativa de la IA sigue intacta.
Las cifras son impresionantes: 107.600 millones en centros de datos, el 93% del total, el doble que el año pasado. La previsión para el cuarto trimestre es de 130.000 millones, también por encima de lo esperado.
Pero piénsalo al revés:
Si el 93% de los ingresos se concentra en un solo negocio, ¿cómo se llama eso? Poner todos los huevos en la misma cesta.
Y el asa de esa cesta está en manos de cuatro o cinco proveedores de servicios en la nube.
Este año, en conjunto, prevén gastar 730.000 millones de dólares en inversiones de capital; en 2027, la cifra podría llegar a 1,3 billones.
Pero su flujo de caja libre ya no alcanza: el gasto de capital de Google y Meta supera su flujo de caja operativo, y el flujo de caja libre de Amazon fue negativo en 42.400 millones durante los últimos 12 meses.
¿De dónde sale el dinero? De la emisión de deuda. Los cinco grandes proveedores de servicios en la nube emitieron 121.000 millones de dólares en deuda el año pasado, y este año siguen haciéndolo.
Si las condiciones de financiación se endurecen o la monetización de las aplicaciones de IA avanza más despacio de lo previsto, lo primero que recortarán los proveedores de servicios en la nube será el gasto de capital.
¿Qué pasará entonces con los compromisos de suministro de Nvidia por 390.000 millones?
¿Y con la capacidad de producción de obleas y empaquetado que ya han reservado?
No estoy diciendo que Nvidia vaya a caer. Digo que depender en un 93% de los centros de datos se llama especialización cuando la demanda está en auge, pero, cuando cambia de rumbo, se llama «riesgo de concentración».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?