
En el trading, muchas personas centran su atención en dos indicadores: la tasa de aciertos y la relación entre ganancias y pérdidas.
Por ejemplo, un sistema de trading tiene una tasa de aciertos del 60 % y una ganancia media por operación tres veces mayor que la pérdida media.
Está claro que se trata de un sistema de trading con esperanza matemática positiva.
Pero hay una cuestión que suele pasarse por alto y que determina directamente la rentabilidad a largo plazo y la capacidad de supervivencia:
¿Qué proporción del capital debería arriesgarse en cada operación para obtener la rentabilidad óptima?
¿El 5 %, el 10 %, el 20 % o el 50 %?
La respuesta no es que cuanto más se apueste, más se acabará ganando.
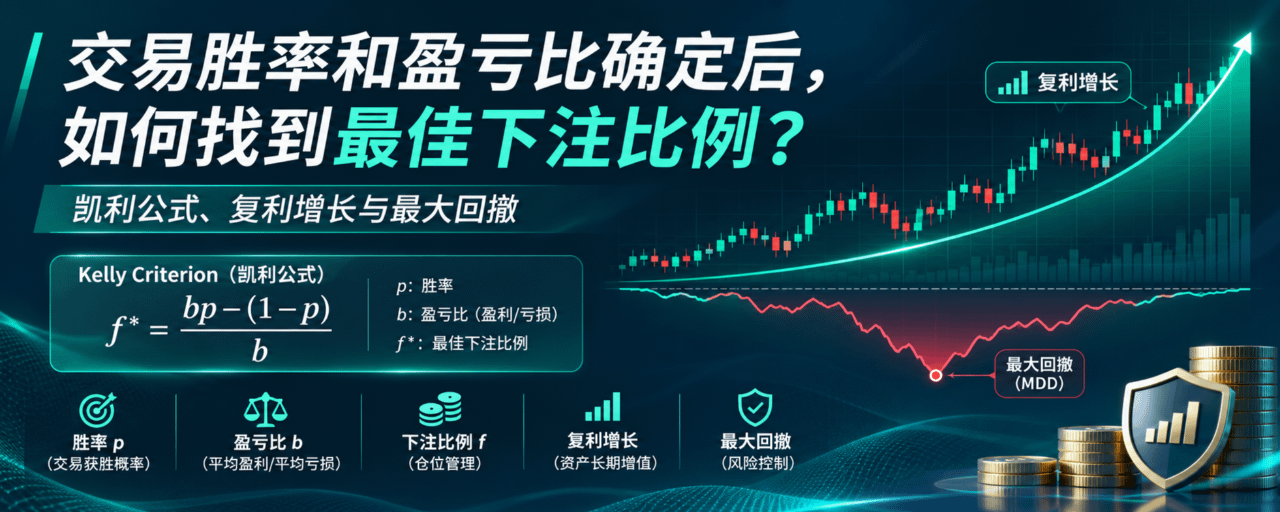
Para responder a esta pregunta, hay que entender cuatro conceptos: esperanza matemática, crecimiento compuesto, fórmula de Kelly y drawdown máximo.
I. La tasa de aciertos y la relación riesgo-beneficio determinan si un sistema de trading tiene una expectativa positiva
Supongamos que un sistema de trading cumple las condiciones siguientes:
Capital inicial: 10.000 yuanes
Tasa de aciertos de las operaciones: 60%
Relación riesgo-beneficio: 3:1
Número total de operaciones: 100
Los resultados de cada operación son independientes entre sí
Reinvertir todas las ganancias
Una relación riesgo-beneficio de 3:1 significa que por cada yuan perdido, una operación ganadora genera una ganancia media de 3 yuanes.
Para facilitar los cálculos matemáticos, supongamos además que cada operación solo puede tener dos resultados: una ganancia de 3R o una pérdida de 1R, donde R representa el importe de riesgo asumido de antemano en cada operación.
Primero calculamos la esperanza matemática de cada operación:
Esperanza matemática = tasa de aciertos × relación riesgo-beneficio − probabilidad de pérdida
Es decir:
[
E=0.6\times3-0.4\times1=1.4
]
Esto significa que, por cada yuan de riesgo asumido, se puede obtener una ganancia neta media de 1,4 yuanes (sin tener en cuenta los costes).
Y la tasa de aciertos de equilibrio de este sistema de trading es tan solo:
[
P=\frac{1}{3+1}=25%
]
Es decir, con una relación riesgo-beneficio de 3:1, en teoría basta con que la tasa de aciertos supere el 25% para tener una expectativa positiva.
Una tasa de aciertos del 60% está claramente muy por encima de ese umbral.
Pero que un sistema de trading tenga una expectativa positiva no significa que se pueda aumentar la posición sin límite.
II. Con la misma tasa de aciertos y la misma relación riesgo-beneficio, distintas proporciones de apuesta pueden dar resultados radicalmente diferentes
Supongamos que en cada operación se asume un riesgo proporcional al capital actual de la cuenta.
Por ejemplo:
Proporción de riesgo del 10%: una pérdida reduce la cuenta un 10%; una ganancia la aumenta un 30%.
Proporción de riesgo del 20%: una pérdida reduce la cuenta un 20%; una ganancia la aumenta un 60%.
Proporción de riesgo del 50%: una pérdida reduce la cuenta un 50%; una ganancia la aumenta un 150%.
Supongamos que, de 100 operaciones, exactamente 60 son ganadoras y 40 perdedoras. La fórmula para calcular el capital final es:
[
F=10000(1+3f)^{60}(1-f)^{40}
]
Aquí, f es la proporción del capital de la cuenta arriesgada en cada operación.
Los resultados del cálculo son los siguientes:
Proporción de riesgo por operación | Capital teórico después de 100 operaciones 5% | aproximadamente 5,63 millones de yuanes 10% | aproximadamente 1.015 millones de yuanes 20% | aproximadamente 23.500 millones de yuanes 46,67% | aproximadamente 780.900 millones de yuanes 50% | aproximadamente 684.200 millones de yuanes
Estas cifras parecen extremadamente exageradas, pero efectivamente provienen de un modelo matemático de interés compuesto.
Sin embargo, se basan en supuestos extremadamente idealizados: que la ventaja de trading se mantiene estable para siempre, que el riesgo y la rentabilidad se ajustan estrictamente a lo establecido, que el capital puede crecer sin límite y que no existen comisiones, restricciones de liquidez, impacto de mercado ni otros problemas.
Por lo tanto, estas cifras solo sirven para ilustrar principios matemáticos y no deben considerarse una previsión de rentabilidad para operaciones reales.
Lo más interesante es que:
Cuando el riesgo por operación aumenta del 46,67% al 50% e incluso al 70%, aunque el importe apostado es mayor, la rentabilidad compuesta final disminuye.
¿Por qué?
Porque el efecto destructivo de las pérdidas sobre el interés compuesto no es lineal.
Si una operación pierde un 50%, en la siguiente hay que ganar un 100% para recuperar lo perdido.
Si una operación pierde un 80%, se necesita una ganancia del 400% para recuperar lo perdido.
Esta es la asimetría más importante del trading con interés compuesto.
III. La fórmula de Kelly: ¿cómo calcular la proporción de apuesta teórica óptima?
En 1956, el matemático John Kelly propuso el famoso criterio de Kelly (Kelly Criterion).
Su objetivo principal es:
Conociendo la tasa de aciertos y la relación riesgo-beneficio, encontrar la proporción de apuesta que maximiza la tasa de crecimiento logarítmico esperado de la riqueza a largo plazo.
La fórmula es:
[
f^*=\frac{bp-(1-p)}{b}
]
Donde:
f*: proporción de riesgo óptima
p: probabilidad de obtener ganancias, es decir, la tasa de aciertos
b: relación entre el importe de la ganancia y el de la pérdida, es decir, la relación riesgo-beneficio
Sustituyendo las condiciones anteriores:
Tasa de aciertos del 60% y relación riesgo-beneficio de 3:1.
[
f^*=\frac{3\times0.6-0.4}{3}
]
Se obtiene:
[
\boxed{f^*=46.67%}
]
Esto significa que:
En este modelo ideal, utilizar en cada operación el 46,67% del capital actual de la cuenta como importe de riesgo permite alcanzar el crecimiento compuesto típico más rápido a largo plazo.
Cabe destacar que la fórmula de Kelly maximiza la tasa de crecimiento logarítmico esperado, no la esperanza aritmética de la riqueza final.
En un sistema de trading con expectativa positiva, si no se tienen en cuenta las limitaciones de capital, liquidez y demás factores, aumentar el importe apostado suele seguir elevando la esperanza aritmética de la riqueza al final del período, pero también aumenta considerablemente el riesgo de sufrir pérdidas enormes.
Por lo tanto, la fórmula de Kelly optimiza la eficiencia del crecimiento en términos de interés compuesto a largo plazo, en lugar de perseguir simplemente el máximo importe de ganancias.
IV. ¿Por qué no conviene que la proporción de Kelly sea cada vez más alta?
Sea f la proporción de riesgo de la cuenta. La tasa de crecimiento logarítmico esperado por operación es:
[
g(f)=p\ln(1+bf)+(1-p)\ln(1-f)
]
Sustituyendo una tasa de aciertos del 60% y una relación riesgo-beneficio de 3:1:
[
g(f)=0.6\ln(1+3f)+0.4\ln(1-f)
]
Según esta fórmula, al aumentar la proporción apostada desde cero, la tasa de crecimiento logarítmico a largo plazo primero sube y empieza a bajar una vez alcanzada la proporción de Kelly.
En teoría, se puede dividir en tres etapas.
Primera etapa: por debajo de la proporción de Kelly.
A medida que aumenta la proporción apostada, la tasa de crecimiento logarítmico a largo plazo mejora gradualmente, pero también aumentan al mismo tiempo la volatilidad del capital y las caídas desde máximos.
Segunda etapa: se alcanza la proporción de Kelly.
La tasa de crecimiento logarítmico esperado a largo plazo alcanza su máximo.
Tercera etapa: por encima de la proporción de Kelly.
Aunque el importe de las ganancias por operación es mayor, el daño al interés compuesto causado por las pérdidas empieza a superar el beneficio de las ganancias adicionales y la eficiencia del crecimiento a largo plazo disminuye.
Si se sigue aumentando la proporción apostada, incluso es posible que un sistema de trading con expectativa positiva termine teniendo un rendimiento compuesto muy deficiente a largo plazo.
Por eso, una tasa de aciertos alta y una relación riesgo-beneficio elevada no significan que se pueda aumentar la posición sin límite.
V. Caída máxima: determina si un operador puede sobrevivir a largo plazo
La fórmula de Kelly tiene un problema importante:
Busca maximizar el crecimiento a largo plazo en términos matemáticos, pero no limita directamente la caída máxima.
Veámoslo con una racha de pérdidas consecutivas.
Supongamos un capital inicial de 10.000 yuanes y cinco pérdidas consecutivas.
Proporción de riesgo por operación | Capital restante | Caída acumulada 5% | 7.738 yuanes | 22,6% 10% | 5.905 yuanes | 41,0% 20% | 3.277 yuanes | 67,2% 46,67% | aproximadamente 432 yuanes | 95,7% 50% | 312,5 yuanes | 96,9%
Con solo cinco pérdidas consecutivas, usar la apuesta de Kelly completa puede hacer perder más del 95% del capital inicial.
Y una racha de pérdidas consecutivas no es un suceso tan improbable como para poder ignorarlo.
En un sistema con una tasa de aciertos del 60%, la probabilidad de que cinco operaciones consecutivas concretas sean todas perdedoras es:
[
0.4^5=1.024%
]
En 100 operaciones hay varios intervalos posibles en los que puede aparecer una racha de pérdidas consecutivas, por lo que la probabilidad real de sufrir al menos una racha de cinco pérdidas es claramente superior al 1,024%.
Esto significa que, aunque la tasa de aciertos se mantenga estable en el 60% a largo plazo, los operadores aún deben soportar el riesgo de que las pérdidas se concentren en un período breve.
Caída máxima y riesgo de ruina
Si se simulan mediante el método de Monte Carlo 100.000 trayectorias independientes de 100 operaciones cada una, se obtienen los siguientes resultados aproximados:
Proporción de riesgo por operación | Mediana de la caída máxima | Probabilidad de que la caída máxima supere o alcance el 80% 5% | aproximadamente 19,7% | cercana a 0 10% | aproximadamente 37,8% | aproximadamente 0,006% 20% | aproximadamente 66,4% | aproximadamente 5,8% 46,67% | aproximadamente 95,7% | aproximadamente 99,4% 50% | aproximadamente 96,9% | aproximadamente 99,5%
Aquí, la caída máxima se refiere al mayor descenso de la cuenta desde su máximo histórico de capital hasta un mínimo posterior durante el proceso de trading.
Estos resultados revelan un hecho importante:
Incluso un sistema de trading con una expectativa positiva significativa a largo plazo puede sufrir caídas casi devastadoras si el riesgo asumido en cada operación es demasiado alto.
En sentido estricto, si cada pérdida representa solo una proporción determinada del capital actual de la cuenta y esa proporción es inferior al 100%, el capital no llegará matemáticamente a cero en un número finito de operaciones.
Pero si una cuenta cae de 10.000 yuanes a 300, aunque no haya llegado a cero, es posible que ya no pueda operar con normalidad.
Esta situación suele denominarse ruina práctica o ruina económica.
VI. ¿Cómo buscar al mismo tiempo una alta rentabilidad y caídas pequeñas? Kelly fraccional
Si las caídas con Kelly completo son tan graves, ¿existe una opción más razonable?
La respuesta es: Kelly fraccional (Fractional Kelly).
No modifica la estrategia de trading original, sino que multiplica la proporción de riesgo calculada con la fórmula de Kelly por un coeficiente.
Por ejemplo, la proporción teórica de Kelly es del 46,67%.
Método de gestión del capital | Proporción de riesgo por operación 1/8 de Kelly | 5,83% 1/4 de Kelly | 11,67% 1/2 de Kelly | 23,33% Kelly completo | 46,67%
La idea fundamental del Kelly fraccional es:
Renunciar deliberadamente a una parte de la velocidad de crecimiento teórica a cambio de una menor volatilidad del capital, caídas más pequeñas y una mayor capacidad de supervivencia a largo plazo.
Cabe señalar que, al reducir la proporción de Kelly, la tasa de crecimiento a largo plazo no necesariamente disminuye en la misma proporción.
Por ejemplo, bajo las condiciones idealizadas anteriores:
La tasa de crecimiento logarítmico esperado con medio Kelly es aproximadamente el 80% de la obtenida con Kelly completo.
La tasa de crecimiento logarítmico esperado con un cuarto de Kelly es aproximadamente el 50% de la obtenida con Kelly completo.
Por lo tanto, en muchos casos renunciar a parte de la rentabilidad teórica puede mejorar notablemente el perfil de riesgo.
Pero el Kelly fraccional tampoco es seguro por naturaleza.
Si un operador sobreestima su tasa de aciertos real o calcula mal la relación riesgo-beneficio, incluso con un cuarto de Kelly puede asumir un riesgo excesivo.
VII. En el trading real hay otra diferencia importante: la proporción apostada no es lo mismo que la proporción de riesgo
Los operadores de acciones, futuros y contratos de criptomonedas deben distinguir tres conceptos:
Proporción de posición: valor nominal de la posición en relación con el capital de la cuenta.
Proporción de margen: margen utilizado para abrir la posición en relación con el capital de la cuenta.
Proporción de riesgo: pérdida real estimada al activarse el stop loss, en relación con el capital de la cuenta.
La f de la fórmula de Kelly se refiere al tercer concepto: la proporción de riesgo.
Por ejemplo:
El capital inicial de la cuenta es de 10.000 yuanes.
Se abre una posición utilizando 5.000 yuanes de margen y, mediante un stop loss, se limita la pérdida por operación a 100 yuanes.
Entonces, la proporción de riesgo de la cuenta por operación es:
[
\frac{100}{10000}=1%
]
No es del 50%.
En el trading real de contratos, el tamaño de la posición debe tener en cuenta conjuntamente la distancia al stop loss, el valor nominal del contrato, el apalancamiento, las comisiones y el deslizamiento.
También hay que considerar que, en situaciones como una liquidación forzosa, un salto de precios o una liquidez insuficiente, la pérdida real podría superar el importe previsto para el stop loss.
Por lo tanto, no se puede tomar sin más la proporción calculada con la fórmula de Kelly y usarla como proporción de margen.
VIII. En la práctica, ¿cómo se determina la proporción de apuesta óptima?
La proporción de apuesta teórica óptima se puede calcular directamente con la fórmula de Kelly.
Pero la proporción de apuesta óptima en la práctica debe tener en cuenta además las condiciones siguientes.
Primero, si la ventaja de trading se ha validado estadísticamente.
Una tasa de aciertos del 60% y una relación riesgo-beneficio de 3:1 no tienen la misma fiabilidad si se basan en unas decenas de operaciones que si se basan en varios miles.
En particular, hay que tener en cuenta los costes de transacción, las condiciones extremas del mercado y el rendimiento de los datos en distintos entornos de mercado.
Segundo, si se pueden soportar las pérdidas consecutivas.
Que un sistema de trading sea rentable a largo plazo no significa que no vaya a sufrir pérdidas consecutivas a corto plazo.
La planificación de las posiciones debe basarse en la capacidad de soportar pérdidas consecutivas y caídas máximas.
Tercero, si se pueden tolerar las fluctuaciones prolongadas del capital.
Si una caída del 40% en la cuenta afecta a la vida normal o impide que el operador siga ejecutando el sistema, entonces no es adecuada una proporción de apuesta que pueda provocar una caída del 80%.
Cuarto, los parámetros de trading pueden cambiar con el mercado.
La fórmula de Kelly supone que se conocen la tasa de aciertos y la relación riesgo-beneficio y que ambas permanecen constantes.
Pero en los mercados financieros no existe tal certeza.
Los cambios en las condiciones laterales o tendenciales, la liquidez, la volatilidad y los costes de transacción pueden modificar la ventaja real del sistema de trading.
Por eso, en la gestión real del capital se suele utilizar una proporción de Kelly más conservadora y establecer un límite de riesgo independiente.
En operaciones apalancadas de alto riesgo, se puede tomar inicialmente como referencia un presupuesto de riesgo conservador del 0,5% al 1% del capital de la cuenta por operación y ajustarlo después según el rendimiento de la estrategia, las pruebas de resistencia ante pérdidas consecutivas y los límites de caída. No es un valor óptimo matemático aplicable a todos los sistemas de trading.
IX. Conclusión: la proporción de apuesta óptima depende de qué se quiera optimizar
Conociendo la tasa de aciertos y la relación riesgo-beneficio, podemos llegar a varias conclusiones matemáticas claras.
1. La esperanza matemática determina si una estrategia de trading tiene ventaja.
La tasa de aciertos y la relación riesgo-beneficio determinan conjuntamente la rentabilidad teórica esperada por operación, pero no bastan por sí solas para determinar el resultado compuesto a largo plazo.
2. La fórmula de Kelly determina la proporción de riesgo teórica óptima para el interés compuesto.
En las condiciones ideales de una tasa de aciertos del 60% y una relación riesgo-beneficio de 3:1, la proporción de Kelly es del 46,67%.
3. Si la proporción apostada supera el valor de Kelly, la tasa de crecimiento logarítmico esperado a largo plazo disminuye.
Asumir más riesgo no garantiza un crecimiento compuesto más rápido.
4. No se pueden ignorar la caída máxima ni el riesgo de ruina.
Incluso con una ventaja de trading muy elevada, una proporción de riesgo excesiva puede provocar caídas extremas en la cuenta.
5. En el trading real, es más adecuado planificar las posiciones basándose en Kelly fraccional y en límites de caída máxima.
El crecimiento teórico óptimo y la capacidad real de asumir riesgos son dos cuestiones distintas.
Reflexión final
Supongamos que hay dos métodos de gestión del capital:
Estrategia A: una tasa de crecimiento teórica a largo plazo más alta, pero puede sufrir una caída máxima del 95%.
Estrategia B: una tasa de crecimiento teórica a largo plazo ligeramente inferior, pero en la mayoría de los casos puede mantener las caídas dentro de un rango relativamente tolerable.
Desde el objetivo puramente matemático de la fórmula de Kelly, la estrategia A podría ser mejor.
Pero desde la perspectiva de las limitaciones de capital, la tolerancia psicológica y la capacidad de ejecución constante de un operador real, la estrategia B podría tener más valor práctico.
Por lo tanto, la verdadera proporción de apuesta óptima no debería perseguir únicamente la máxima rentabilidad, sino basarse en el siguiente objetivo:
Maximizar la tasa de crecimiento compuesto a largo plazo dentro de los límites de caída máxima y de riesgo que se puedan soportar.
Este es el núcleo de la gestión del capital: no solo hacer crecer el capital, sino también asegurarse de poder permanecer en el mercado a largo plazo.
