
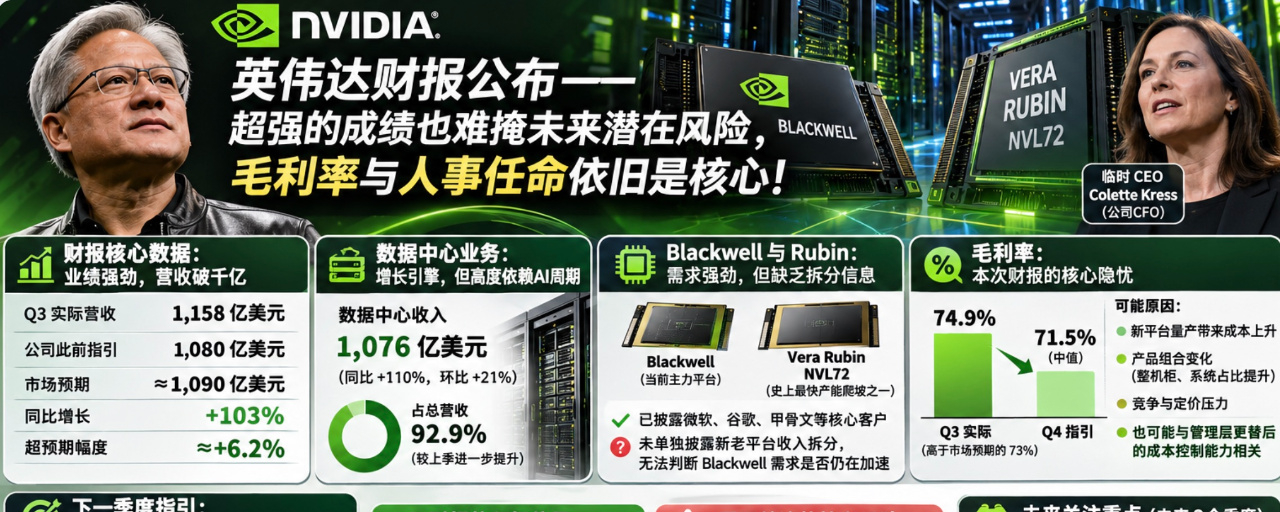

Nvidia publica sus resultados: ni siquiera sus cifras extraordinarias logran ocultar los posibles riesgos futuros; el margen bruto y los nombramientos de personal siguen siendo claves.
Nvidia publicó sus resultados de madrugada. Ayer dije que había que analizarlos desde varios ángulos: los ingresos del centro de datos, la demanda de la plataforma Blackwell, el margen bruto, la entrega de pedidos, las previsiones para el próximo trimestre y la continuidad de las inversiones de capital de los clientes. Ahora veamos qué tal fueron estos resultados.
1. Datos clave del informe financiero: Nvidia registró unos ingresos de 115.800 millones de dólares, por encima de las previsiones anteriores y de las expectativas del mercado, pero eso ya es historia. #英伟达财报大超预期,Q4营收展望1300亿美元
Y el negocio de centros de datos sigue siendo el principal motor del crecimiento de los resultados. Su proporción de los ingresos totales es cada vez mayor, lo que significa que, en esta etapa, Nvidia depende en gran medida del ciclo de inversión en infraestructura de IA. Este asunto podría ser un arma de doble filo en el futuro.
2. Demanda de la plataforma Blackwell. En los resultados de este trimestre, Nvidia no solo volvió a hacer hincapié en la plataforma Blackwell, sino que también definió su nuevo producto Vera Rubin NVL72 como uno de los aumentos de capacidad más rápidos de la historia de la empresa. La compañía anunció entre sus socios estratégicos a Microsoft, Google y Oracle, entre otros. Sin embargo, por ahora no ha publicado por separado el desglose completo de los ingresos de Blackwell y Rubin. Por lo tanto, no es posible determinar cuál de las plataformas, la nueva o la anterior, está impulsando los resultados, ni confirmar si la demanda de Blackwell sigue acelerándose. Este es un problema.
3. El margen bruto de este trimestre fue del 74,9 %, por encima del 73 % que esperaba el mercado. Sin embargo, la nueva dirección ha rebajado la previsión del margen bruto futuro al 71,5 %. Oficialmente, este ajuste podría deberse al aumento de los costes provocado por la producción en masa de la nueva plataforma, a cambios en la combinación de productos o a la presión de la competencia y los precios. Pero también cabe la posibilidad de que la nueva dirección no sea capaz de controlar los costes y eso esté reduciendo el margen bruto. Ese es el riesgo de «cambiar al máximo responsable».
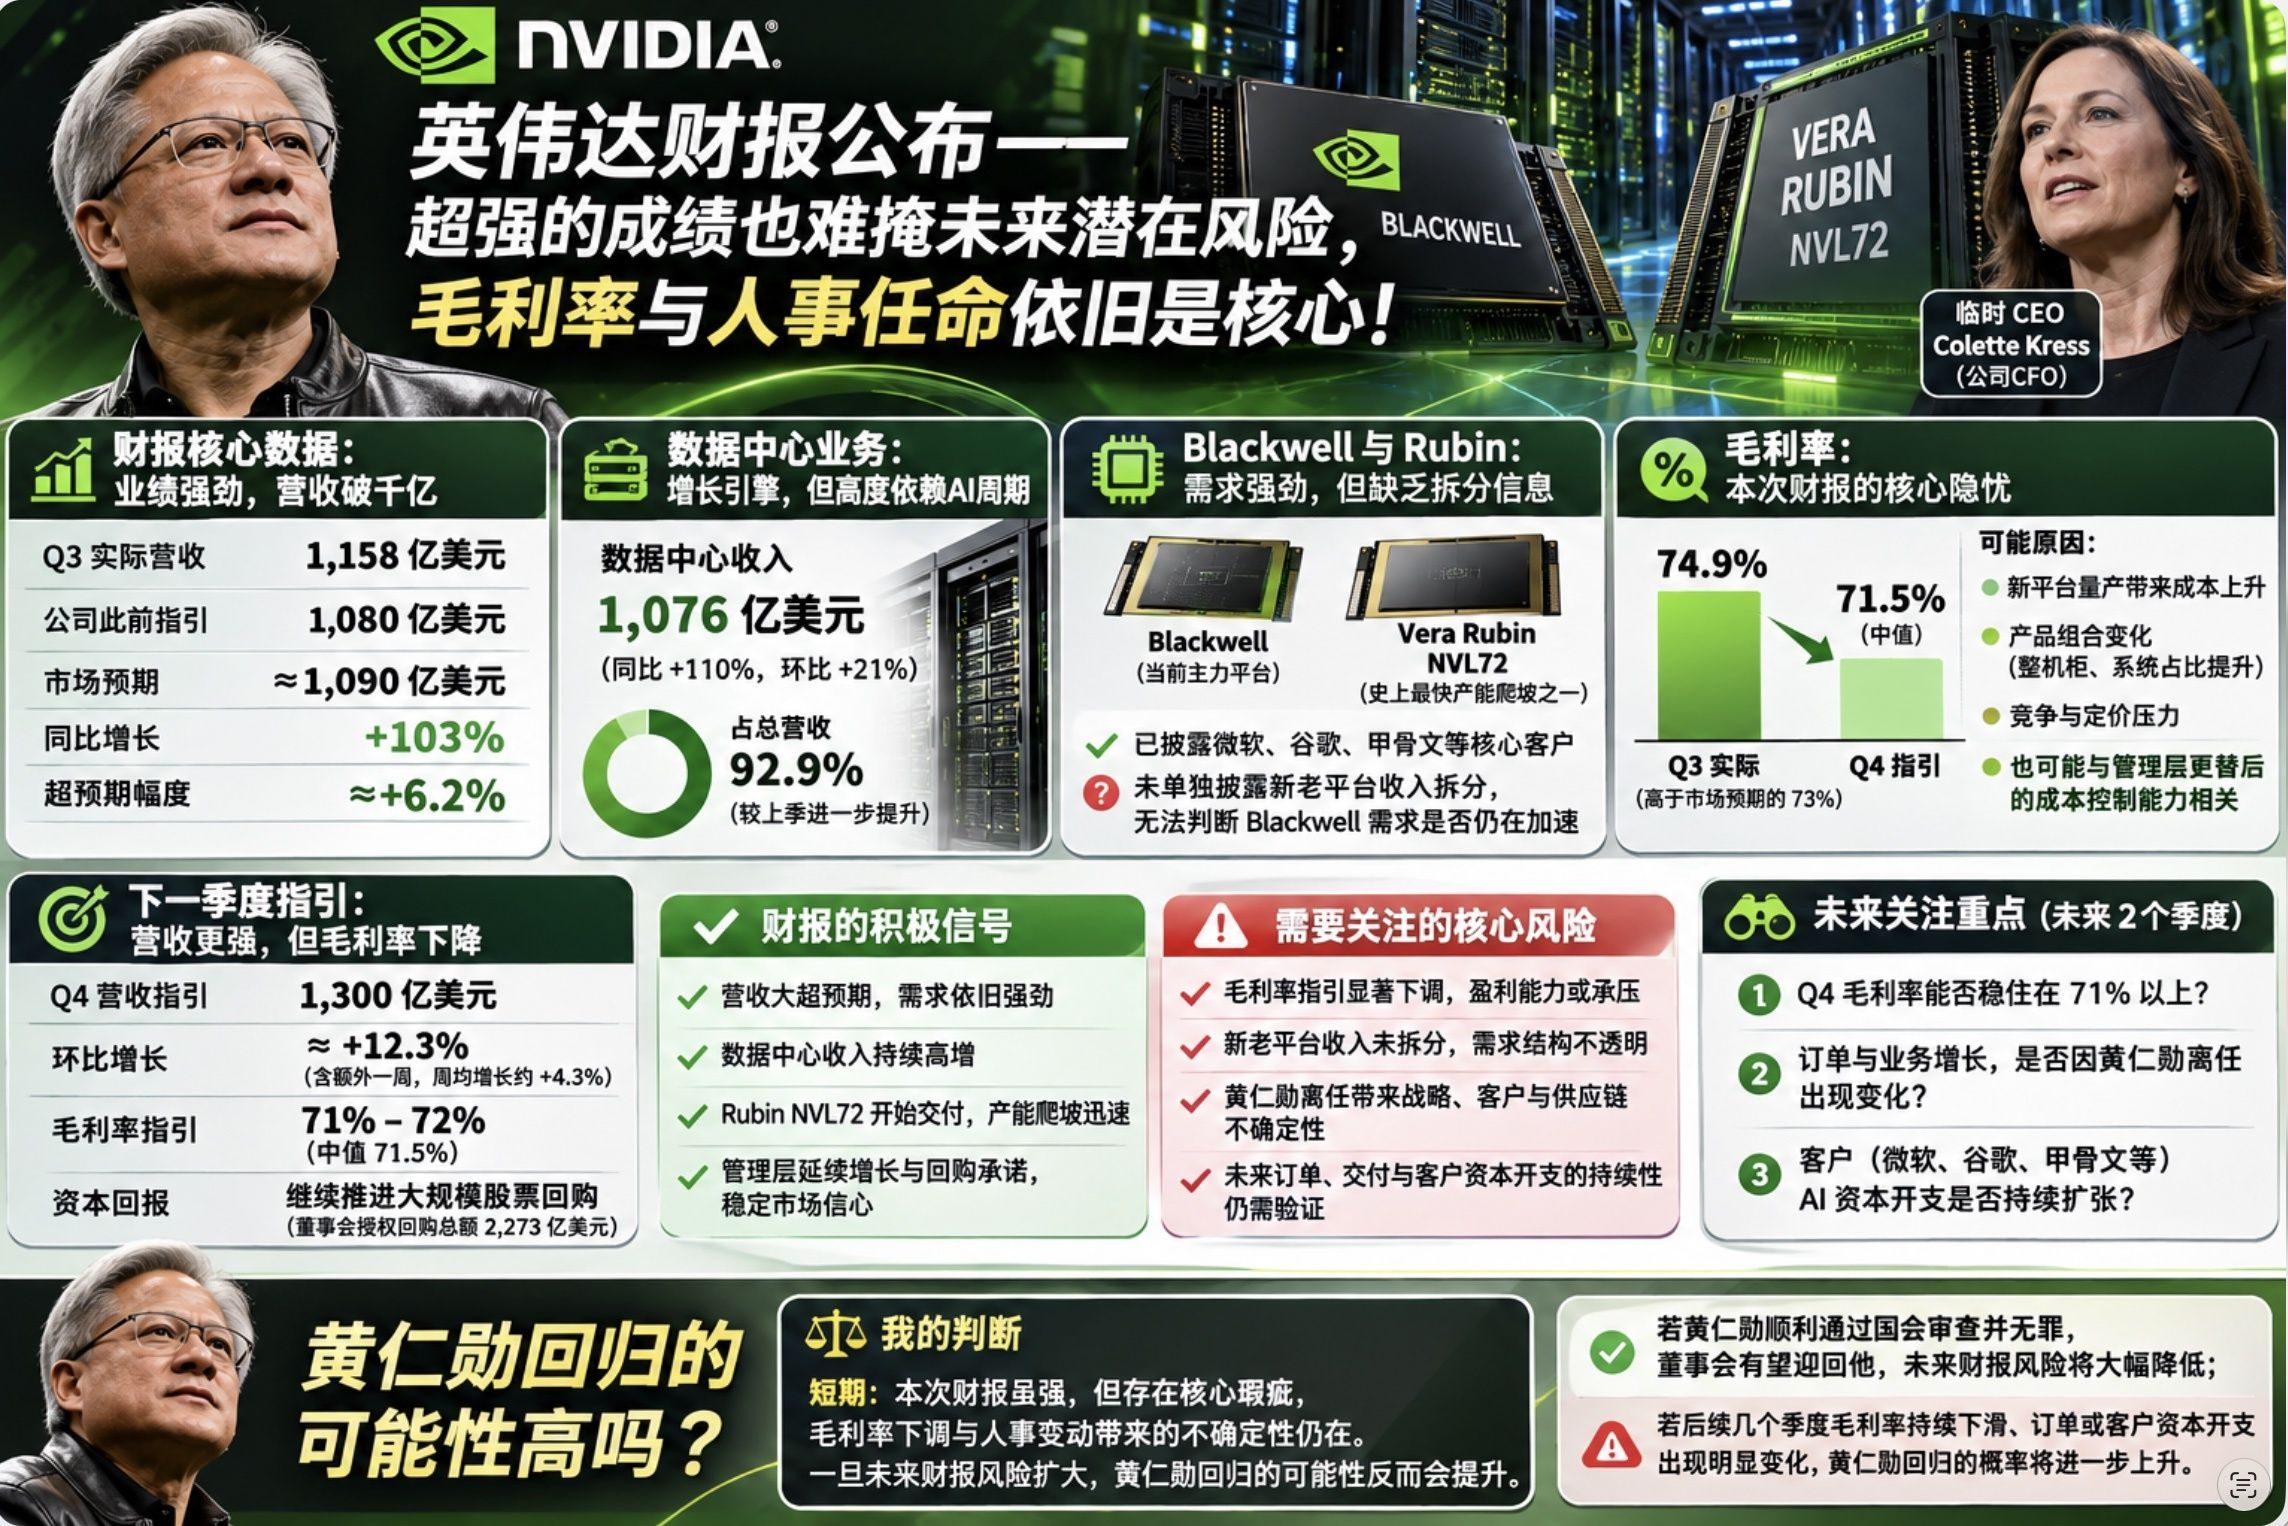
4. Previsiones futuras. La dirección, bajo el liderazgo del nuevo CEO interino, presentó sus previsiones: mayores ingresos, pero un margen bruto más bajo. También señaló que seguirá adelante con las recompras de acciones a gran escala. Sin embargo, el principal problema de estas previsiones es la rebaja del margen bruto, mientras se mantienen las recompras de acciones. En este momento, estas parecen más bien una forma de transmitir al mercado señales positivas y confianza.
¿Son sólidos los resultados del tercer trimestre de Nvidia? Mucho. La cotización tras la publicación de los resultados refleja la confianza del mercado y la valoración de Nvidia se está recuperando claramente. Pero es difícil saber cuánto durará esta recuperación.
El principal riesgo que revelan los resultados es la rebaja de las previsiones del margen bruto. Creo que esta rebaja también responde a una gestión de las expectativas. Además de los factores del sector y de la oferta, considero que los cambios de personal también han influido en la caída del margen bruto.
La salida de Jensen Huang le hace perder a Nvidia mucho más que un líder inspirador: también pierde la planificación de sus futuros sectores y productos. Incluso podría tener un impacto considerable en toda la cadena industrial de Nvidia. Esto podría ser un factor clave que esté obligando a la dirección de Nvidia a rebajar las previsiones del margen bruto, pero el mercado no obtendrá una respuesta a corto plazo.
Los resultados de los próximos dos trimestres serán muy importantes. Tras la rebaja de las previsiones del margen bruto, habrá que ver si este se mantiene estable en el cuarto trimestre y cómo evoluciona el crecimiento del negocio en ese periodo. También habrá que comprobar si los pedidos cambian considerablemente a raíz de la salida de Jensen Huang. El mercado tendrá que verificar todos estos aspectos.
Así que estos resultados permiten a Nvidia alejarse a corto plazo de la zona de peligro y también han servido para «tapar las vergüenzas» del conjunto de las acciones tecnológicas en el tercer trimestre. Sin embargo, es muy difícil que estos resultados reviertan la tendencia actual del mercado bursátil estadounidense y recuperen la confianza. Si no hubiera ocurrido lo de Jensen Huang, creo que el efecto de estos resultados habría sido varias veces mayor, pero ahora, evidentemente, se ha debilitado.
A la luz de estos resultados, ¿es probable que Jensen Huang regrese?
Por ahora, creo que estos resultados tienen un defecto importante. Aunque son sólidos a corto plazo, no disipan los riesgos de los próximos trimestres. Por eso, si los riesgos de los resultados aumentan, el regreso de Jensen Huang podría resultar más favorable.
Por supuesto, si Huang supera sin problemas la revisión del Congreso y queda exonerado, y la junta directiva de Nvidia lo readmite, los riesgos asociados a los resultados futuros se reducirían considerablemente.