☀️ Boletín matutino del tío 11.18
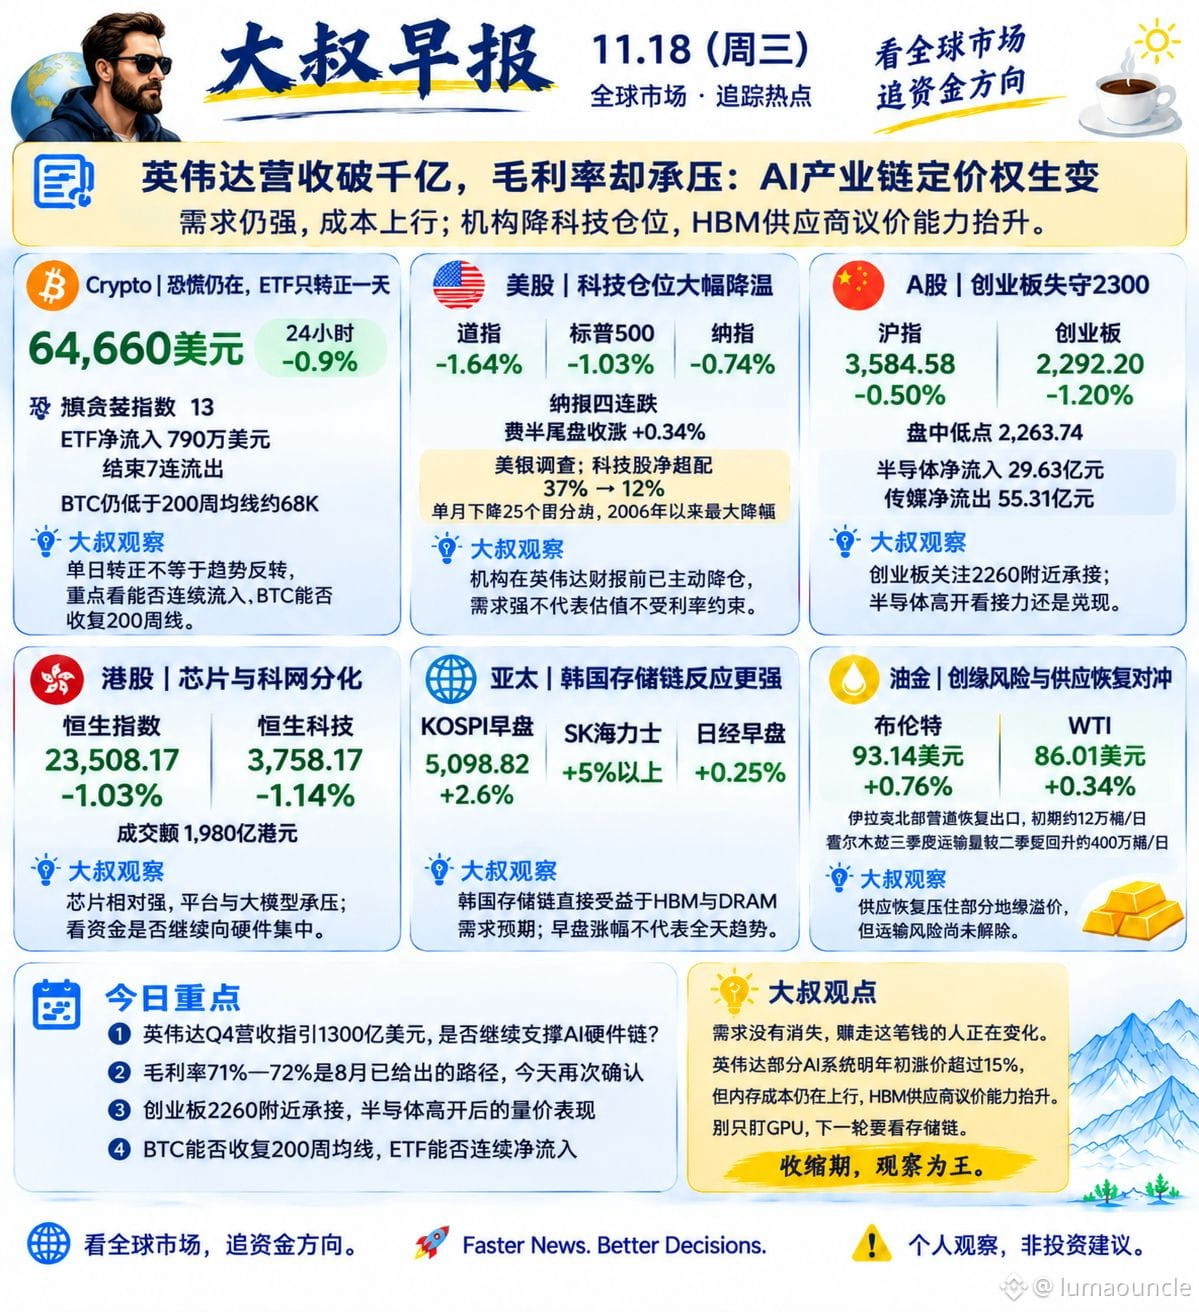
Los ingresos de Nvidia superan los 100.000 millones, pero el coste de la memoria se come el margen bruto: el poder de fijación de precios en la cadena de la IA está cambiando de manos.
Crypto BTC, alrededor de 64.660 dólares; índice de miedo: 13. Los ETF registraron entradas netas de 7,9 millones de dólares en un día, poniendo fin a siete jornadas consecutivas de salidas, aunque el resultado se debió principalmente al apoyo de IBIT. BTC sigue por debajo de la media móvil de 200 semanas, en 68K.
🇺🇸 Bolsa de EE. UU. Dow Jones -1,64%, S&P 500 -1,03%, Nasdaq -0,74%. Encuesta de BofA: la sobreponderación neta en acciones tecnológicas bajó del 37% al 12%, su mayor caída mensual desde 2006. Las instituciones ya habían reducido posiciones de forma proactiva antes de los resultados.
🌏 Asia-Pacífico El KOSPI surcoreano subió alrededor del 2,6% en la sesión matutina; SK Hynix avanzó más del 5%. El Nikkei subió apenas alrededor del 0,25% en la sesión matutina. La cadena de suministro de memoria se beneficia directamente; la reacción de los equipos y materiales va algo rezagada.
🇨🇳 Acciones A Ayer, el ChiNext cayó por debajo de 2300, con un mínimo intradía de 2263,74. Los sólidos resultados de Nvidia favorecen la demanda de hardware para IA, pero también podrían enfriar a corto plazo la prima de urgencia de algunas alternativas nacionales. Si abre al alza, primero hay que ver si el mercado absorbe la presión vendedora; no persigas la subida.
🛢️ Petróleo y oro El Brent cerró en 93,14 dólares y el WTI, en 86,01 dólares. Los riesgos geopolíticos siguen presentes, pero Irak reanudó las exportaciones por el oleoducto del norte y el volumen de transporte por el estrecho de Ormuz también repuntó respecto al segundo trimestre. La recuperación de la oferta limita las subidas del precio del petróleo.
Opinión del tío: Nvidia registró ingresos de 115.800 millones, de los cuales 107.600 millones correspondieron a centros de datos; la previsión de crecimiento para el ejercicio fiscal 2028 subió al 75%, y la cartera de pedidos pendientes en la nube alcanza los 2,5 billones. La demanda es muy fuerte, pero la previsión del margen bruto para el cuarto trimestre bajó al 71%—72%; esta trayectoria ya se había señalado en agosto. Ahora es más importante la pugna entre el aumento del coste de la memoria y las subidas de precios de los sistemas: el poder de negociación en la cadena de la IA se está inclinando hacia los proveedores de HBM.
La demanda no ha desaparecido; quienes se quedan con ese dinero están cambiando.
#英伟达 #A股
Los ingresos de Nvidia superan los 100.000 millones, pero el coste de la memoria se come el margen bruto: el poder de fijación de precios en la cadena de la IA está cambiando de manos.
Crypto BTC, alrededor de 64.660 dólares; índice de miedo: 13. Los ETF registraron entradas netas de 7,9 millones de dólares en un día, poniendo fin a siete jornadas consecutivas de salidas, aunque el resultado se debió principalmente al apoyo de IBIT. BTC sigue por debajo de la media móvil de 200 semanas, en 68K.
🇺🇸 Bolsa de EE. UU. Dow Jones -1,64%, S&P 500 -1,03%, Nasdaq -0,74%. Encuesta de BofA: la sobreponderación neta en acciones tecnológicas bajó del 37% al 12%, su mayor caída mensual desde 2006. Las instituciones ya habían reducido posiciones de forma proactiva antes de los resultados.
🌏 Asia-Pacífico El KOSPI surcoreano subió alrededor del 2,6% en la sesión matutina; SK Hynix avanzó más del 5%. El Nikkei subió apenas alrededor del 0,25% en la sesión matutina. La cadena de suministro de memoria se beneficia directamente; la reacción de los equipos y materiales va algo rezagada.
🇨🇳 Acciones A Ayer, el ChiNext cayó por debajo de 2300, con un mínimo intradía de 2263,74. Los sólidos resultados de Nvidia favorecen la demanda de hardware para IA, pero también podrían enfriar a corto plazo la prima de urgencia de algunas alternativas nacionales. Si abre al alza, primero hay que ver si el mercado absorbe la presión vendedora; no persigas la subida.
🛢️ Petróleo y oro El Brent cerró en 93,14 dólares y el WTI, en 86,01 dólares. Los riesgos geopolíticos siguen presentes, pero Irak reanudó las exportaciones por el oleoducto del norte y el volumen de transporte por el estrecho de Ormuz también repuntó respecto al segundo trimestre. La recuperación de la oferta limita las subidas del precio del petróleo.
Opinión del tío: Nvidia registró ingresos de 115.800 millones, de los cuales 107.600 millones correspondieron a centros de datos; la previsión de crecimiento para el ejercicio fiscal 2028 subió al 75%, y la cartera de pedidos pendientes en la nube alcanza los 2,5 billones. La demanda es muy fuerte, pero la previsión del margen bruto para el cuarto trimestre bajó al 71%—72%; esta trayectoria ya se había señalado en agosto. Ahora es más importante la pugna entre el aumento del coste de la memoria y las subidas de precios de los sistemas: el poder de negociación en la cadena de la IA se está inclinando hacia los proveedores de HBM.
La demanda no ha desaparecido; quienes se quedan con ese dinero están cambiando.
#英伟达 #A股