La revisión de precios de HBM avanza rápido: el consenso acaba de elevar un 25.3% los ingresos de SK Hynix por HBM en 2027 en un mes — y los precios hicieron todo el trabajo.
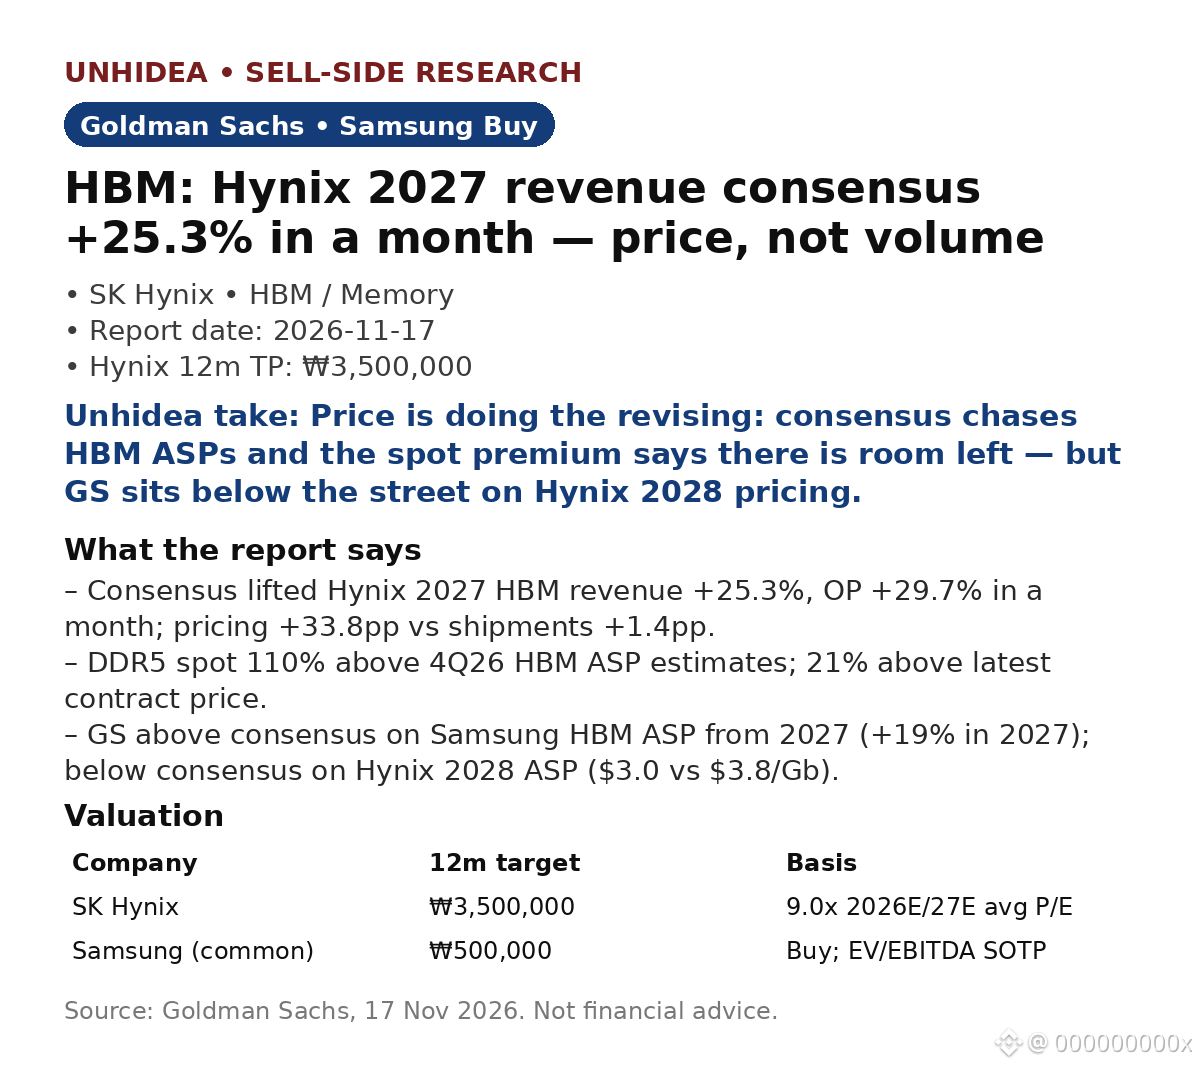
El seguimiento de HBM de GS de noviembre: el consenso elevó los ingresos de Hynix por HBM en 2027 un 25.3% y el beneficio operativo un 29.7% frente a hace un mes. Precios: +33.8 pp frente a envíos: +1.4 pp. 2028: ingresos +15.1%, beneficio operativo +12.0%.
Los precios al contado lo confirman: el precio al contado de DDR5 está un 110% por encima de la estimación de GS para el precio medio de venta de HBM en el 4T26 y un 21% por encima del último precio contractual.
GS está por encima del consenso en el precio medio de venta de HBM de Samsung a partir de 2027 (+19% en 2027, +7% en 2028), pero por debajo del consenso en el precio medio de venta de Hynix en 2028 (3.0/Gb frente a 3.8/Gb del mercado). Samsung: Comprar, precio objetivo de ₩500,000; precio objetivo de Hynix a 12 meses: ₩3,500,000 con una relación precio/beneficio de 9.0x.
Tras el informe: ingresos de Nvidia en el 3T de $115.8B, +103% interanual; previsión para el 4T de $130B ±3% — la demanda acaba de confirmarse.
La lectura de Unhidea: esta revisión está impulsada por los precios, no por el volumen — los precios de la memoria, no las unidades, son el motor de la revisión; la prima del precio al contado de DDR5 es la cifra que hay que vigilar.
La lectura de Unhidea: el mercado considera a Hynix la ganadora y a Samsung rezagada; si Samsung reduce la brecha en HBM, el precio medio de venta de Hynix que descuenta el consenso aún tiene margen para bajar.
Riesgos: caída del mercado de memoria; menor demanda de dispositivos; menor inversión de capital en IA. Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
El seguimiento de HBM de GS de noviembre: el consenso elevó los ingresos de Hynix por HBM en 2027 un 25.3% y el beneficio operativo un 29.7% frente a hace un mes. Precios: +33.8 pp frente a envíos: +1.4 pp. 2028: ingresos +15.1%, beneficio operativo +12.0%.
Los precios al contado lo confirman: el precio al contado de DDR5 está un 110% por encima de la estimación de GS para el precio medio de venta de HBM en el 4T26 y un 21% por encima del último precio contractual.
GS está por encima del consenso en el precio medio de venta de HBM de Samsung a partir de 2027 (+19% en 2027, +7% en 2028), pero por debajo del consenso en el precio medio de venta de Hynix en 2028 (3.0/Gb frente a 3.8/Gb del mercado). Samsung: Comprar, precio objetivo de ₩500,000; precio objetivo de Hynix a 12 meses: ₩3,500,000 con una relación precio/beneficio de 9.0x.
Tras el informe: ingresos de Nvidia en el 3T de $115.8B, +103% interanual; previsión para el 4T de $130B ±3% — la demanda acaba de confirmarse.
La lectura de Unhidea: esta revisión está impulsada por los precios, no por el volumen — los precios de la memoria, no las unidades, son el motor de la revisión; la prima del precio al contado de DDR5 es la cifra que hay que vigilar.
La lectura de Unhidea: el mercado considera a Hynix la ganadora y a Samsung rezagada; si Samsung reduce la brecha en HBM, el precio medio de venta de Hynix que descuenta el consenso aún tiene margen para bajar.
Riesgos: caída del mercado de memoria; menor demanda de dispositivos; menor inversión de capital en IA. Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.