
Empecemos por describir la situación más fiel a la realidad: el bitcoin lleva un tiempo fluctuando alrededor de los 64.000 dólares. En la madrugada del 18 de noviembre cotizaba en torno a los 64.000 dólares, con un rango de aproximadamente 63.300 a 65.500 dólares en 24 horas. El índice de miedo y codicia de las criptomonedas lleva tiempo estancado entre 10 y 13, en la zona de «miedo extremo». Mientras tanto, en el mercado de derivados se está produciendo un cambio más importante que el propio precio: se ha pasado de la «liquidación unilateral de los largos» del 15 de noviembre a una guerra de desgaste en la que «largos y cortos se liquidan casi por igual» durante los últimos dos días.
Las cifras de «194 millones de dólares, 57 % en largos y 43 % en cortos» que mencionas apuntan en la dirección correcta, pero necesitan actualizarse y corregirse: según los datos más recientes disponibles, las liquidaciones totales en las últimas 24 horas se sitúan entre unos 190 y 310 millones de dólares (las cifras varían mucho según la metodología de cada plataforma). De ese total, aproximadamente 153 millones corresponden a posiciones largas y 128 millones a posiciones cortas, una proporción ya muy cercana al 50/50. Y apenas tres días antes, alrededor del 15 de noviembre, las liquidaciones en 24 horas alcanzaron entre 1.970 y 2.120 millones de dólares, con más del 90 % correspondiente a posiciones largas. Lo que ocurrió entre el predominio de «más del 90 % en largos» y el equilibrio entre largos y cortos es la clave para entender el mercado actual.
I. Primero, expliquemos claramente la cadena causal de esta caída
Esta caída no es un hecho aislado dentro del mercado cripto, sino una cadena completa que va desde la macroeconomía hasta el apalancamiento.
El primer eslabón son los tipos de interés. El IPC general de Estados Unidos subió un 0,4 % intermensual en octubre y el IPC subyacente, un 0,3 %; ambos superaron las expectativas. El mercado elevó de inmediato a casi el 89 % la probabilidad de una subida de 25 puntos básicos en diciembre e incluso empezó a asignar alrededor de un 11 % de probabilidad a una subida extrema de 50 puntos básicos. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió a alrededor del 5,15 %. Wintermute, creador de mercado, lo expresó sin rodeos: en un «entorno de trading dominado por los tipos de interés», bitcoin, un activo sin rendimiento, se convierte en una posición de financiación prioritaria para vender. Su equipo OTC fijó un objetivo bajista en la zona de los 50.000 dólares, con atención intermedia a los niveles de 62.000 y 60.000.
El segundo eslabón es la financiación. Los ETF estadounidenses de bitcoin al contado registraron salidas netas durante siete sesiones consecutivas, del 5 al 13 de noviembre, por un total aproximado de 1.910 millones de dólares. Según los cálculos de Wintermute, desde comienzos de 2026 los ETF de bitcoin al contado acumulan salidas netas de unos 1.900 millones de dólares, frente a entradas netas de unos 21.000 millones en 2025: el motor de capital incremental se ha apagado claramente. La investigación de Coinbase también muestra que la oferta de las principales stablecoins se redujo en unos 11.500 millones de dólares en los últimos 30 días, lo que indica que la «liquidez interna» del mercado también se está contrayendo.
El tercer eslabón es la ruptura técnica y la cascada de liquidaciones por apalancamiento. La caída de bitcoin por debajo de la media móvil de 200 días, en torno a los 73.000 dólares, desencadenó liquidaciones en cadena. Rich Rosenblum, cofundador de GSR, calificó esta caída de «técnica». Más importante aún, la media móvil de 200 semanas, cerca de los 68.000 dólares, se rompió con claridad y la que era una línea de soporte vital se convirtió en una resistencia por encima del precio. Desde el 21 de octubre, bitcoin acumula una caída de alrededor del 25 %, lleva seis semanas consecutivas a la baja y ha perdido más del 26 % en lo que va de año.
El cuarto eslabón es la pérdida de confianza. El 30 de octubre, Binance sufrió un robo de fondos de una billetera caliente por un valor aproximado de 6.340 millones de dólares. Aunque posteriormente la plataforma anunció que había repuesto íntegramente los activos afectados y las autoridades estadounidenses y el sector privado congelaron unos 2.700 millones de dólares de esos fondos, poco después de reanudarse los retiros se registraron salidas netas de miles de millones de dólares, y las instituciones redujeron en general su exposición a la custodia concentrada. A esto se sumó la correlación con activos de riesgo tecnológicos, como la caída diaria del 4,1 % de Nvidia y del 2,49 % del Nasdaq, lo que amplificó la retroalimentación negativa entre la IA y las criptomonedas, que comparten el mismo fondo de capital de riesgo.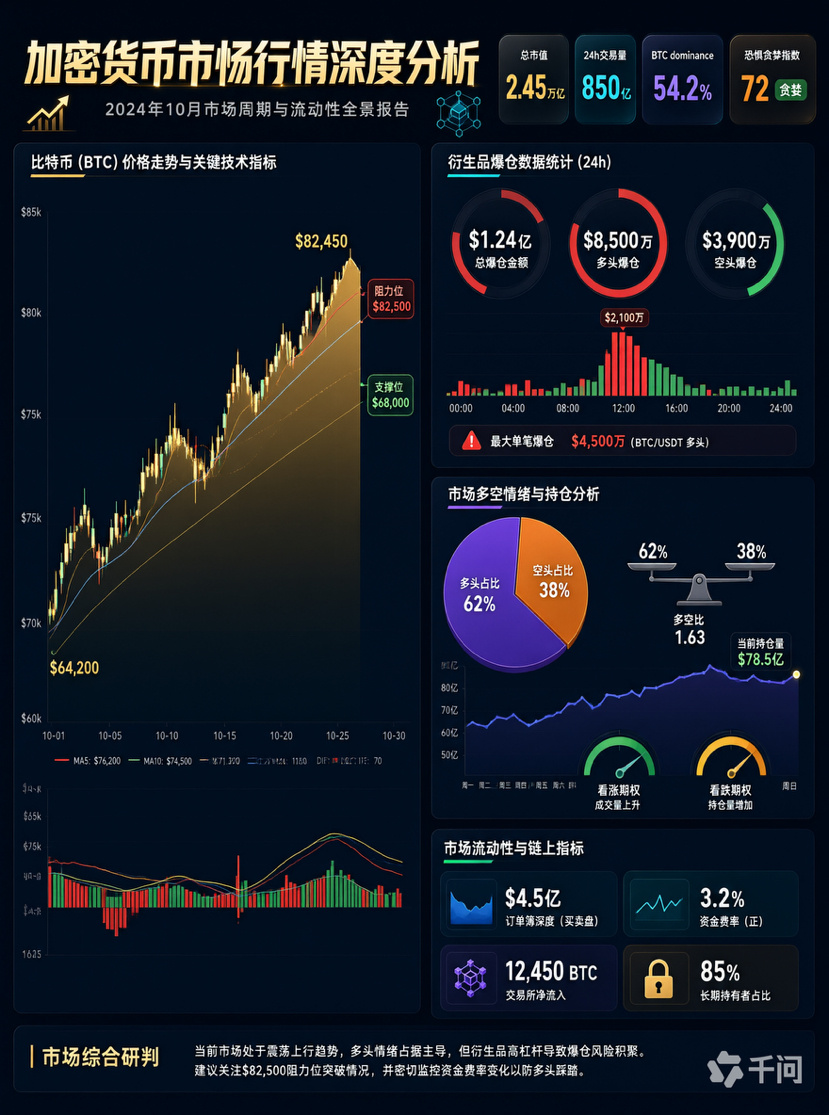
II. Tres aspectos que realmente merece la pena entender de los datos de liquidaciones
Primero, el apalancamiento efectivamente se ha reducido de forma drástica, y eso no es malo.
Basta con revisar el calendario de liquidaciones de los últimos 30 días para verlo con claridad: el 15 de noviembre se liquidaron 1.274 millones de dólares en posiciones largas y 274 millones en cortas; el 16 de noviembre, las cifras bajaron a 145 millones en largas y 105 millones en cortas; el 17 de noviembre, cayeron aún más, a 64,06 millones en largas y 23,89 millones en cortas. El interés abierto en contratos también ha disminuido al mismo tiempo. Al 18 de noviembre, el interés abierto en contratos de BTC en todo el mercado era de unos 41.120 millones de dólares, y la proporción entre interés abierto y capitalización de mercado era de apenas el 3,19 %, en torno al percentil 11 de los últimos doce meses. Esto significa que el capital apalancado ya representa una proporción muy baja frente al mercado al contado y que el «combustible» del mercado de derivados está mucho más limpio que hace un mes. La tasa de financiación también ha vuelto a un nivel neutral, ligeramente positivo (aproximadamente +0,0041 % cada 8 horas, ponderada por el interés abierto de BTC): no hay una aglomeración excesiva ni de posiciones largas ni de cortas.
Segundo, la afirmación de que «las liquidaciones de altcoins superaron la suma de BTC y ETH» no se sostiene con los datos más recientes.
En las clasificaciones recientes de liquidaciones por moneda en 24 horas, BTC registra unos 59,4 millones de dólares y ETH, unos 65,26 millones; siguen siendo, con diferencia, los principales, mientras que las demás monedas se sitúan en su mayoría entre varios millones y decenas de millones de dólares. Otra estadística muestra unos 90,27 millones para BTC y 65,85 millones para ETH, que también van a la cabeza. Por eso, la forma más precisa de expresarlo sería: el riesgo de las altcoins no radica en que «su importe total de liquidaciones sea el mayor», sino en que «una misma cantidad de liquidaciones provoca el mayor daño en el precio». Los perpetuos de pequeña capitalización tienen poca profundidad; una orden de mercado de unos pocos millones de dólares puede dejar una larga mecha inferior. Además, sus tasas de financiación suelen desviarse de forma extrema; por ejemplo, en algunas monedas pequeñas, los cortos pagan tasas anualizadas de cientos o incluso miles por ciento, lo que indica que las apuestas unidireccionales están extremadamente abarrotadas y que las mechas repentinas son casi inevitables. El índice de temporada de altcoins lleva tiempo en torno a 38-39, muy por debajo del umbral de 75, y la dominancia de bitcoin ronda el 60 %. En esencia, seguimos en una «temporada de bitcoin», no de altcoins. En esta estructura, operar altcoins con un apalancamiento elevado equivale a tirarse de cabeza en aguas poco profundas.
Tercero, que las liquidaciones de largos y cortos estén casi empatadas no significa que «los grandes operadores estén ganando por ambos lados», sino que el mercado ha entrado en una fase de agotamiento con poca liquidez.
Prefiero una explicación menos conspirativa, pero más cercana a la realidad: cuando desaparecen las compras de ETF, se contrae la oferta de stablecoins y los creadores de mercado se ponen a la defensiva, el libro de órdenes se vuelve más delgado y el precio se vuelve más sensible a la misma cantidad de capital. Así, los stops y las órdenes de liquidación de ambos lados se activan de forma alternada. Wintermute interpretó claramente el rebote reciente como una «cobertura provocada por la toma de beneficios de los cortos», no como una entrada de capital nuevo, y considera que un desapalancamiento intenso no significa que el suelo ya esté formado. En otras palabras, las liquidaciones en ambas direcciones son consecuencia de «la ausencia de tendencia y de capital incremental», no de que algún operador esté apuntando contra los minoristas. Esta diferencia de interpretación es importante: la primera explicación exige reducir la frecuencia y esperar a que se defina la estructura; la segunda te incita a seguir operando para «cazar mechas», y precisamente eso suele llevar a perder todo el capital.
III. Mis tres ideas principales
Idea 1: En este mercado, el poder de fijar los precios está en la macroeconomía, no en el sector cripto.
Las expectativas de subidas de tipos, el rendimiento de los bonos del Tesoro estadounidense, el gasto de capital en IA y la volatilidad de las tecnológicas determinan conjuntamente el límite de valoración de los activos de riesgo. Por eso, cualquier análisis basado únicamente en gráficos de velas o datos de liquidaciones carece de la variable explicativa más importante. Antes de la reunión del FOMC del 8 y 9 de diciembre, lo más probable es que el mercado mantenga un patrón de «rebotes y retrocesos», no una tendencia unidireccional sostenida.
Idea 2: La limpieza del apalancamiento no equivale a un suelo; confirmar la tendencia antes de entrar es más importante que comprar anticipadamente.
No son pocas las ocasiones en que, tras liquidaciones masivas, el mercado ha seguido cayendo. Actualmente, una combinación de confirmación más fiable sería: que el precio vuelva a situarse por encima de los 68.000 dólares (la media móvil de 200 semanas) en el gráfico diario + que los ETF al contado retomen entradas netas sostenidas durante el mismo periodo + que la tasa de financiación se mantenga positiva. La condición de Wintermute para dejar de estar a la defensiva también es «un cierre diario por encima de los 68.000 dólares y entradas netas en los ETF ese día». Los analistas de Nansen consideran que el rango de 60.000 a 62.600 dólares será una prueba clave en las próximas semanas y que recuperar la media móvil de 200 días (unos 73.000 dólares) sería la primera señal de que la presión vendedora ha terminado. Antes de que se den estas condiciones, comprar en mínimos es una apuesta probabilística, no una estrategia de seguimiento de tendencia.
Idea 3: Hay referencias claras para el posible recorrido a la baja, pero no significa que el precio tenga que alcanzarlas.
Los niveles de referencia por debajo del precio son, en orden: el mínimo del fin de semana, alrededor de 62.000 dólares; la zona de concentración de opciones de venta de 60.000 dólares en Deribit, con unos 900 millones de dólares en interés abierto; y, más abajo, la zona del mínimo del año (en julio llegó a unos 57.700 dólares). Por arriba, la referencia es la media móvil de 200 semanas en 68.000 dólares y, más arriba, la media móvil de 200 días en 73.000 dólares. Hay que insistir en que son «niveles de observación», no «niveles garantizados»: una zona de concentración de opciones puede actuar como un imán, pero también puede atravesarse directamente ante un evento.
IV. Estrategias de trading aplicables (según el nivel de tolerancia al riesgo)
Si mantienes posiciones al contado sin apalancamiento:
La tarea principal en esta etapa no es «comprar justo en el mínimo», sino controlar el ritmo. Puedes convertir el plan en reglas: empezar a comprar por tramos en el rango de 62.000 a 60.000 dólares, aumentar el ritmo cerca de los 58.000 y dejar suficiente distancia entre cada tramo (por ejemplo, del 5 % al 8 %). También deja claro que «si el precio se mantiene por encima de los 68.000 dólares en el gráfico diario y los ETF registran entradas netas consecutivas, pasarás a añadir posiciones siguiendo la tendencia». Usa además los flujos de los ETF como indicador de confirmación: el 16 de noviembre, los ETF de bitcoin al contado pusieron fin a siete días consecutivos de salidas y registraron entradas netas de unos 7,9 millones de dólares. IBIT, de BlackRock, aportó unos 76,5 millones, pero las salidas de GBTC y FBTC las compensaron ampliamente. Un saldo positivo durante un solo día solo frena la hemorragia; hacen falta al menos entre 3 y 5 días consecutivos de entradas para afirmar que la demanda ha regresado.
Si operas con contratos:
1) Reducir el apalancamiento es innegociable. En un entorno donde la proporción entre interés abierto y capitalización de mercado está en un percentil bajo de los últimos doce meses, pero la volatilidad sigue siendo intensa, se recomienda limitar el apalancamiento a entre 3 y 5 veces como máximo y calcular el tamaño de la posición a partir de un «retroceso máximo de la cuenta que no supere el 2 %-3 % del capital total», en lugar de empezar por cuánto quieres ganar.
2) Evita los periodos de mayor riesgo. Antes y después de los datos de inflación de Estados Unidos, los discursos de los miembros del FOMC y los resultados de las grandes tecnológicas estadounidenses (especialmente Nvidia), la liquidez es más escasa y aumenta la probabilidad de mechas repentinas. Es preferible mantenerse fuera del mercado y esperar a que se publiquen los datos.
3) Evita colocar los stops en zonas con muchas liquidaciones. Sitúalos «fuera» de zonas de concentración de opciones y liquidaciones, como los niveles de 60.000 y 62.000 dólares, en lugar de justo junto a cifras redondas. Da prioridad a las órdenes limitadas para evitar que las órdenes de mercado sufran deslizamientos cuando la liquidez sea escasa.
4) Aléjate de los perpetuos de monedas pequeñas. Tasas de financiación extremas + poca profundidad = liquidaciones en ambos sentidos. Aunque aciertes con la dirección, una mecha repentina puede liquidar tu margen antes de que se cumpla tu previsión.
5) Reduce la frecuencia. En periodos de oscilaciones con liquidaciones en ambas direcciones, los costes de transacción y el deslizamiento se comen la mayor parte de los beneficios teóricos. «Operar menos» es, por sí solo, una estrategia con expectativa positiva.
Si necesitas una lista de seguimiento (ordenada por importancia):
Si las entradas netas diarias de los ETF de bitcoin al contado se mantienen consecutivas; si la tasa de financiación de BTC puede mantenerse positiva y el interés abierto recuperarse a medida que suben los precios; si la oferta total de stablecoins deja de caer y vuelve a crecer (lo que reflejaría la liquidez interna); la magnitud y el tono de la reunión del FOMC de diciembre, así como los datos de PCE y empleo de noviembre; si el rendimiento de los bonos del Tesoro estadounidense a 10 años puede retroceder desde el entorno del 5,15 %; y los avances posteriores de los incidentes de seguridad y custodia en los exchanges.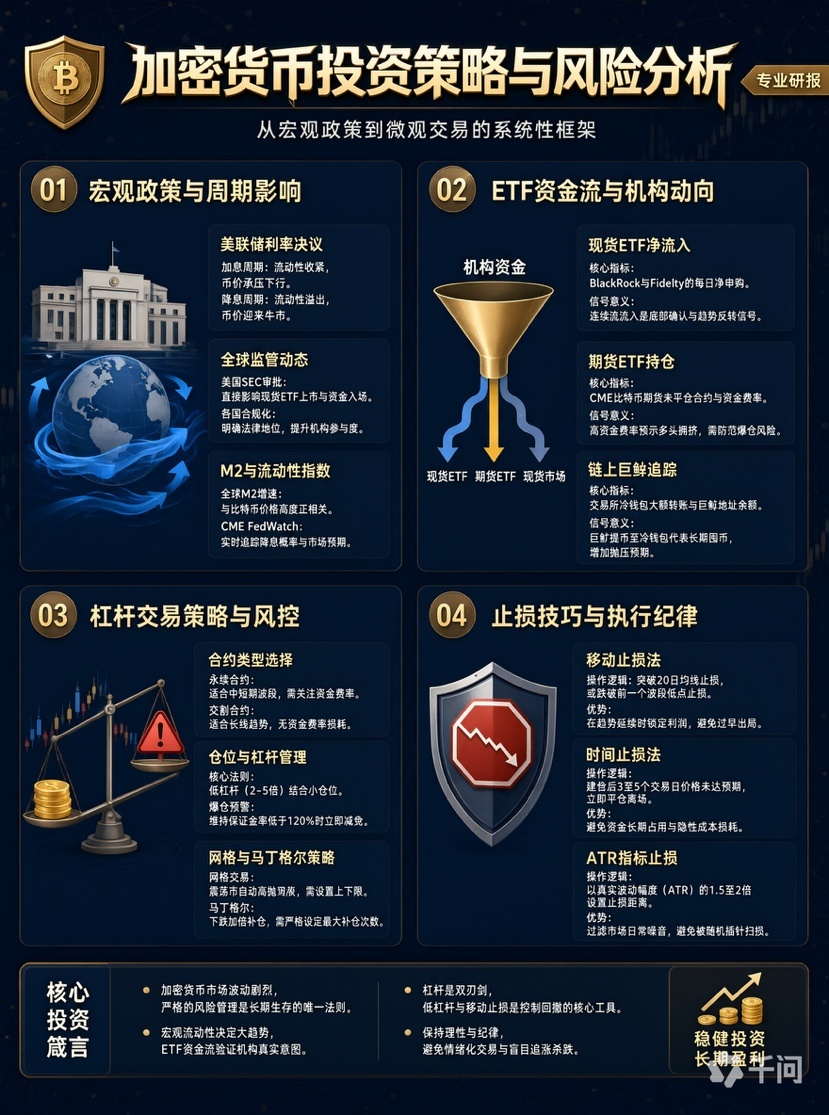
V. Análisis de riesgos: estos cinco riesgos deben figurar en tu plan de trading
Riesgo de política macroeconómica (el mayor en este momento). Si la subida de tipos de diciembre o las orientaciones posteriores resultan más agresivas (incluso en el escenario extremo de 50 puntos básicos), el coste de oportunidad de los activos sin rendimiento aumentará aún más y el soporte en torno a los 60.000 dólares podría romperse directamente por un evento.
Riesgo de liquidez y estructura de capital. La debilidad de la demanda de ETF, la contracción de las stablecoins y el menor apetito comprador de las empresas de reserva de activos digitales (DAT), en conjunto, harán que cualquier rebote carezca de respaldo; que los ETF registren entradas netas positivas durante un solo día no basta para refutar esta valoración.
Riesgo de plataforma y custodia. El robo de criptomonedas en Binance demuestra que, aunque la plataforma cubra las pérdidas, la congestión de los retiros durante la recuperación, la fragmentación de la liquidez y el descuento por falta de confianza aún pueden afectar indirectamente a los precios y a la calidad de ejecución. Los grandes fondos deberían diversificar la custodia y dar prioridad a las billeteras frías y a entidades de custodia reguladas.
Riesgo de metodología de los datos. Los resultados de distintos proveedores sobre las «liquidaciones en 24 horas» varían enormemente (en el mismo periodo, de unos 190 a 310 millones de dólares). La cobertura de los exchanges, la inclusión o no de los perpetuos DeFi y el uso de precios de marca para los cálculos pueden generar discrepancias. Considera los datos de liquidaciones como un «indicador aproximado del sentimiento y la intensidad del apalancamiento», no como un mapa de operaciones preciso.
Riesgo regulatorio y de cumplimiento (debe tomarse en serio). Hay que dejar claro que las monedas virtuales como bitcoin no son emitidas por autoridades monetarias ni tienen curso legal. Las autoridades reguladoras del país han reiterado en varias ocasiones que las actividades comerciales relacionadas con monedas virtuales realizadas dentro del país constituyen actividades financieras ilegales y están estrictamente prohibidas. Este artículo se limita a analizar la estructura del mercado y los riesgos; no constituye asesoramiento de inversión ni instrucciones de trading, y tampoco fomenta ninguna conducta que infrinja las leyes y normativas locales.
Lo más cruel de este mercado no es cuánto ha caído, sino que primero eliminó a los alcistas con una caída unilateral y después agotó la paciencia con oscilaciones bidireccionales sin tendencia. Que se haya liquidado el apalancamiento es positivo, pero si después de esa limpieza no entra capital nuevo, al mercado solo le queda consumirse. Para la gran mayoría, la acción más valiosa ahora no es «abrir otra operación para recuperar las pérdidas», sino reducir el apalancamiento, dejar por escrito las reglas de posición, tomar las entradas de ETF y la media móvil de 200 semanas en los 68.000 dólares como únicas señales de confirmación y, luego, esperar.
Quien sobrevive puede participar en la próxima ronda. Suena a frase motivacional, pero en un mercado donde todavía pueden evaporarse entre 200 y 300 millones de dólares en margen en 24 horas, en realidad es la única estrategia viable.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


