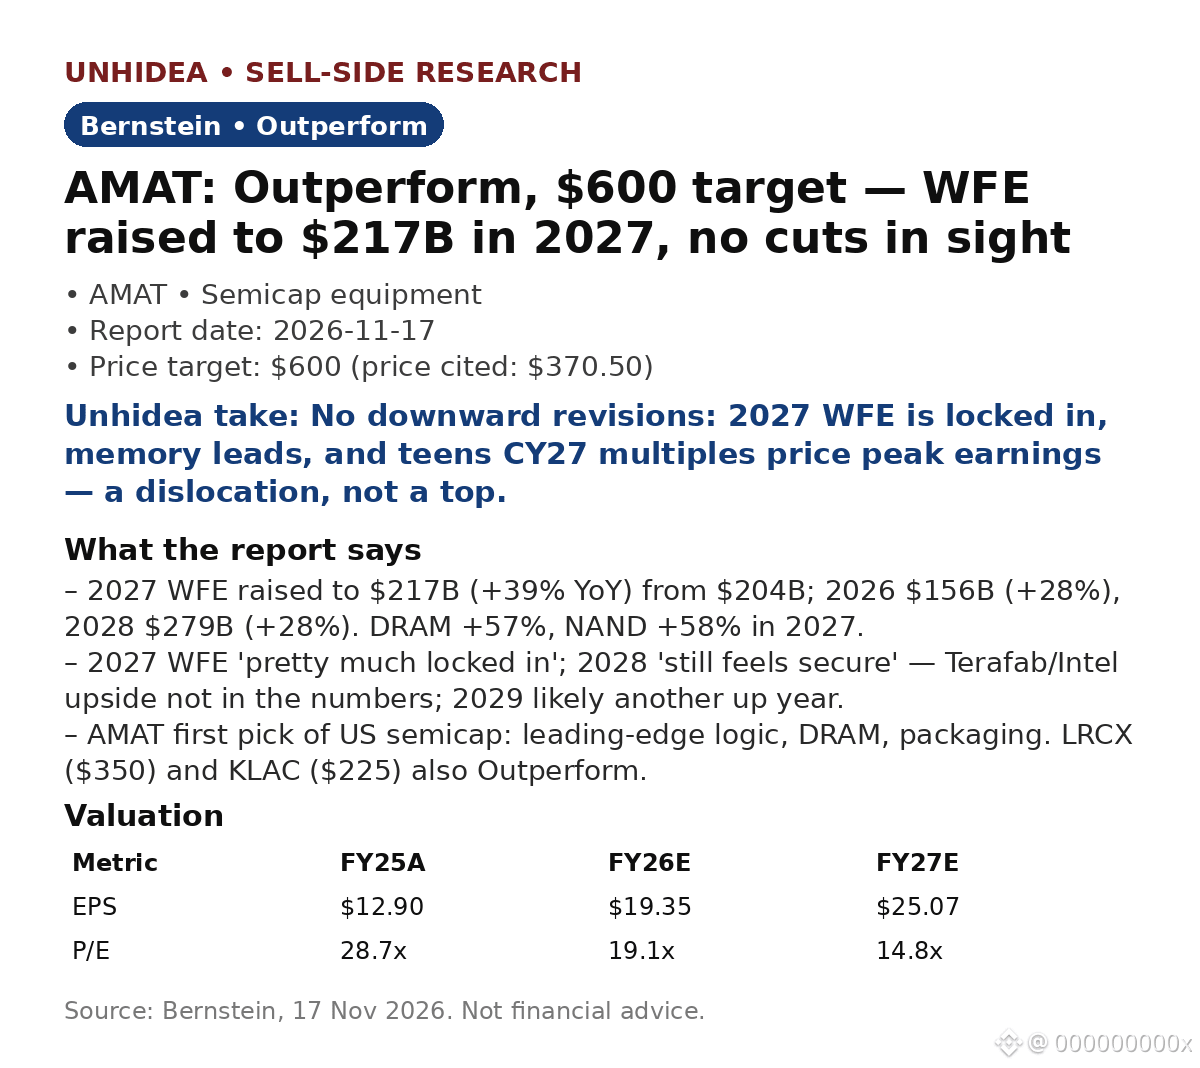
$AMAT: Bernstein eleva la previsión de WFE para 2027 a $217B (+39% interanual); no se vislumbran recortes. AMAT, recomendación de sobreponderar; precio objetivo de $600, ~62% por encima del precio de $370.50 citado en el informe.
Previsión de WFE revisada al alza en todos los ámbitos: 2026, $156B (+28% interanual), frente a $148B; 2027, $217B (+39%), frente a $204B; 2028, $279B (+28%), frente a $259B. DRAM +57%, NAND +58% en 2027; lógica/fundición +27%.
La previsión de WFE para 2027 está «prácticamente asegurada»; la de 2028 «sigue pareciendo segura». El potencial alcista de Terafab/Intel no está incluido en las cifras; 2029 probablemente será otro año de crecimiento.
AMAT es la principal elección de Bernstein en el sector estadounidense de semiconductores: lógica de vanguardia, DRAM y empaquetado, y «algo más barata». BPA de $19.35 para el ejercicio fiscal 2026 estimado → $25.07 para el ejercicio fiscal 2027 estimado (+30% interanual), con una relación precio-beneficio de 14.8x para el ejercicio fiscal 2027 estimado. LRCX ($350) y KLAC ($225) también reciben una recomendación de sobreponderar.
Las acciones cotizan a múltiplos de entre 10 y 19 veces las estimaciones de 2027, descontando beneficios máximos (o casi máximos). Bernstein lo considera una dislocación con potencial alcista «cuando se disipe el polvo».
La lectura de Unhidea: la memoria es ahora el factor marginal que impulsa la WFE: DRAM/NAND crecerán en 2027 a un ritmo ~2x superior al de la lógica, por lo que HBM y los precios de la memoria marcan el ritmo de las revisiones.
La lectura de Unhidea: China es el factor decisivo: la WFE pasa de $57B a $108B para 2028, por lo que las noticias sobre controles a la exportación importan más que las carteras de pedidos a corto plazo.
Riesgos: aplazamientos de proyectos de fundición; corrección de los precios de la memoria; controles a la exportación de China; desaceleración del gasto de capital en IA. Fuente: Bernstein, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Previsión de WFE revisada al alza en todos los ámbitos: 2026, $156B (+28% interanual), frente a $148B; 2027, $217B (+39%), frente a $204B; 2028, $279B (+28%), frente a $259B. DRAM +57%, NAND +58% en 2027; lógica/fundición +27%.
La previsión de WFE para 2027 está «prácticamente asegurada»; la de 2028 «sigue pareciendo segura». El potencial alcista de Terafab/Intel no está incluido en las cifras; 2029 probablemente será otro año de crecimiento.
AMAT es la principal elección de Bernstein en el sector estadounidense de semiconductores: lógica de vanguardia, DRAM y empaquetado, y «algo más barata». BPA de $19.35 para el ejercicio fiscal 2026 estimado → $25.07 para el ejercicio fiscal 2027 estimado (+30% interanual), con una relación precio-beneficio de 14.8x para el ejercicio fiscal 2027 estimado. LRCX ($350) y KLAC ($225) también reciben una recomendación de sobreponderar.
Las acciones cotizan a múltiplos de entre 10 y 19 veces las estimaciones de 2027, descontando beneficios máximos (o casi máximos). Bernstein lo considera una dislocación con potencial alcista «cuando se disipe el polvo».
La lectura de Unhidea: la memoria es ahora el factor marginal que impulsa la WFE: DRAM/NAND crecerán en 2027 a un ritmo ~2x superior al de la lógica, por lo que HBM y los precios de la memoria marcan el ritmo de las revisiones.
La lectura de Unhidea: China es el factor decisivo: la WFE pasa de $57B a $108B para 2028, por lo que las noticias sobre controles a la exportación importan más que las carteras de pedidos a corto plazo.
Riesgos: aplazamientos de proyectos de fundición; corrección de los precios de la memoria; controles a la exportación de China; desaceleración del gasto de capital en IA. Fuente: Bernstein, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.