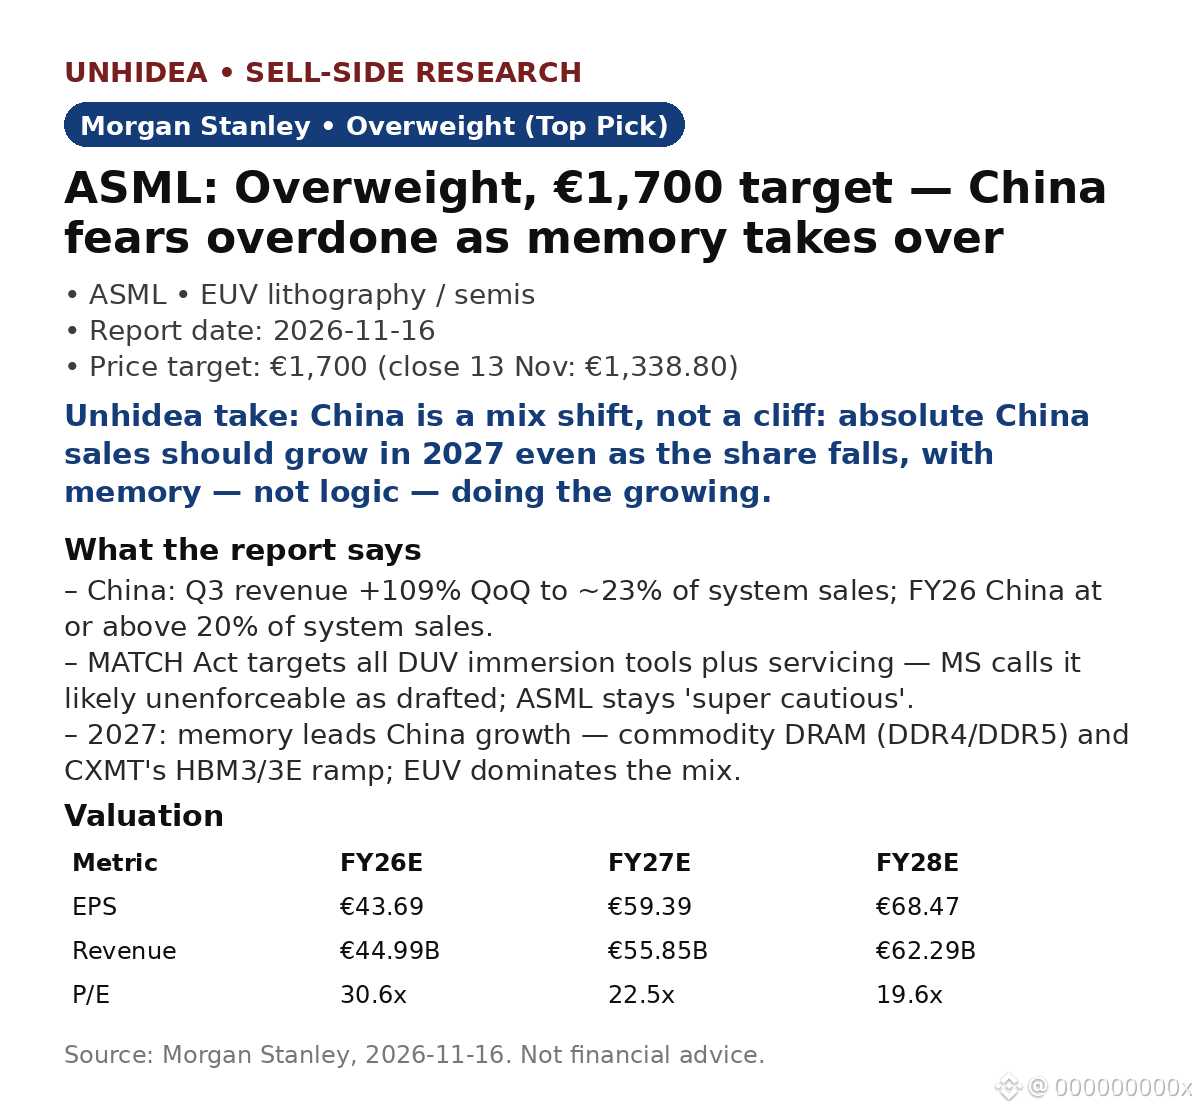
$ASML: Morgan Stanley mantiene Overweight (Top Pick), objetivo de €1,700 — ~27% por encima del cierre de €1,338.80 del 13 Nov. El sobrepeso de China parece exagerado; la memoria está llamada a impulsar 2027.
China: los ingresos del T3 saltaron ~109% secuencialmente hasta ~23% de las ventas de sistemas; China FY26 va en línea o por encima del 20% de las ventas de sistemas, con cierta anticipación antes de la ley MATCH.
Ley MATCH: el borrador del proyecto de ley estadounidense apunta a todas las herramientas de inmersión DUV además del servicio en fabs chinas cubiertas. MS considera que el lenguaje absoluto probablemente no sea aplicable tal como está redactado — pero espera que ASML siga siendo "extremadamente cautelosa".
2027: la memoria sustituye a la lógica como motor de crecimiento de China — DRAM de consumo (DDR4/DDR5) y la expansión de HBM3/3E de CXMT. Las ventas absolutas en China aún deberían crecer aunque la participación caiga, con EUV dominando la combinación.
Valoración: €1,700 = 25x el EPS FY28E de MS de €68.47. EPS FY27E €59.39 (+36% interanual) sobre ingresos de €55.85B (+24%); P/E 22.5x FY27E frente a 30.6x FY26E.
Conclusión de Unhidea: el mercado está descontando el riesgo equivocado — China es un cambio de mezcla, no un precipicio. MS espera señales estables de impulso en pedidos en su conferencia TMT de Barcelona esta semana; la clave es si los pedidos están respaldados por espacio en salas blancas.
Conclusión de Unhidea: el verdadero motor de 2027 es la memoria, no la lógica — las ampliaciones de HBM y DRAM decidirán si la línea de China de ASML crece, y MS señala el aumento de los precios de la memoria como un factor alcista.
Riesgos: menor demanda de foundry/DRAM; aplazamientos en China; adopción de High NA retrasándose más allá de 2028.
Fuente: Morgan Stanley, 16 Nov 2026. No es asesoramiento financiero.
China: los ingresos del T3 saltaron ~109% secuencialmente hasta ~23% de las ventas de sistemas; China FY26 va en línea o por encima del 20% de las ventas de sistemas, con cierta anticipación antes de la ley MATCH.
Ley MATCH: el borrador del proyecto de ley estadounidense apunta a todas las herramientas de inmersión DUV además del servicio en fabs chinas cubiertas. MS considera que el lenguaje absoluto probablemente no sea aplicable tal como está redactado — pero espera que ASML siga siendo "extremadamente cautelosa".
2027: la memoria sustituye a la lógica como motor de crecimiento de China — DRAM de consumo (DDR4/DDR5) y la expansión de HBM3/3E de CXMT. Las ventas absolutas en China aún deberían crecer aunque la participación caiga, con EUV dominando la combinación.
Valoración: €1,700 = 25x el EPS FY28E de MS de €68.47. EPS FY27E €59.39 (+36% interanual) sobre ingresos de €55.85B (+24%); P/E 22.5x FY27E frente a 30.6x FY26E.
Conclusión de Unhidea: el mercado está descontando el riesgo equivocado — China es un cambio de mezcla, no un precipicio. MS espera señales estables de impulso en pedidos en su conferencia TMT de Barcelona esta semana; la clave es si los pedidos están respaldados por espacio en salas blancas.
Conclusión de Unhidea: el verdadero motor de 2027 es la memoria, no la lógica — las ampliaciones de HBM y DRAM decidirán si la línea de China de ASML crece, y MS señala el aumento de los precios de la memoria como un factor alcista.
Riesgos: menor demanda de foundry/DRAM; aplazamientos en China; adopción de High NA retrasándose más allá de 2028.
Fuente: Morgan Stanley, 16 Nov 2026. No es asesoramiento financiero.