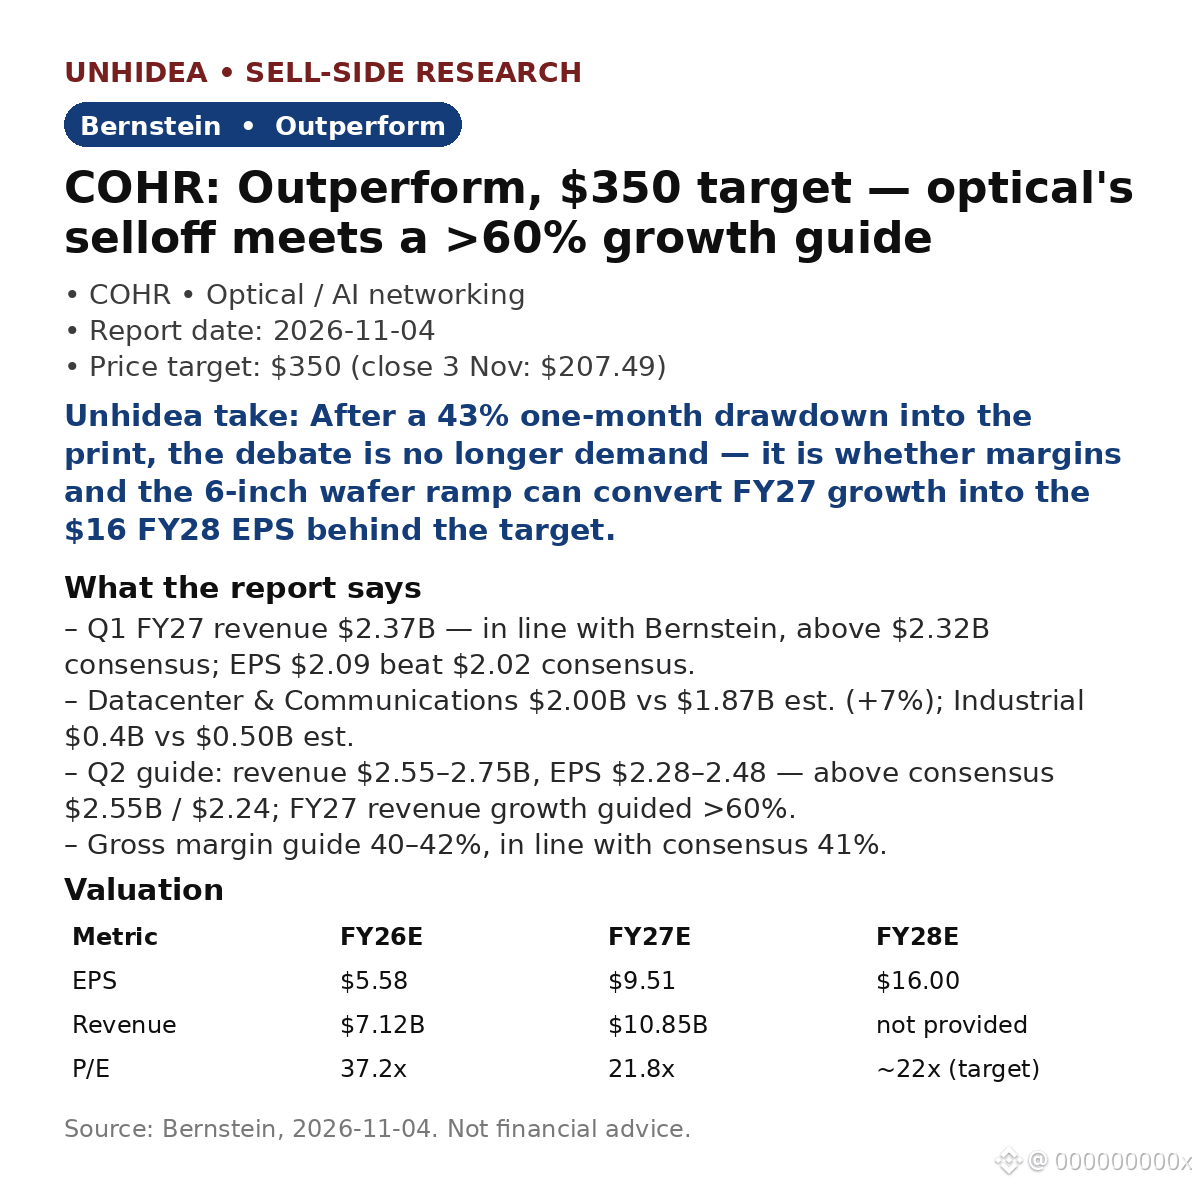
$COHR: Bernstein mantiene la recomendación de superar el mercado y un precio objetivo de $350 — ~69% por encima del cierre de $207.49 del 3 de noviembre. La venta masiva de acciones ópticas acaba de coincidir con una previsión de crecimiento >60%.
Q1 FY27: ingresos de $2.37B, en línea con la estimación de $2.37B de Bernstein y por encima del consenso de $2.32B; el BPA de $2.09 superó el consenso de $2.02. El centro de datos impulsó los resultados: $2.00B frente a los $1.87B previstos (+7%).
- Previsión para Q2: ingresos de $2.55–2.75B y BPA de $2.28–2.48, por encima del consenso de $2.55B/$2.24; para FY27, se prevé un crecimiento de los ingresos superior al 60%.
- Valoración: $350 = ~22 veces el BPA estimado por Bernstein para FY28, de $16; BPA estimado para FY27 de $9.51 sobre ingresos de $10.85B; P/E estimado para FY27 de 21.8 veces.
- Desde el informe: las acciones cayeron un 6.75% el 16 de noviembre y luego rebotaron ~11% en la preapertura del 17 de noviembre, al recuperarse las empresas ópticas antes de los resultados de Nvidia (cobertura del mercado, 17 de noviembre).
Lectura de Unhidea: tras una caída del 43% en un mes, la reevaluación tiene que ver con la infraestructura, no con la exageración: el cuello de botella de InP es la ventaja competitiva, y el acuerdo entre Marvell y Lumentum deja a Coherent como la única empresa independiente especializada exclusivamente en óptica.
Lectura de Unhidea: la incógnita es el margen, no la demanda: Bernstein considera decepcionantes los márgenes, y el aumento de la producción de obleas de 6 pulgadas determinará si el crecimiento de FY27 se traduce en ese BPA de $16 para FY28.
Riesgos: retrasos en el aumento de los márgenes; debilitamiento de los precios de InP; expansión de escala de VCSEL aún no demostrada; el acuerdo con Lumentum modifica la competencia.
Fuente: Bernstein, 4 de noviembre de 2026. Esto no es asesoramiento financiero.
Q1 FY27: ingresos de $2.37B, en línea con la estimación de $2.37B de Bernstein y por encima del consenso de $2.32B; el BPA de $2.09 superó el consenso de $2.02. El centro de datos impulsó los resultados: $2.00B frente a los $1.87B previstos (+7%).
- Previsión para Q2: ingresos de $2.55–2.75B y BPA de $2.28–2.48, por encima del consenso de $2.55B/$2.24; para FY27, se prevé un crecimiento de los ingresos superior al 60%.
- Valoración: $350 = ~22 veces el BPA estimado por Bernstein para FY28, de $16; BPA estimado para FY27 de $9.51 sobre ingresos de $10.85B; P/E estimado para FY27 de 21.8 veces.
- Desde el informe: las acciones cayeron un 6.75% el 16 de noviembre y luego rebotaron ~11% en la preapertura del 17 de noviembre, al recuperarse las empresas ópticas antes de los resultados de Nvidia (cobertura del mercado, 17 de noviembre).
Lectura de Unhidea: tras una caída del 43% en un mes, la reevaluación tiene que ver con la infraestructura, no con la exageración: el cuello de botella de InP es la ventaja competitiva, y el acuerdo entre Marvell y Lumentum deja a Coherent como la única empresa independiente especializada exclusivamente en óptica.
Lectura de Unhidea: la incógnita es el margen, no la demanda: Bernstein considera decepcionantes los márgenes, y el aumento de la producción de obleas de 6 pulgadas determinará si el crecimiento de FY27 se traduce en ese BPA de $16 para FY28.
Riesgos: retrasos en el aumento de los márgenes; debilitamiento de los precios de InP; expansión de escala de VCSEL aún no demostrada; el acuerdo con Lumentum modifica la competencia.
Fuente: Bernstein, 4 de noviembre de 2026. Esto no es asesoramiento financiero.