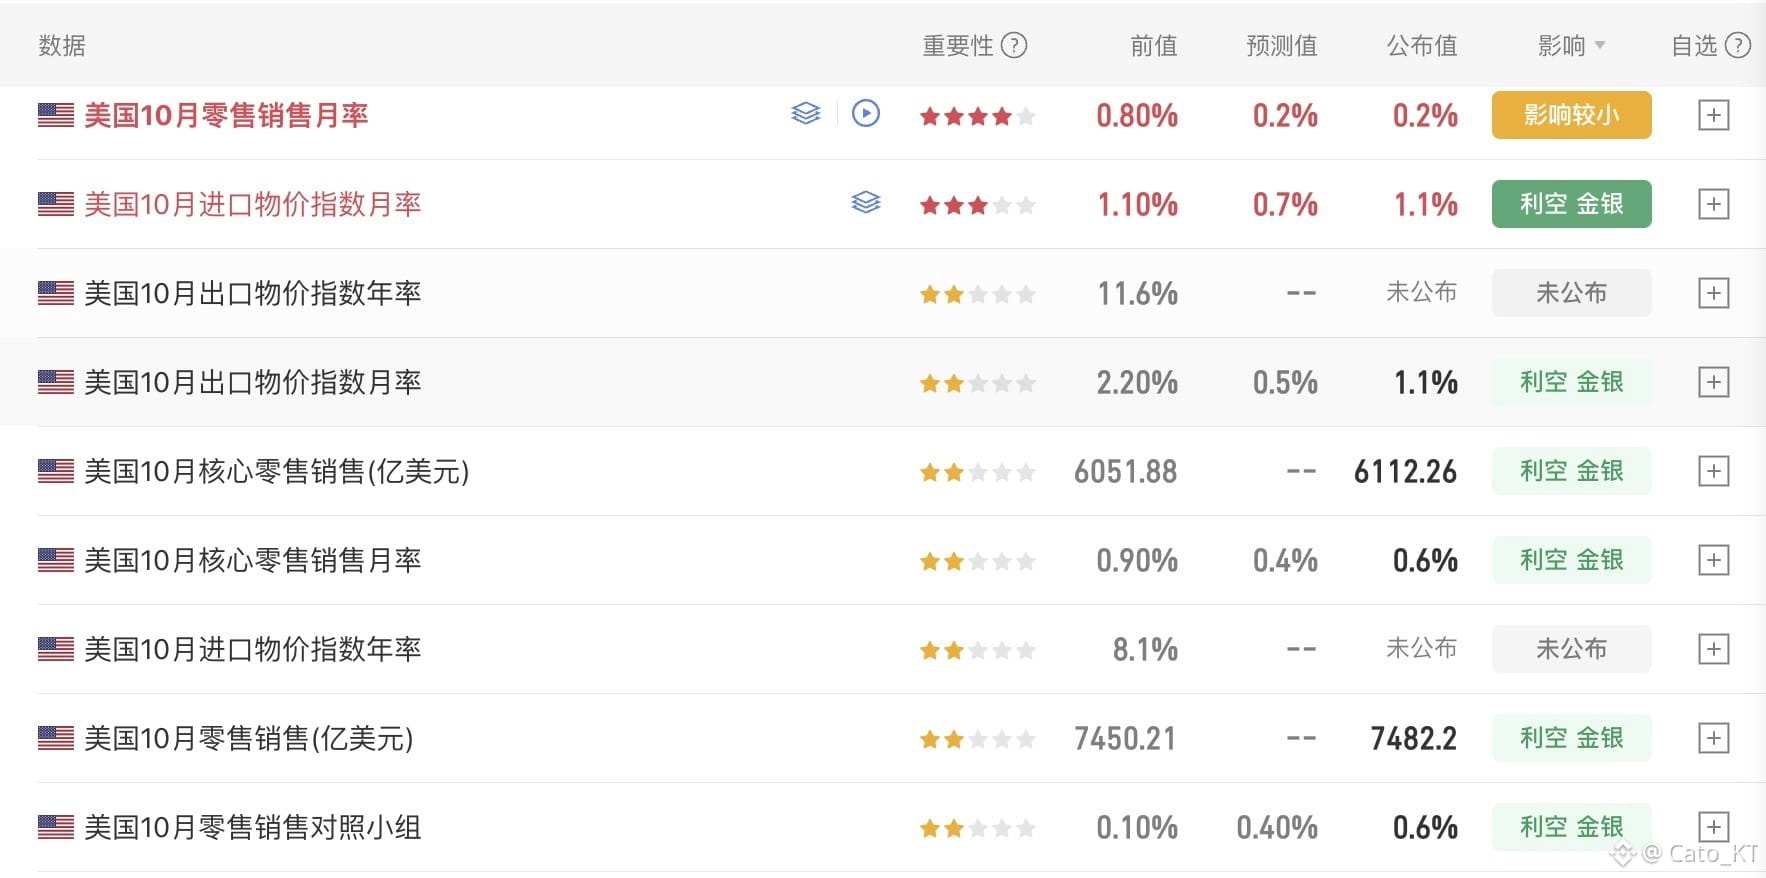
Los miembros de la Junta de la Fed siguen adoptando un tono agresivo; las ventas minoristas se desaceleraron en octubre y disminuye la probabilidad de una subida de 50 puntos básicos en diciembre, pero no se ha disipado el riesgo de subidas consecutivas.
Ayer, en su discurso, Warsh habló poco sobre los tipos de interés y la economía; se centró principalmente en la IA. En particular, vale la pena prestar atención a lo que comentó sobre los riesgos de la IA.
Warsh señaló que, si la rentabilidad de las inversiones a gran escala en infraestructura de IA no cumple las expectativas, podría desencadenar un ajuste de las valoraciones bursátiles y perjudicar el empleo y la economía. Se refería a la bolsa estadounidense, pero lo que subyace a sus palabras es la peculiar «reflexividad» reciente de la política de la Fed.
Durante las dos últimas semanas he mencionado repetidamente esta reflexividad: si el mercado espera un endurecimiento de la política de la Fed y anticipa ese endurecimiento futuro más de lo previsto, provocando un ajuste de la liquidez financiera, la Fed, paradójicamente, tendrá menos necesidad de seguir subiendo los tipos.
En la segunda parte de las declaraciones de Warsh, el ajuste de las valoraciones bursátiles repercute en la economía y el empleo. Si en la reunión de política monetaria de diciembre Warsh afirma que las condiciones financieras ya son suficientemente restrictivas y que la corrección de la bolsa estadounidense afecta a la economía, disminuirá la necesidad de seguir subiendo los tipos. Esa es la lógica de la reflexividad de la política de la Fed en este periodo excepcional.
En cuanto a los datos de ventas minoristas de octubre, publicados esta noche, aunque las cifras nominales se debilitaron, el consumo excluyendo los automóviles siguió siendo sólido. Si bien los datos muestran que la inflación está erosionando gradualmente el poder adquisitivo, todavía estamos lejos de que la inflación llegue a frenar el consumo, como se espera.
Según las probabilidades de CME, la posibilidad de una subida de 50 puntos básicos en diciembre cayó al 4,6 %, mientras que la de una subida de 25 puntos básicos volvió al 96 %. La probabilidad de que los tipos sigan subiendo en enero se mantiene por encima del 60 %. Esto significa que el mercado aún prevé al menos dos subidas antes de marzo de 2027, y que podrían ser hasta tres subidas consecutivas.
En cuanto a las expectativas sobre la política monetaria, creo que hasta el 9 de diciembre las expectativas del mercado de tipos seguirán bajo una presión relativamente alta. En especial, esta semana se publicarán las actas de la reunión de política monetaria de octubre y, recientemente, varios miembros de la Fed han expresado opiniones agresivas. Sin duda, esto mantendrá al mercado bajo la presión de las expectativas de un endurecimiento de los tipos en el futuro.
Por supuesto, si el mercado ya ha hecho el trabajo de endurecer las condiciones de liquidez financiera en lugar de la Fed, disminuirá la posibilidad de que la Fed siga subiendo los tipos después de diciembre. Sin embargo, la reflexividad de la política monetaria no se materializa tan rápido. Por eso, durante los próximos 20 días, ¡manténganse firmes ante la presión macroeconómica! #本周财报与宏观事件密集,市场再迎波动考验
Ayer, en su discurso, Warsh habló poco sobre los tipos de interés y la economía; se centró principalmente en la IA. En particular, vale la pena prestar atención a lo que comentó sobre los riesgos de la IA.
Warsh señaló que, si la rentabilidad de las inversiones a gran escala en infraestructura de IA no cumple las expectativas, podría desencadenar un ajuste de las valoraciones bursátiles y perjudicar el empleo y la economía. Se refería a la bolsa estadounidense, pero lo que subyace a sus palabras es la peculiar «reflexividad» reciente de la política de la Fed.
Durante las dos últimas semanas he mencionado repetidamente esta reflexividad: si el mercado espera un endurecimiento de la política de la Fed y anticipa ese endurecimiento futuro más de lo previsto, provocando un ajuste de la liquidez financiera, la Fed, paradójicamente, tendrá menos necesidad de seguir subiendo los tipos.
En la segunda parte de las declaraciones de Warsh, el ajuste de las valoraciones bursátiles repercute en la economía y el empleo. Si en la reunión de política monetaria de diciembre Warsh afirma que las condiciones financieras ya son suficientemente restrictivas y que la corrección de la bolsa estadounidense afecta a la economía, disminuirá la necesidad de seguir subiendo los tipos. Esa es la lógica de la reflexividad de la política de la Fed en este periodo excepcional.
En cuanto a los datos de ventas minoristas de octubre, publicados esta noche, aunque las cifras nominales se debilitaron, el consumo excluyendo los automóviles siguió siendo sólido. Si bien los datos muestran que la inflación está erosionando gradualmente el poder adquisitivo, todavía estamos lejos de que la inflación llegue a frenar el consumo, como se espera.
Según las probabilidades de CME, la posibilidad de una subida de 50 puntos básicos en diciembre cayó al 4,6 %, mientras que la de una subida de 25 puntos básicos volvió al 96 %. La probabilidad de que los tipos sigan subiendo en enero se mantiene por encima del 60 %. Esto significa que el mercado aún prevé al menos dos subidas antes de marzo de 2027, y que podrían ser hasta tres subidas consecutivas.
En cuanto a las expectativas sobre la política monetaria, creo que hasta el 9 de diciembre las expectativas del mercado de tipos seguirán bajo una presión relativamente alta. En especial, esta semana se publicarán las actas de la reunión de política monetaria de octubre y, recientemente, varios miembros de la Fed han expresado opiniones agresivas. Sin duda, esto mantendrá al mercado bajo la presión de las expectativas de un endurecimiento de los tipos en el futuro.
Por supuesto, si el mercado ya ha hecho el trabajo de endurecer las condiciones de liquidez financiera en lugar de la Fed, disminuirá la posibilidad de que la Fed siga subiendo los tipos después de diciembre. Sin embargo, la reflexividad de la política monetaria no se materializa tan rápido. Por eso, durante los próximos 20 días, ¡manténganse firmes ante la presión macroeconómica! #本周财报与宏观事件密集,市场再迎波动考验