$ARM: Citi mantiene la recomendación de compra y un precio objetivo de $300: las regalías de centros de datos se duplican mientras crecen los pedidos de CPU AGI
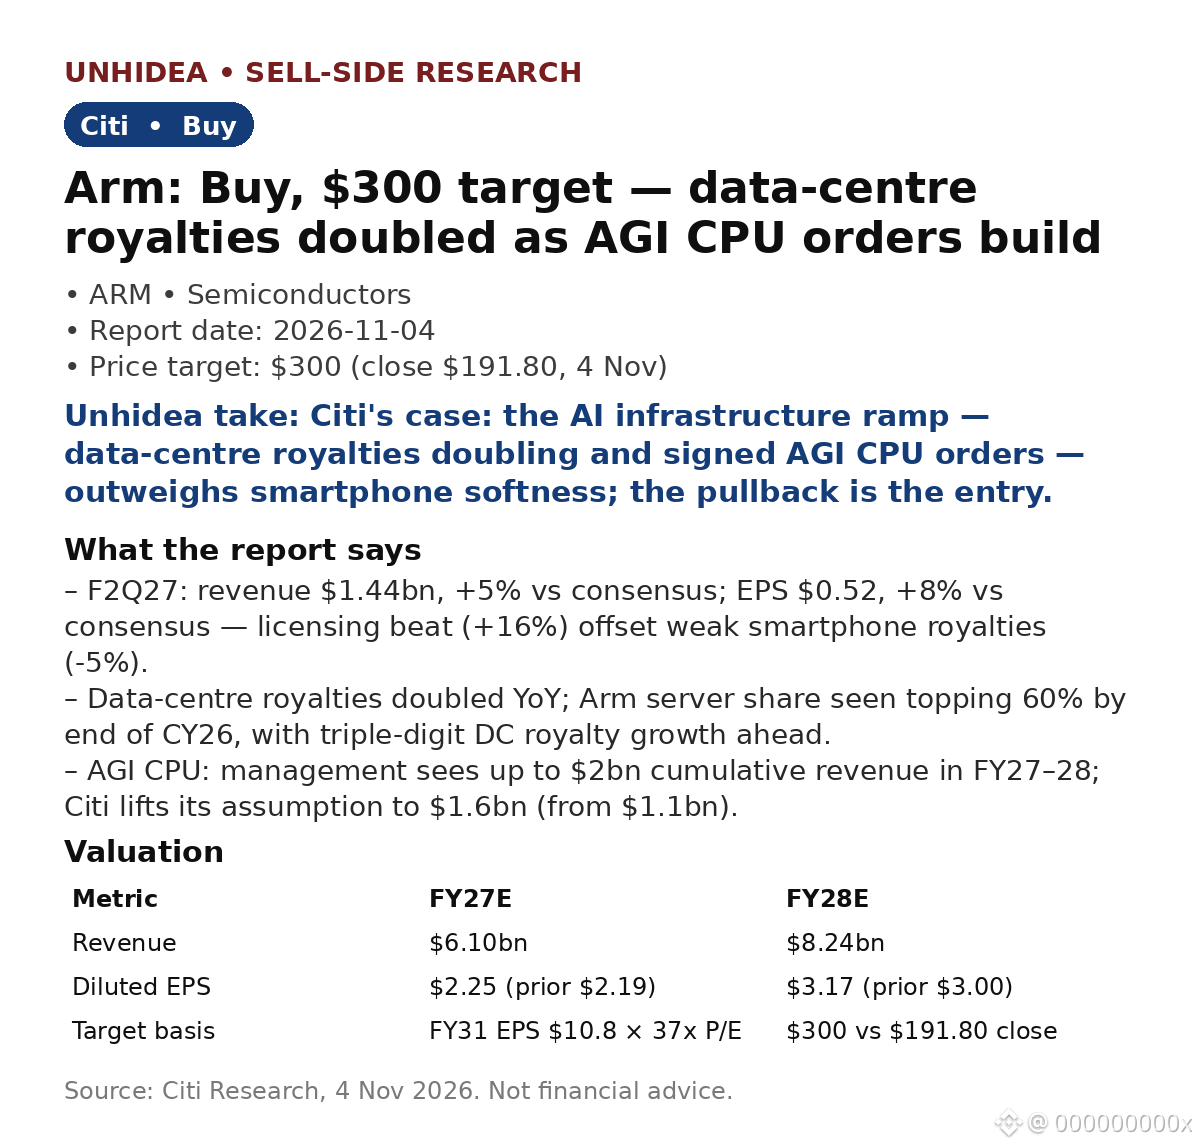
Nota de Citi del 4 de nov., tras los resultados de Arm del 2.º trimestre fiscal de 2027: ingresos de $1.44bn (+5% frente al consenso) y BPA de $0.52 (+8%); el desempeño superior de las licencias (+16% frente al consenso) compensó con creces la debilidad de las regalías de smartphones (-5%). La previsión para el 3.º trimestre fiscal de 2027, de $1.54bn en ingresos y $0.56 de BPA, supera ligeramente el consenso ($1.52bn / $0.55).
- Centros de datos: las regalías se duplicaron interanualmente; se prevé que la cuota de Arm en servidores supere el 60% para finales del año calendario 2026, y se espera un crecimiento de tres dígitos en las regalías de centros de datos en los próximos años.
- CPU AGI: la dirección prevé hasta $2bn en ingresos acumulados en los años fiscales 2027–2028; Citi eleva su estimación a $1.6bn (desde $1.1bn) tras la firma de órdenes de compra.
- Valoración: ingresos estimados de $6.10bn para el año fiscal 2027 y $8.24bn para el año fiscal 2028; BPA de $2.25 / $3.17. Precio objetivo de $300 = BPA de $10.8 para el año fiscal 2031 a un múltiplo P/E de 37x, descontado a 2028: aproximadamente un 56% por encima del cierre de $191.80 del 4 de nov.
La perspectiva de Unhidea: el trimestre muestra cómo Arm monetiza la IA dos veces: primero mediante licencias y luego mediante regalías; además, la cartera de pedidos de CPU AGI convierte una historia en ingresos contratados.
La perspectiva de Unhidea: las acciones de ARM cayeron aproximadamente un 8% durante la sesión del 17 de nov. en una venta generalizada de acciones de semiconductores; eso refleja la inquietud por la IA antes de los resultados de Nvidia, no este informe. La diferencia entre los $300 de Citi y el ánimo del mercado es la oportunidad que hay que vigilar.
Riesgos: la ejecución y el despliegue de sistemas son las principales limitaciones; las regalías de smartphones siguen débiles; competencia de RISC-V; SoftBank posee aproximadamente el 90%.
Fuente: Citi Research, 4 de nov. de 2026. Esto no constituye asesoramiento financiero.
Nota de Citi del 4 de nov., tras los resultados de Arm del 2.º trimestre fiscal de 2027: ingresos de $1.44bn (+5% frente al consenso) y BPA de $0.52 (+8%); el desempeño superior de las licencias (+16% frente al consenso) compensó con creces la debilidad de las regalías de smartphones (-5%). La previsión para el 3.º trimestre fiscal de 2027, de $1.54bn en ingresos y $0.56 de BPA, supera ligeramente el consenso ($1.52bn / $0.55).
- Centros de datos: las regalías se duplicaron interanualmente; se prevé que la cuota de Arm en servidores supere el 60% para finales del año calendario 2026, y se espera un crecimiento de tres dígitos en las regalías de centros de datos en los próximos años.
- CPU AGI: la dirección prevé hasta $2bn en ingresos acumulados en los años fiscales 2027–2028; Citi eleva su estimación a $1.6bn (desde $1.1bn) tras la firma de órdenes de compra.
- Valoración: ingresos estimados de $6.10bn para el año fiscal 2027 y $8.24bn para el año fiscal 2028; BPA de $2.25 / $3.17. Precio objetivo de $300 = BPA de $10.8 para el año fiscal 2031 a un múltiplo P/E de 37x, descontado a 2028: aproximadamente un 56% por encima del cierre de $191.80 del 4 de nov.
La perspectiva de Unhidea: el trimestre muestra cómo Arm monetiza la IA dos veces: primero mediante licencias y luego mediante regalías; además, la cartera de pedidos de CPU AGI convierte una historia en ingresos contratados.
La perspectiva de Unhidea: las acciones de ARM cayeron aproximadamente un 8% durante la sesión del 17 de nov. en una venta generalizada de acciones de semiconductores; eso refleja la inquietud por la IA antes de los resultados de Nvidia, no este informe. La diferencia entre los $300 de Citi y el ánimo del mercado es la oportunidad que hay que vigilar.
Riesgos: la ejecución y el despliegue de sistemas son las principales limitaciones; las regalías de smartphones siguen débiles; competencia de RISC-V; SoftBank posee aproximadamente el 90%.
Fuente: Citi Research, 4 de nov. de 2026. Esto no constituye asesoramiento financiero.