$LOW: Bernstein mantiene la recomendación de «rendimiento superior» y el precio objetivo de $270 — menor incertidumbre sobre las previsiones antes de los resultados del Q3 de hoy
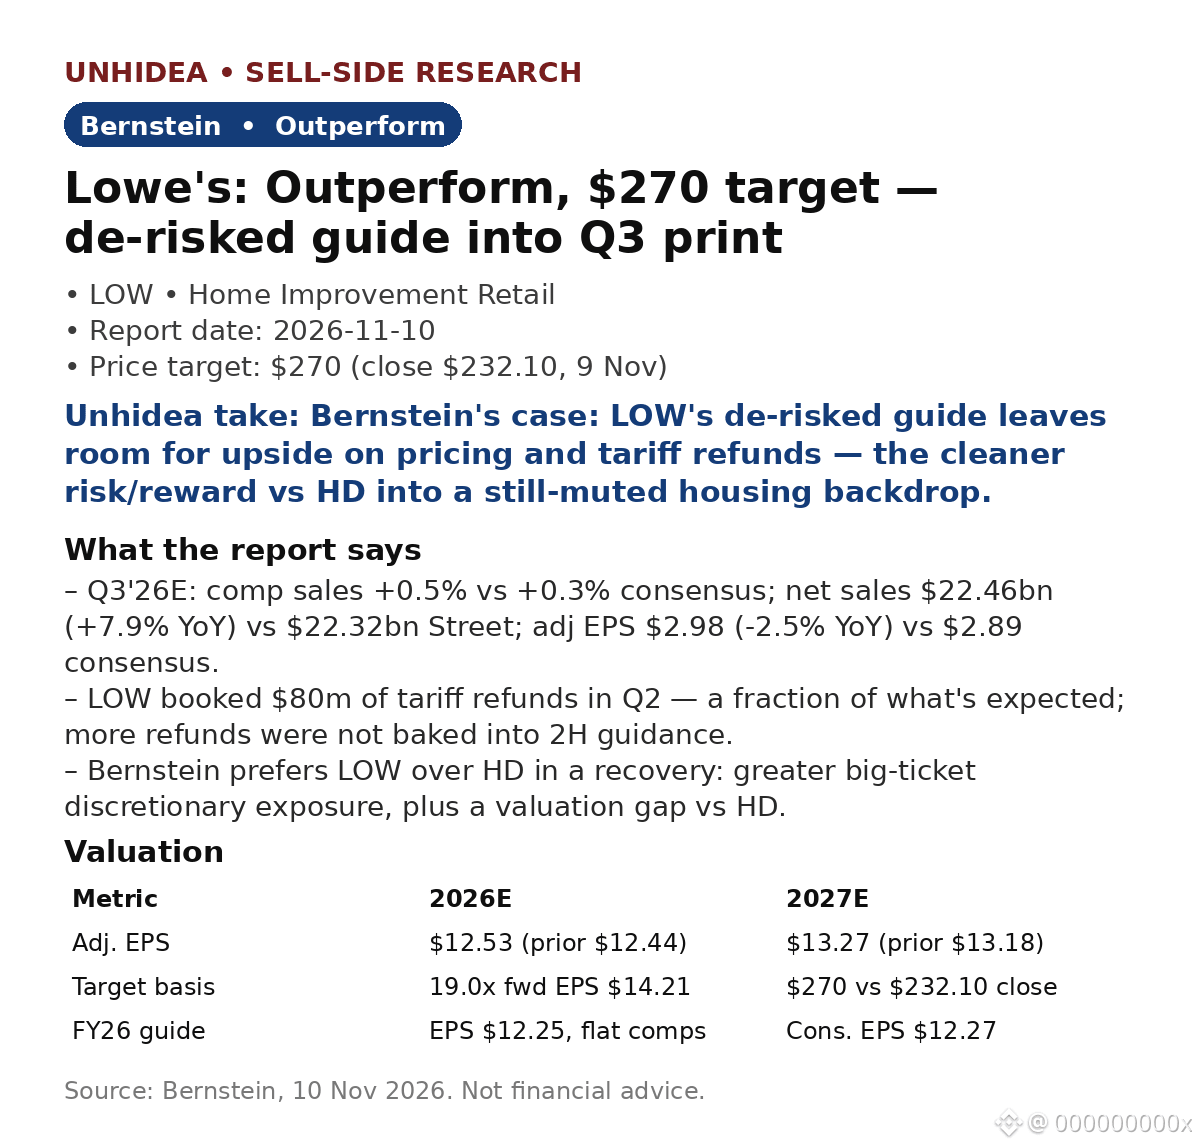
Previa de Bernstein del 10 Nov: Lowe's presenta hoy (18 Nov), antes de la apertura, los resultados del Q3'26. Su previsión para el FY26 de ventas comparables sin cambios supone que no habrá beneficio por el clima ni más reembolsos de aranceles. Precio objetivo elevado a $270 desde $254 — ~16% por encima del cierre de $232.10 del 9 Nov.
- Previa del Q3: ventas comparables +0.5% frente al +0.3% del consenso; ventas netas de $22.46bn (+7.9% interanual) frente a los $22.32bn previstos por el mercado; BPA ajustado de $2.98 (-2.5% interanual) frente a los $2.89 del consenso.
- Reembolsos de aranceles: LOW contabilizó $80m en el Q2, una fracción de lo esperado; los reembolsos adicionales podrían compensar la inflación de combustibles y transporte, o financiar promociones.
- Valoración: BPA ajustado estimado para el FY26 de $12.53 (antes $12.44) frente a la previsión de $12.25; FY27E $13.27. Precio objetivo = 19.0x el BPA futuro de $14.21 (antes 18.0x).
Opinión de Unhidea: con el listón en ventas comparables sin cambios, un modesto poder de fijación de precios puede traducirse en una sorpresa positiva; además, los reembolsos de aranceles son una opción gratuita que no se contempla en las previsiones.
Opinión de Unhidea: LOW es la opción preferida de Bernstein para la recuperación frente a HD; una mayor exposición a productos de alto valor implica un repunte más pronunciado si se reactiva el mercado inmobiliario, pero una espera más larga si no ocurre.
Riesgos: demanda inmobiliaria moderada, inflación de aranceles y transporte, debilidad en la construcción residencial que afecta a Pro.
Contexto: HD presentó resultados el 17 Nov: ventas de $43.4bn, por encima de los ~$42.8bn esperados; acciones -2% (CNBC).
Fuente: Bernstein, 10 Nov 2026. Esto no constituye asesoramiento financiero.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
Previa de Bernstein del 10 Nov: Lowe's presenta hoy (18 Nov), antes de la apertura, los resultados del Q3'26. Su previsión para el FY26 de ventas comparables sin cambios supone que no habrá beneficio por el clima ni más reembolsos de aranceles. Precio objetivo elevado a $270 desde $254 — ~16% por encima del cierre de $232.10 del 9 Nov.
- Previa del Q3: ventas comparables +0.5% frente al +0.3% del consenso; ventas netas de $22.46bn (+7.9% interanual) frente a los $22.32bn previstos por el mercado; BPA ajustado de $2.98 (-2.5% interanual) frente a los $2.89 del consenso.
- Reembolsos de aranceles: LOW contabilizó $80m en el Q2, una fracción de lo esperado; los reembolsos adicionales podrían compensar la inflación de combustibles y transporte, o financiar promociones.
- Valoración: BPA ajustado estimado para el FY26 de $12.53 (antes $12.44) frente a la previsión de $12.25; FY27E $13.27. Precio objetivo = 19.0x el BPA futuro de $14.21 (antes 18.0x).
Opinión de Unhidea: con el listón en ventas comparables sin cambios, un modesto poder de fijación de precios puede traducirse en una sorpresa positiva; además, los reembolsos de aranceles son una opción gratuita que no se contempla en las previsiones.
Opinión de Unhidea: LOW es la opción preferida de Bernstein para la recuperación frente a HD; una mayor exposición a productos de alto valor implica un repunte más pronunciado si se reactiva el mercado inmobiliario, pero una espera más larga si no ocurre.
Riesgos: demanda inmobiliaria moderada, inflación de aranceles y transporte, debilidad en la construcción residencial que afecta a Pro.
Contexto: HD presentó resultados el 17 Nov: ventas de $43.4bn, por encima de los ~$42.8bn esperados; acciones -2% (CNBC).
Fuente: Bernstein, 10 Nov 2026. Esto no constituye asesoramiento financiero.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en