
La venta masiva de Bitcoin: un fenómeno multifactorial, no un único culpable
Se ha hablado y especulado mucho sobre la reciente caída de Bitcoin, y algunas narrativas intentan vincular directamente la venta masiva con Binance y su reciente incidente de seguridad.
Pero, si damos un paso atrás y examinamos los datos generales del mercado, el panorama es muy distinto.
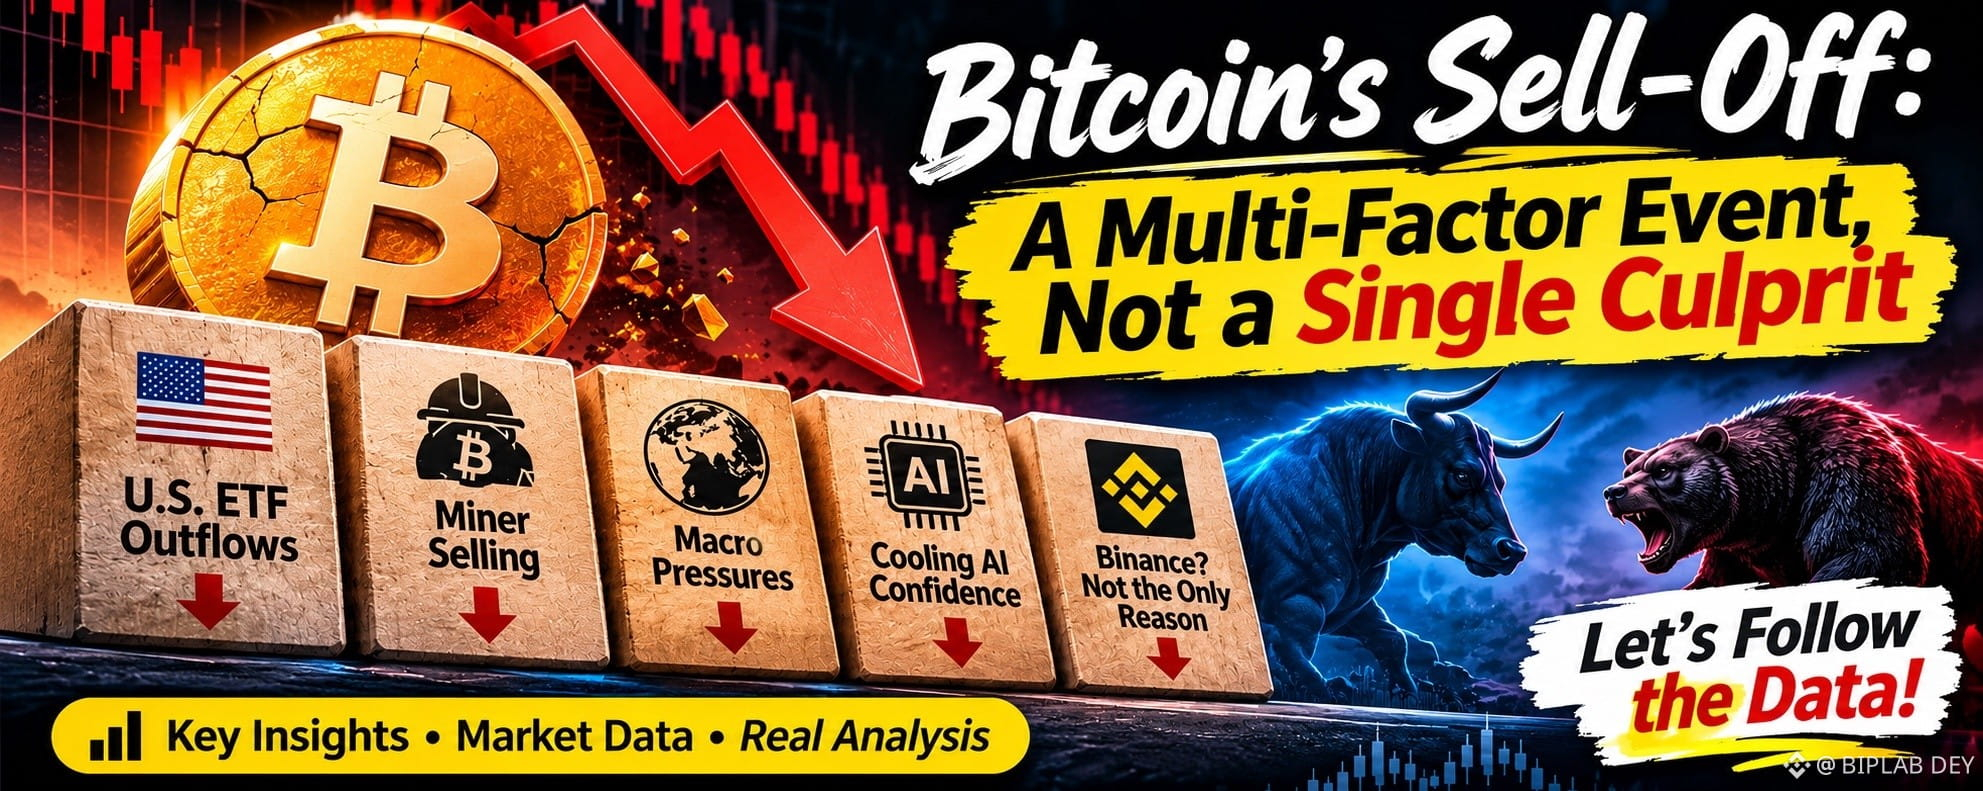
Bitcoin ha caído un 15,6 % en un periodo de 11 días, registrando su venta masiva comparable más pronunciada desde junio. Aunque los participantes del mercado buscan una explicación, varios indicadores sugieren que esta corrección es el resultado de la confluencia de múltiples factores: salidas de capital institucional, ventas agresivas al contado, ajustes en las tesorerías de los mineros, endurecimiento de las condiciones macroeconómicas y debilitamiento de la confianza en el ciclo de inversión en IA.
Culpar a un único exchange sin examinar la estructura general del mercado sería un análisis incompleto.
Estos son cinco factores importantes que vale la pena analizar.
1. Ventas en el mercado al contado de EE. UU. y salidas institucionales
Una de las señales más claras de presión vendedora proviene del mercado estadounidense.
Los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de aproximadamente 1.91 mil millones de dólares durante siete sesiones consecutivas de negociación. Este es uno de los períodos de salidas más significativos desde el lanzamiento de estos productos.
Cuando el capital institucional empieza a salir de los ETF de Bitcoin, puede generar una presión vendedora considerable y debilitar el sentimiento general del mercado.
Otro dato interesante proviene de David Lawant, de Anchorage Digital, quien compartió datos del delta de volumen acumulado (CVD) de Bitcoin del 9 al 14 de noviembre (UTC).
Las cifras comunicadas fueron:
Coinbase: aproximadamente -8,900 BTC
Binance: aproximadamente -3,100 BTC
Bybit: aproximadamente -700 BTC
Estas cifras indican que las ventas agresivas fueron especialmente pronunciadas en Coinbase durante el período observado, aunque la presión vendedora estuvo presente en varios exchanges.
Esta distinción es importante. La actividad vendedora generalizada en el mercado no debe atribuirse automáticamente a un exchange en particular.
Otra comparación interesante son los perpetuos de NBIS, que cayeron aproximadamente un 27.5% durante el mismo período de 11 días, frente al descenso del 15.6% de Bitcoin.
Esto sugiere que la debilidad no se limitaba a las criptomonedas. Los activos sensibles a la financiación de la IA y al sentimiento del sector tecnológico también estaban experimentando una presión considerable.
Qué estoy observando: si las ventas al contado en EE. UU. se ralentizan y las salidas de los ETF empiezan a estabilizarse. Una mejora significativa de los flujos institucionales podría ser una señal importante de recuperación del mercado.
2. Los mineros de Bitcoin también están aumentando la oferta del mercado
Otro factor importante que merece atención son las ventas de los mineros de Bitcoin.
Según las cifras comunicadas por MARA, la empresa vendió 13,597 BTC por aproximadamente 1.1 mil millones de dólares, a un precio medio de alrededor de 81,039 dólares, en unas seis semanas.
Hay otro detalle importante.
MARA ya había vendido aproximadamente 26,984 BTC durante los primeros nueve meses de 2026.
Mientras tanto, su producción de Bitcoin en el tercer trimestre fue de aproximadamente 2,247 BTC.
En otras palabras, las ventas de las seis semanas siguientes fueron aproximadamente seis veces superiores a toda su producción minera del tercer trimestre.
¿Por qué ocurrió esto?
Las ventas estaban relacionadas con la estrategia general de tesorería y financiación de MARA.
Aproximadamente 750 millones de dólares de los ingresos se utilizaron para reembolsar préstamos respaldados por Bitcoin.
El reembolso permitió liberar 17,477 BTC que se habían comprometido previamente como garantía.
La empresa también está explorando oportunidades en infraestructura de IA, centros de datos y negocios relacionados con la energía.
Esto ilustra una dinámica importante del mercado: los mineros de Bitcoin no necesariamente conservan todos los BTC que producen. Pueden vender activos existentes de su tesorería para gestionar deuda, mejorar la liquidez o financiar nuevas oportunidades de negocio.
Las ventas de los mineros y los ajustes de cartera institucionales son fuentes adicionales de oferta que deben tenerse en cuenta al analizar los movimientos del precio de Bitcoin.
3. Presiones macroeconómicas y geopolíticas
No podemos analizar Bitcoin independientemente del entorno financiero mundial.
Una inflación superior a la esperada y unos datos de empleo más sólidos han aumentado las expectativas de un mayor endurecimiento de la política monetaria de la Reserva Federal.
Esto importa porque:
Los mayores rendimientos de los bonos del Tesoro hacen que las inversiones tradicionales de renta fija resulten más atractivas en comparación con activos sin rendimiento, como Bitcoin.
Un dólar estadounidense más fuerte puede ejercer una presión adicional sobre los activos sensibles al riesgo.
Unas condiciones financieras más restrictivas reducen la disponibilidad de liquidez.
La incertidumbre geopolítica anima a los inversores a adoptar una postura más defensiva y reducir su exposición a inversiones volátiles.
Bitcoin está cada vez más vinculado a la liquidez mundial y al apetito institucional por el riesgo.
Cuando los inversores se vuelven cautelosos en los mercados financieros, las criptomonedas suelen estar entre los activos a los que reducen su exposición.
Por eso no se pueden ignorar los acontecimientos macroeconómicos al hablar de la corrección actual.
4. Menor confianza en la inversión en IA y competencia por el capital
Otro acontecimiento que me parece especialmente interesante es el cambio de sentimiento en torno a las inversiones relacionadas con la IA.
La industria de la IA ha atraído enormes cantidades de capital en los últimos años. Sin embargo, los inversores evalúan cada vez más las necesidades de financiación, los costes de infraestructura, las valoraciones y los rendimientos a largo plazo asociados a este ciclo de inversión.
La caída de los activos sensibles a la financiación de la IA, incluidos los perpetuos de NBIS, que bajaron un 27.5% durante el mismo período observado, pone de relieve la debilidad general del apetito por el riesgo en el sector tecnológico.
También se avecinan acontecimientos importantes.
La esperada salida a bolsa de Anthropic y los próximos comentarios sobre resultados de Nvidia podrían influir en cómo los inversores institucionales asignan capital entre tecnología, IA y otros activos de riesgo.
Esto no significa necesariamente que el capital se esté trasladando directamente de Bitcoin a las inversiones en IA.
Más bien, los inversores institucionales toman decisiones de asignación constantemente. Cuando se debilita la confianza en una categoría de inversión o una oportunidad alternativa requiere un capital considerable, pueden cambiar la liquidez general y el apetito por el riesgo.
Por lo tanto, el ciclo de financiación de la IA es otro factor que vale la pena vigilar.
5. Por qué culpar únicamente a Binance no explica la liquidación
Abordemos ahora las especulaciones en torno a Binance.
Algunas narrativas recientes han sugerido que Binance estaba vendiendo tokens para cubrir pérdidas relacionadas con su incidente de seguridad y que esta actividad desencadenó la caída general del mercado.
Sin embargo, los datos de mercado disponibles que se han presentado anteriormente no demuestran esa relación.
Hay varias razones por las que una explicación centrada en un solo exchange no es suficiente.
En primer lugar, los ETF de Bitcoin al contado de EE. UU. registraron salidas de aproximadamente 1.91 mil millones de dólares durante siete sesiones consecutivas de negociación.
En segundo lugar, Coinbase registró un CVD de BTC considerablemente más negativo que Binance durante el período observado del 9 al 14 de noviembre.
En tercer lugar, MARA reveló ventas sustanciales de Bitcoin como parte de su estrategia de tesorería y gestión de deuda.
En cuarto lugar, los activos relacionados con la IA y los mercados de riesgo en general también atravesaban una debilidad considerable en medio de cambios en las expectativas macroeconómicas.
Estos son acontecimientos del mercado observables de forma independiente. Merecen ser considerados antes de sacar conclusiones sobre la causa de la caída de Bitcoin.
Desde una perspectiva empresarial, el éxito a largo plazo de Binance depende de la liquidez, la actividad de negociación, la confianza de los usuarios y la salud general del ecosistema de las criptomonedas.
Un intento deliberado de provocar una liquidación generalizada en el mercado tendría enormes consecuencias comerciales y reputacionales. No hay una razón comercial aparente para llevar a cabo una acción así.
Además, Binance ha afirmado que repuso la gran mayoría de los activos afectados por el incidente de seguridad, incluidos BTC y otros activos importantes, y que posteriormente se ocuparía de los activos restantes de menor valor.
Es importante distinguir entre especulaciones, acusaciones y pruebas verificables.
Una acusación no debe tratarse como un hecho probado si no hay datos que la respalden.
Mi opinión: hay que mirar el mercado en su conjunto, no un solo titular
En mi opinión, la reciente corrección de Bitcoin se entiende mejor como la convergencia de varias presiones del mercado, en lugar de como el resultado de un único acontecimiento o participante del mercado.
Consideremos el panorama general:
Ventas institucionales: salidas de 1.91 mil millones de dólares de los ETF de Bitcoin al contado de EE. UU.
Actividad en los exchanges: ventas agresivas considerables en las principales plataformas de negociación, con un CVD especialmente negativo en Coinbase.
Oferta de los mineros: MARA vendió 13,597 BTC en aproximadamente seis semanas.
Presión macroeconómica: inflación, rendimientos de los bonos del Tesoro, fortaleza del dólar y expectativas de una política monetaria más restrictiva.
Debilidad del sector tecnológico: menor confianza en la financiación de la IA y en las inversiones intensivas en capital.
Todos estos factores importan.
La siguiente pregunta importante no es simplemente a quién culpar por la caída. Es si estas fuentes de presión vendedora están empezando a disminuir.
Estaré muy atento a lo siguiente:
Si las salidas de los ETF de Bitcoin al contado de EE. UU. empiezan a ralentizarse.
Si Coinbase y otros grandes mercados al contado muestran una mejora de la presión compradora.
Si la actividad vendedora de los mineros empieza a normalizarse.
Si mejoran las perspectivas de la Reserva Federal y las condiciones de liquidez mundial.
Si se estabiliza la confianza en el ciclo general de inversión en tecnología e IA.
Los mercados rara vez se mueven por un solo titular. Se mueven por la liquidez, el posicionamiento, el sentimiento, la asignación de capital y los cambios en las expectativas.
Como operadores e inversores, debemos seguir los datos, cuestionar las narrativas y evitar sacar conclusiones precipitadas.
No confundas una corrección compleja del mercado con una historia simplista de culpables.
Investiga por tu cuenta. Gestiona el riesgo. Mantén la objetividad.
Fuentes y referencias
1. Actividad del mercado estadounidense, salidas de ETF y datos de CVD
Binance Research:
Anchorage Digital – David Lawant:
CoinGlass:
2. Ventas de los mineros de Bitcoin
CoinDesk – MARA vendió 13,597 BTC por 1.1 mil millones de dólares en seis semanas:
3. Contexto adicional del mercado
Flujos de los ETF de Bitcoin al contado de EE. UU., posicionamiento institucional, acontecimientos macroeconómicos y sentimiento del sector tecnológico mencionados anteriormente.
Nota: Las cifras corresponden a los períodos de observación específicos mencionados. Los datos de mercado y las declaraciones de la empresa se presentan tal como fueron publicados; las interpretaciones de su impacto son analíticas y no constituyen pruebas de causalidad directa.