Hammack (Fed de Cleveland): La Fed debería tener preparados principios para intervenir en el mercado de bonos
La presidenta de la Fed de Cleveland, Beth Hammack, hablará esta noche en Brookings (en la ponencia «Lecciones de un río en llamas»): la Fed debería preparar, cuando el mercado esté tranquilo, un conjunto de principios para intervenir de forma temporal y específica en el mercado de bonos del Tesoro cuando las tensiones amenacen con extenderse a la economía.
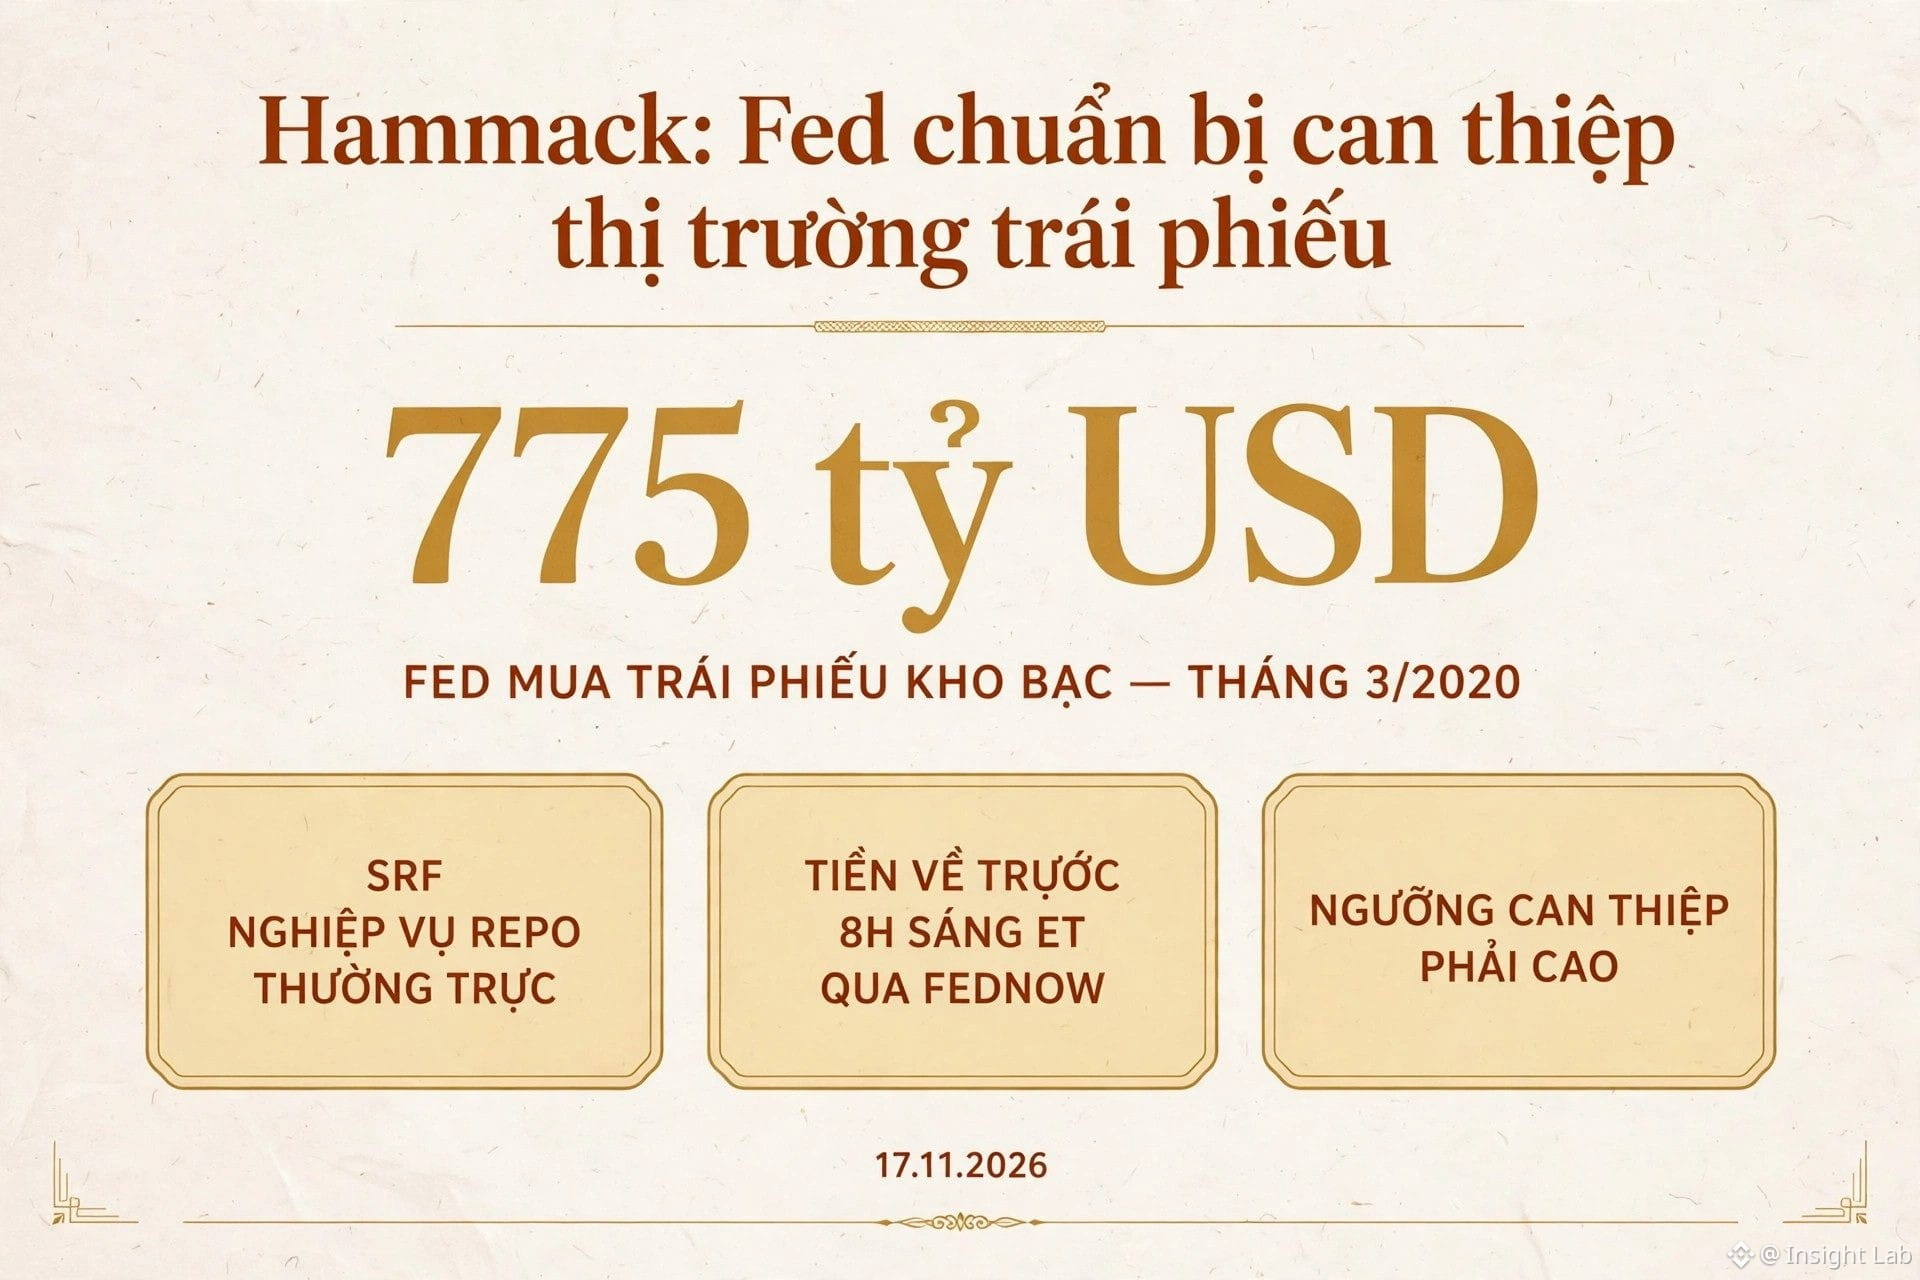
Apoya mejorar las operaciones de los mecanismos permanentes de repo (SRF) para que sean más eficaces; por ejemplo, mantenerlos abiertos durante toda la jornada laboral, conectarlos con FedNow para que los fondos lleguen antes de las 8 de la mañana, hora del Este, y permitir que las contrapartes elijan entre operar bilateralmente o a través de una cámara de compensación.
Pero puede que los repos no basten: «Dudo que los repos por sí solos hubieran sido suficientes en 2020. Por eso, se podría considerar la compra de bonos del Tesoro si los repos no bastan». Subrayó que el umbral para intervenir debe ser alto: la Fed no debe actuar simplemente porque la liquidez sea baja. Además, toda intervención debe ser temporal y contar desde el principio con una vía de salida.
Contexto: en marzo de 2020, la Fed compró 775.000 millones de dólares en bonos del Tesoro para estabilizar el mercado; en abril de 2025, tras conocerse la noticia de los aranceles, el mercado sufrió tensiones, pero siguió funcionando, por lo que la Fed no intervino. En esta ponencia no abordó las perspectivas de los tipos de interés.
#fed
La presidenta de la Fed de Cleveland, Beth Hammack, hablará esta noche en Brookings (en la ponencia «Lecciones de un río en llamas»): la Fed debería preparar, cuando el mercado esté tranquilo, un conjunto de principios para intervenir de forma temporal y específica en el mercado de bonos del Tesoro cuando las tensiones amenacen con extenderse a la economía.
Apoya mejorar las operaciones de los mecanismos permanentes de repo (SRF) para que sean más eficaces; por ejemplo, mantenerlos abiertos durante toda la jornada laboral, conectarlos con FedNow para que los fondos lleguen antes de las 8 de la mañana, hora del Este, y permitir que las contrapartes elijan entre operar bilateralmente o a través de una cámara de compensación.
Pero puede que los repos no basten: «Dudo que los repos por sí solos hubieran sido suficientes en 2020. Por eso, se podría considerar la compra de bonos del Tesoro si los repos no bastan». Subrayó que el umbral para intervenir debe ser alto: la Fed no debe actuar simplemente porque la liquidez sea baja. Además, toda intervención debe ser temporal y contar desde el principio con una vía de salida.
Contexto: en marzo de 2020, la Fed compró 775.000 millones de dólares en bonos del Tesoro para estabilizar el mercado; en abril de 2025, tras conocerse la noticia de los aranceles, el mercado sufrió tensiones, pero siguió funcionando, por lo que la Fed no intervino. En esta ponencia no abordó las perspectivas de los tipos de interés.
#fed