$AMD: Bernstein mantiene la recomendación de rendimiento superior y un precio objetivo de $650: los ingresos de servidores se duplicarán en 2027 mientras el mercado de PC se resquebraja
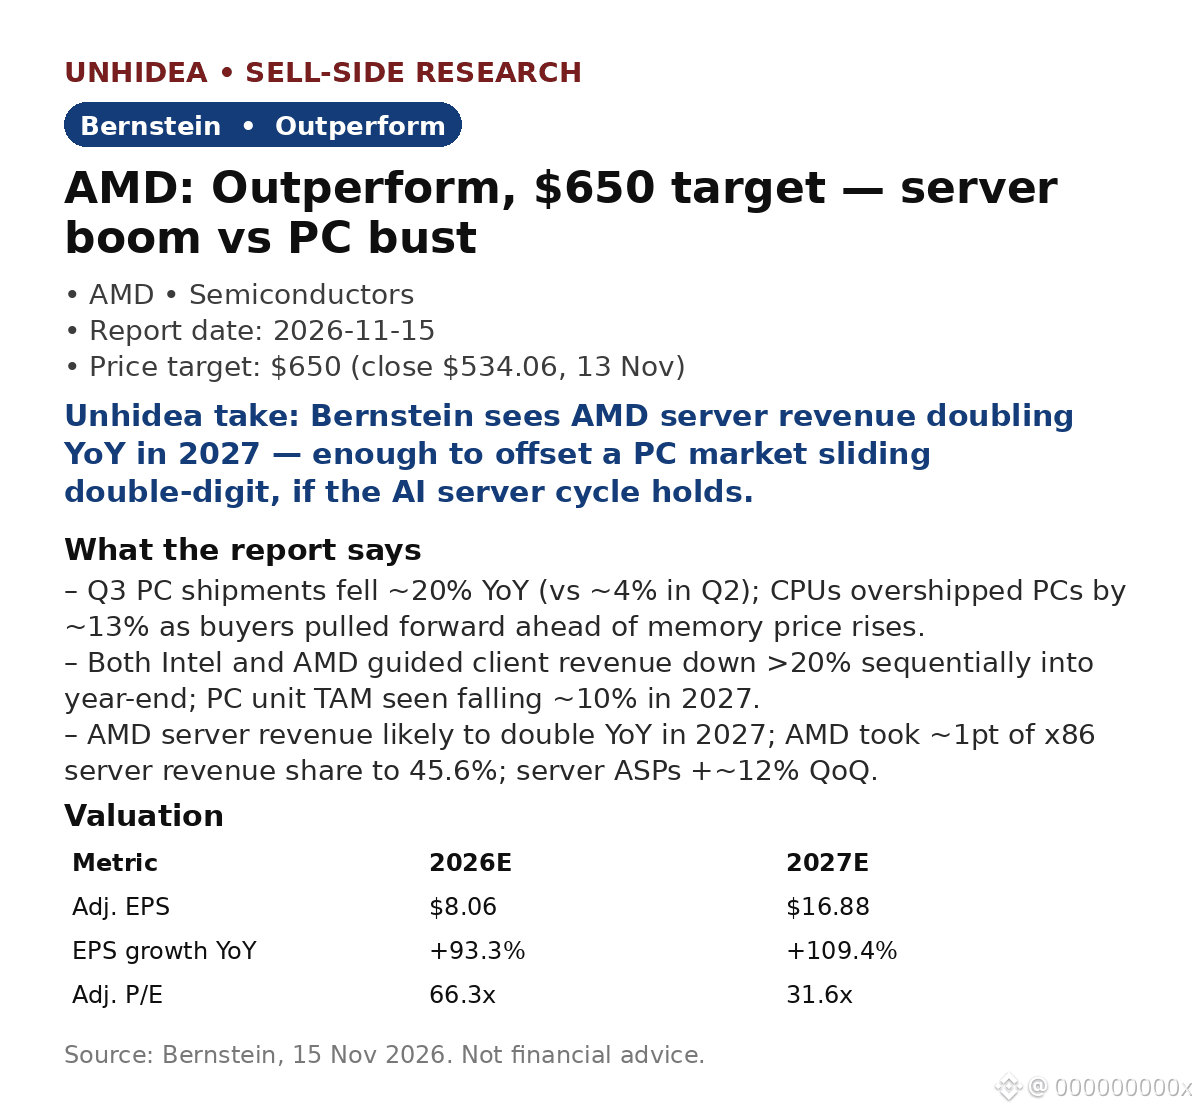
La nota de Bernstein del 15 de nov. divide a AMD en dos: un negocio de PC que se encamina a una caída y un negocio de servidores a punto de duplicarse. Los envíos de PC del tercer trimestre cayeron ~20% interanual (frente a ~4% en el segundo trimestre), ya que los fabricantes de CPU enviaron ~13% más procesadores de los que necesitaba el mercado de PC, adelantándose a las subidas de precios de la memoria. Tanto Intel como AMD prevén que los ingresos de clientes caigan >20% secuencialmente hacia finales de año.
- Compensación de los servidores: es probable que los ingresos de servidores de AMD se dupliquen interanualmente en 2027; AMD ganó ~1 punto porcentual de cuota en los ingresos de servidores x86, hasta el 45,6%, mientras los precios medios de venta de servidores subieron ~12% trimestralmente (+34% interanual).
- Estimaciones: BPA ajustado estimado para 2027 de $16.88, frente a $8.06 en 2026 (+109% interanual); el precio objetivo de $650 equivale a ~31 veces el BPA promedio de los ejercicios fiscales 2027/28 ($20.83), ~22% por encima del cierre de $534.06 del 13 de nov.
La opinión de Unhidea: la caída del mercado de PC es real, pero para AMD se trata de un cambio en la combinación de productos, no de la demanda: el crecimiento está en los servidores y los aceleradores de IA.
La opinión de Unhidea: la memoria es el factor decisivo: el aumento de los precios agrava la resaca del adelanto de compras, pero la escasez de memoria también limita la oferta de los competidores, lo que favorece la cadena de suministro mejor gestionada de AMD.
Riesgos: caída del mercado de PC, concentración de clientes de GPU, márgenes y sostenibilidad del gasto en IA.
Contexto: $NVDA presenta resultados hoy tras el cierre (17 de nov.).
Fuente: Bernstein, 15 de nov. de 2026. Esto no constituye asesoramiento financiero.
La nota de Bernstein del 15 de nov. divide a AMD en dos: un negocio de PC que se encamina a una caída y un negocio de servidores a punto de duplicarse. Los envíos de PC del tercer trimestre cayeron ~20% interanual (frente a ~4% en el segundo trimestre), ya que los fabricantes de CPU enviaron ~13% más procesadores de los que necesitaba el mercado de PC, adelantándose a las subidas de precios de la memoria. Tanto Intel como AMD prevén que los ingresos de clientes caigan >20% secuencialmente hacia finales de año.
- Compensación de los servidores: es probable que los ingresos de servidores de AMD se dupliquen interanualmente en 2027; AMD ganó ~1 punto porcentual de cuota en los ingresos de servidores x86, hasta el 45,6%, mientras los precios medios de venta de servidores subieron ~12% trimestralmente (+34% interanual).
- Estimaciones: BPA ajustado estimado para 2027 de $16.88, frente a $8.06 en 2026 (+109% interanual); el precio objetivo de $650 equivale a ~31 veces el BPA promedio de los ejercicios fiscales 2027/28 ($20.83), ~22% por encima del cierre de $534.06 del 13 de nov.
La opinión de Unhidea: la caída del mercado de PC es real, pero para AMD se trata de un cambio en la combinación de productos, no de la demanda: el crecimiento está en los servidores y los aceleradores de IA.
La opinión de Unhidea: la memoria es el factor decisivo: el aumento de los precios agrava la resaca del adelanto de compras, pero la escasez de memoria también limita la oferta de los competidores, lo que favorece la cadena de suministro mejor gestionada de AMD.
Riesgos: caída del mercado de PC, concentración de clientes de GPU, márgenes y sostenibilidad del gasto en IA.
Contexto: $NVDA presenta resultados hoy tras el cierre (17 de nov.).
Fuente: Bernstein, 15 de nov. de 2026. Esto no constituye asesoramiento financiero.