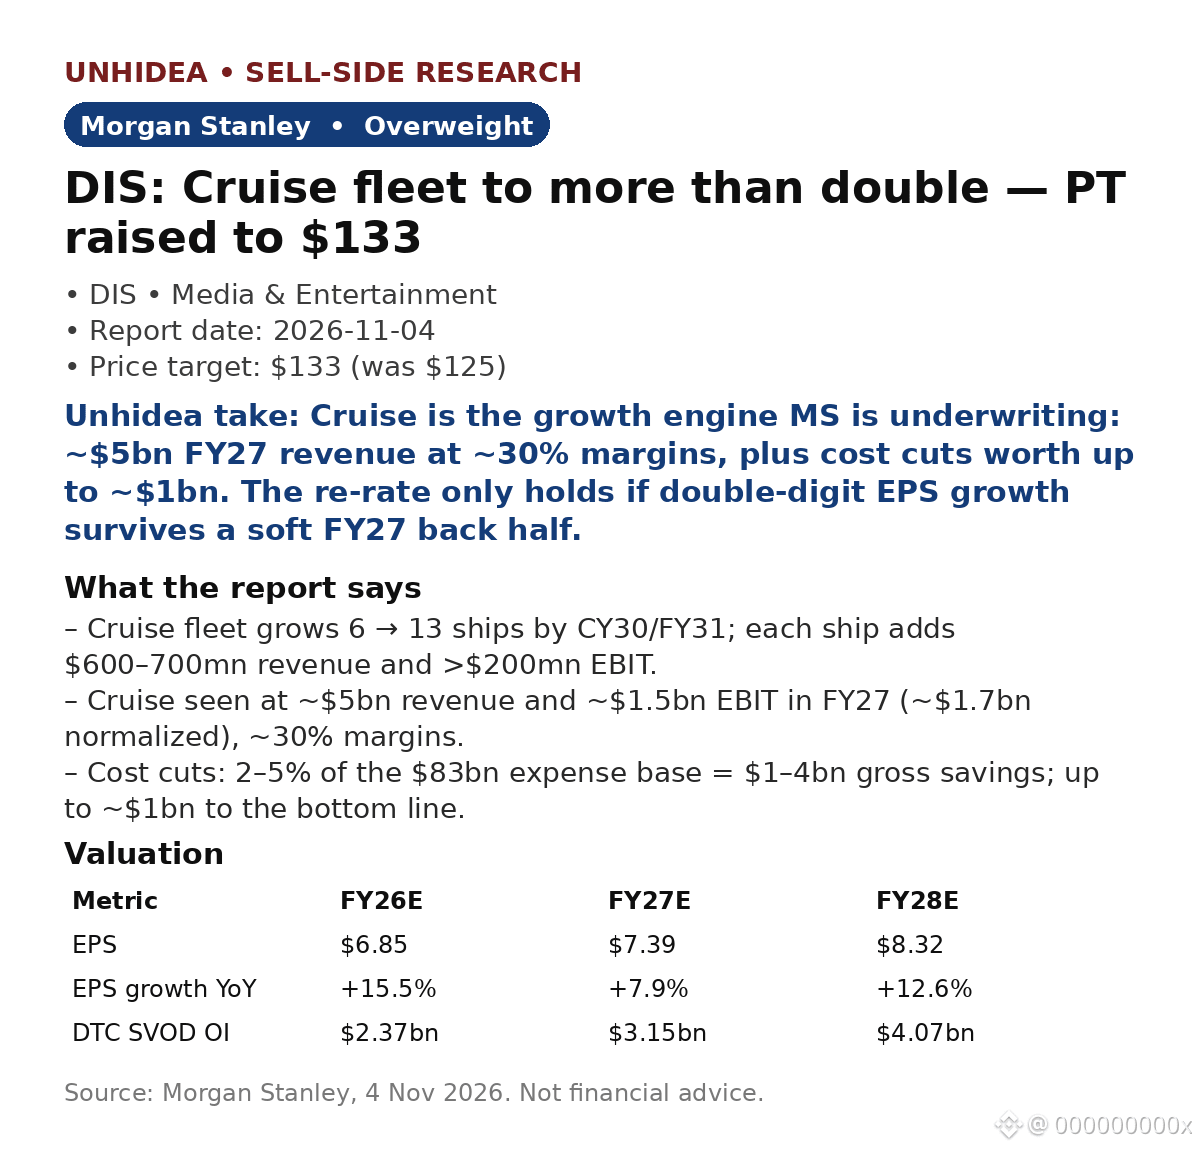
$DIS: Morgan Stanley eleva el precio objetivo a $133 desde $125 y reitera su recomendación de sobreponderar: los cruceros son ahora la historia de crecimiento
MS considera que Disney «avanza hacia un crecimiento de dos dígitos del BPA»: la flota pasará de 6 → 13 barcos para CY30/FY31, cada uno de los cuales aportará $600–700mn en ingresos y >$200mn de EBIT. Se estima que los cruceros generen ~$5bn en ingresos y ~$1.5bn en EBIT en FY27 (~$1.7bn normalizados), con márgenes de ~30%.
- Estimaciones: BPA de FY26E de $6.85 (+15.5% interanual), frente a los $7.19 del consenso; FY27E de $7.39 (+7.9%); FY28E de $8.32 (+12.6%): la base para el precio objetivo de $133 con un múltiplo de 16x (antes 15x).
- Los recortes de costos son una nueva palanca: entre el 2% y el 5% de una base de gastos de $83bn = ahorros de $1–4bn; hasta ~$1bn podría llegar al resultado neto.
- El streaming gana escala: ingresos operativos de DTC SVOD de $1.30bn en FY25 → $2.37bn en FY26E → $4.07bn en FY28E.
Opinión de Unhidea: MS apuesta por una revalorización impulsada por los cruceros, no por una recuperación de los parques; la flota representa la inversión de capital incremental más clara de la cartera.
Opinión de Unhidea: hay que vigilar los plazos: FY27 está concentrado en la primera mitad del año y F4Q afronta el impacto negativo de una semana 53.
Últimos resultados (17 nov., tras el informe): Disney superó las expectativas: ingresos +16%, hasta $25.95bn; BPA ajustado de $1.77, frente a los ~$1.67 esperados; crecieron los parques, el streaming y ESPN.
Riesgos: debilidad macroeconómica, cancelación de la televisión de pago y desgaste de las franquicias. Escenario alcista: $152 / escenario bajista: $97. Fuente: Morgan Stanley, 4 nov. 2026. Esto no es asesoramiento financiero.
MS considera que Disney «avanza hacia un crecimiento de dos dígitos del BPA»: la flota pasará de 6 → 13 barcos para CY30/FY31, cada uno de los cuales aportará $600–700mn en ingresos y >$200mn de EBIT. Se estima que los cruceros generen ~$5bn en ingresos y ~$1.5bn en EBIT en FY27 (~$1.7bn normalizados), con márgenes de ~30%.
- Estimaciones: BPA de FY26E de $6.85 (+15.5% interanual), frente a los $7.19 del consenso; FY27E de $7.39 (+7.9%); FY28E de $8.32 (+12.6%): la base para el precio objetivo de $133 con un múltiplo de 16x (antes 15x).
- Los recortes de costos son una nueva palanca: entre el 2% y el 5% de una base de gastos de $83bn = ahorros de $1–4bn; hasta ~$1bn podría llegar al resultado neto.
- El streaming gana escala: ingresos operativos de DTC SVOD de $1.30bn en FY25 → $2.37bn en FY26E → $4.07bn en FY28E.
Opinión de Unhidea: MS apuesta por una revalorización impulsada por los cruceros, no por una recuperación de los parques; la flota representa la inversión de capital incremental más clara de la cartera.
Opinión de Unhidea: hay que vigilar los plazos: FY27 está concentrado en la primera mitad del año y F4Q afronta el impacto negativo de una semana 53.
Últimos resultados (17 nov., tras el informe): Disney superó las expectativas: ingresos +16%, hasta $25.95bn; BPA ajustado de $1.77, frente a los ~$1.67 esperados; crecieron los parques, el streaming y ESPN.
Riesgos: debilidad macroeconómica, cancelación de la televisión de pago y desgaste de las franquicias. Escenario alcista: $152 / escenario bajista: $97. Fuente: Morgan Stanley, 4 nov. 2026. Esto no es asesoramiento financiero.