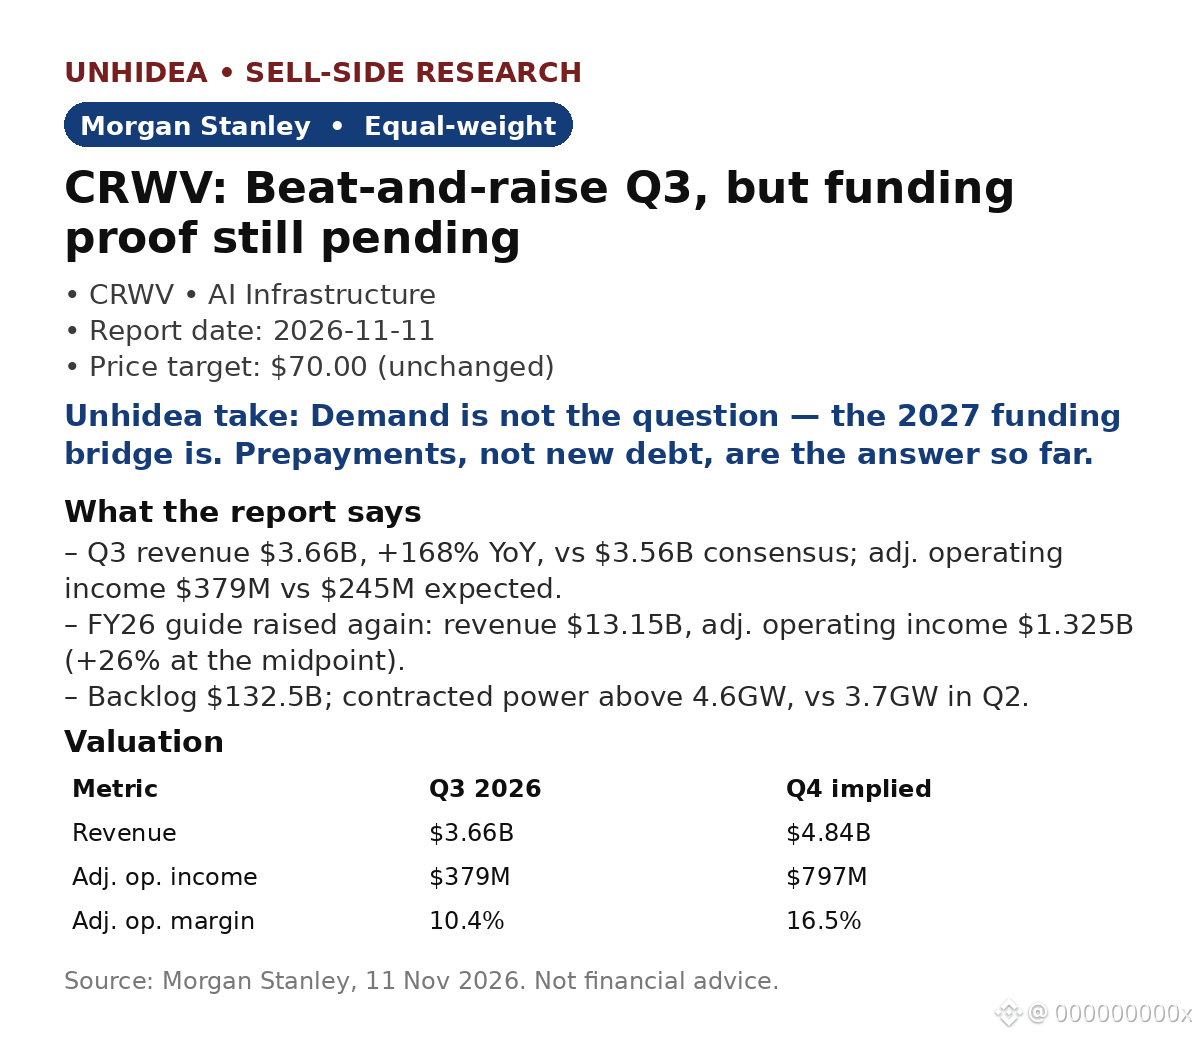
$CRWV: Morgan Stanley mantiene su recomendación de ponderación igual al mercado y un precio objetivo de $70 tras superar las expectativas y elevar previsiones en el T3
CoreWeave superó las expectativas en el T3: ingresos de $3.66B, +168% interanual, frente a los $3.56B previstos por el consenso. Ingresos operativos ajustados de $379M frente a los $245M esperados: margen del 10.4% frente al 6.9% esperado. La previsión para el ejercicio fiscal 2026 volvió a subir: ingresos de $13.15B e ingresos operativos ajustados de $1.325B (+26%).
- Previsión de ARR al cierre: $20–21B (antes, $18.5–19.5B); cartera de pedidos de $132.5B; potencia contratada superior a 4.6GW, frente a 3.7GW en el T2.
- Demanda de aproximadamente 10 veces la capacidad hasta finales de 2027; nuevos contratos de 4–5 años a $20–25M por MW y contratos a corto plazo por encima de $40M.
- Financiación para 2027: $6.5B en efectivo, aproximadamente $5B en líneas de crédito no dispuestas y se esperan unos $9B en pagos anticipados; los contratos con empresas y con calificación de grado de inversión cubren el 75% de la inversión de capital de 2027.
- Valoración: $70 equivale a 8 veces el flujo de caja libre sin apalancamiento de 2030, de $21.2B; aproximadamente un 44% por encima del cierre del 10 de noviembre, de $48.73.
La opinión de Unhidea: el debate giraba en torno al puente de financiación, no a la demanda; la dirección respondió con pagos anticipados de clientes, no con nuevos bonos.
La opinión de Unhidea: la renovación de contratos es la ventaja silenciosa: unos $4B de ingresos anuales adicionales a partir de las renovaciones de GPU de 2027, sin nueva inversión de capital.
Riesgos: la nueva línea de crédito IG aún no se ha cerrado; la inversión de capital del ejercicio fiscal 2026 sigue siendo enorme, de $37–39B.
Fuente: Morgan Stanley, 11 de noviembre de 2026. Las acciones bajaron aproximadamente un 2% antes de la apertura del mercado el 17 de noviembre (Reuters). Esto no constituye asesoramiento financiero.
CoreWeave superó las expectativas en el T3: ingresos de $3.66B, +168% interanual, frente a los $3.56B previstos por el consenso. Ingresos operativos ajustados de $379M frente a los $245M esperados: margen del 10.4% frente al 6.9% esperado. La previsión para el ejercicio fiscal 2026 volvió a subir: ingresos de $13.15B e ingresos operativos ajustados de $1.325B (+26%).
- Previsión de ARR al cierre: $20–21B (antes, $18.5–19.5B); cartera de pedidos de $132.5B; potencia contratada superior a 4.6GW, frente a 3.7GW en el T2.
- Demanda de aproximadamente 10 veces la capacidad hasta finales de 2027; nuevos contratos de 4–5 años a $20–25M por MW y contratos a corto plazo por encima de $40M.
- Financiación para 2027: $6.5B en efectivo, aproximadamente $5B en líneas de crédito no dispuestas y se esperan unos $9B en pagos anticipados; los contratos con empresas y con calificación de grado de inversión cubren el 75% de la inversión de capital de 2027.
- Valoración: $70 equivale a 8 veces el flujo de caja libre sin apalancamiento de 2030, de $21.2B; aproximadamente un 44% por encima del cierre del 10 de noviembre, de $48.73.
La opinión de Unhidea: el debate giraba en torno al puente de financiación, no a la demanda; la dirección respondió con pagos anticipados de clientes, no con nuevos bonos.
La opinión de Unhidea: la renovación de contratos es la ventaja silenciosa: unos $4B de ingresos anuales adicionales a partir de las renovaciones de GPU de 2027, sin nueva inversión de capital.
Riesgos: la nueva línea de crédito IG aún no se ha cerrado; la inversión de capital del ejercicio fiscal 2026 sigue siendo enorme, de $37–39B.
Fuente: Morgan Stanley, 11 de noviembre de 2026. Las acciones bajaron aproximadamente un 2% antes de la apertura del mercado el 17 de noviembre (Reuters). Esto no constituye asesoramiento financiero.