
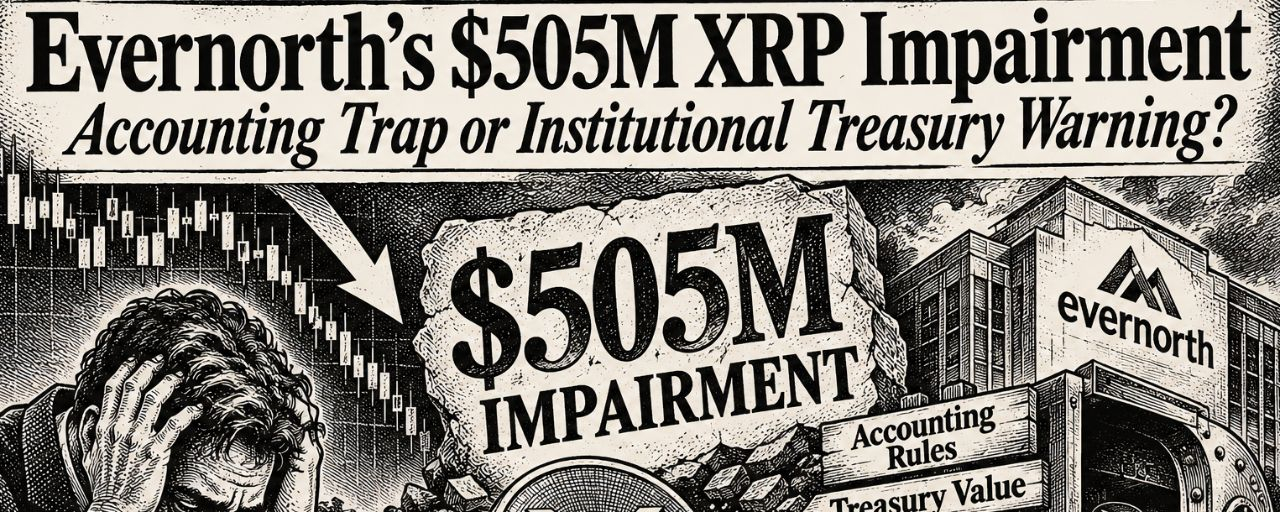
#EvernorthRecords$505MImpairmentOnPreListingXRP
📉🏦 Información clave sobre el mercado para traders de exchanges de criptomonedas, inversores y lectores
📅 17 de noviembre de 2026
📊 1. Resumen ejecutivo: ¿Qué ocurrió realmente?
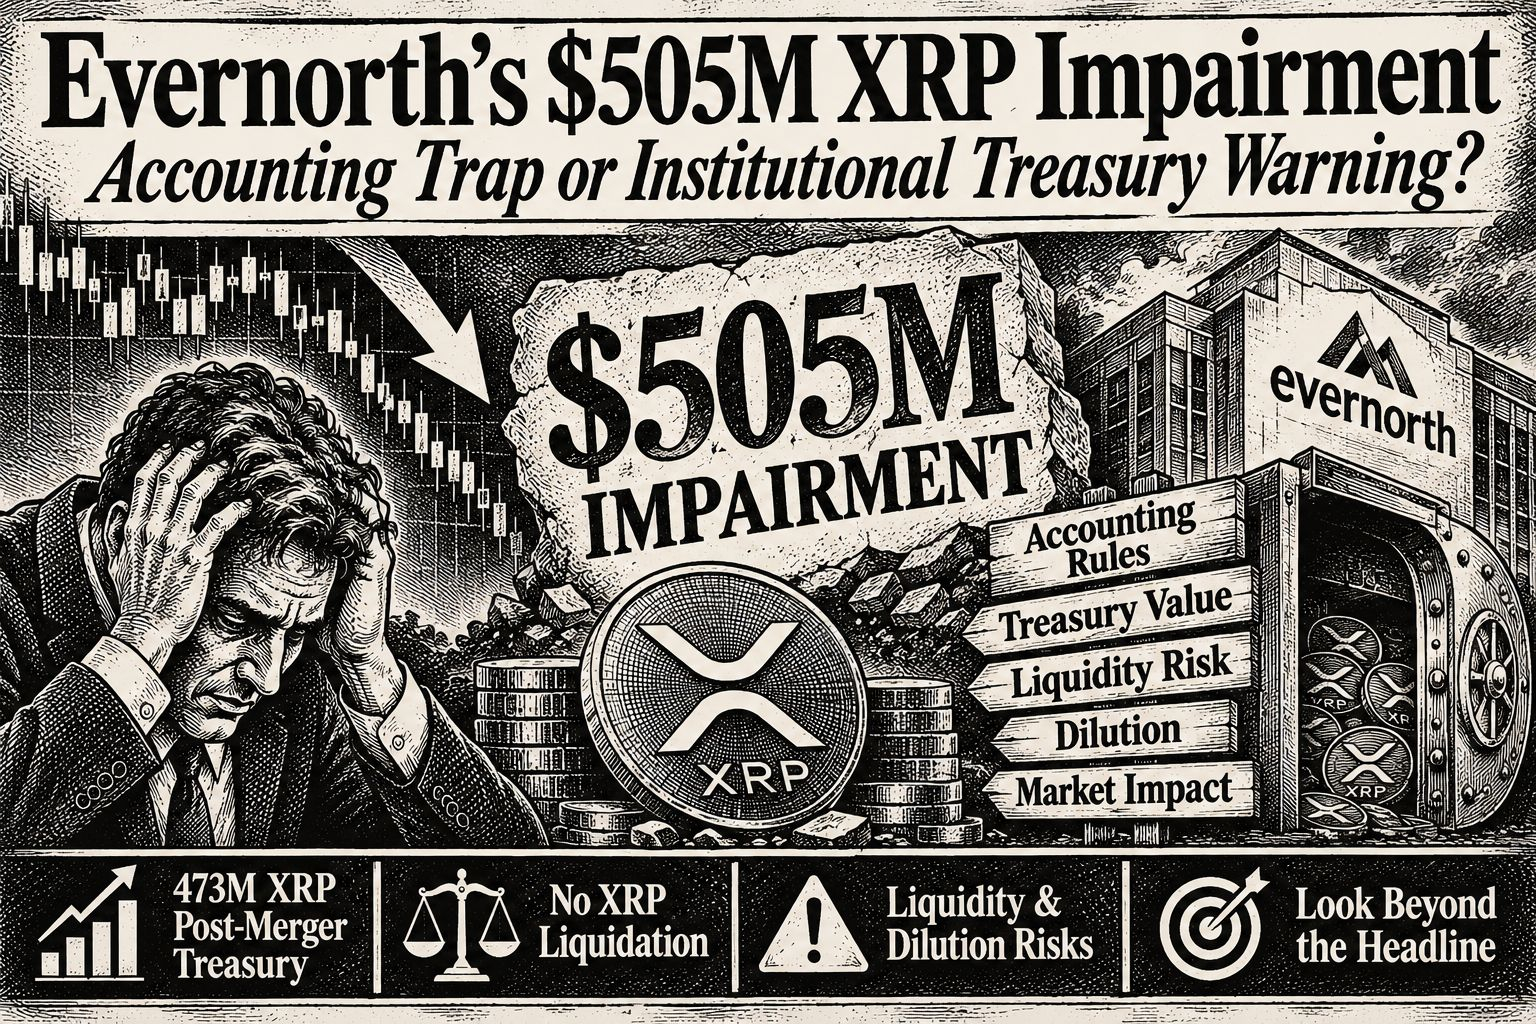
Evernorth Holdings Inc. (NASDAQ: XRPN), la empresa de tesorería de activos digitales XRP vinculada a Ripple, informó de aproximadamente 504,7 millones de dólares en cargos acumulados por deterioro de sus tenencias de XRP anteriores a su cotización en bolsa, en su presentación trimestral del tercer trimestre de 2026 ante la SEC.
El titular suena alarmante. Pero los estados financieros revelan una distinción fundamental entre las pérdidas contables, el valor real de mercado y las pérdidas de efectivo realizadas.
🚨 El deterioro de 504,7 millones de dólares NO significa que Evernorth haya vendido XRP por valor de 504,7 millones de dólares ni que haya sufrido una salida de efectivo equivalente.
En cambio, la empresa reconoció reducciones contables tras las caídas del precio de mercado del XRP.
Veamos qué significa esto para los operadores de XRP, los inversores de XRPN y el mercado institucional de criptomonedas en general.
💰 2. El desglose de los 505 millones de dólares: ¿A dónde fue el valor?
Según la presentación de Evernorth ante la SEC:
🪙 Tenencias de XRP antes de la cotización: 346,285 millones de XRP.
💵 Costo de adquisición original: aproximadamente 846,575 millones de dólares.
🎯 Costo de adquisición promedio: aproximadamente 2,44 dólares por XRP.
📉 Deterioro de 2025: 233,651 millones de dólares.
📉 Deterioro de enero a septiembre de 2026: 271,037 millones de dólares.
🔻 Deterioro del tercer trimestre de 2026: aproximadamente 6,891 millones de dólares.
🚨 Deterioro acumulado: 504,688 millones de dólares.
📚 Valor contable restante: aproximadamente 341,887 millones de dólares.
Aproximadamente el 59,6 % del costo de adquisición original se reconoció como deterioro acumulado.
Pero aquí está la distinción importante:
El valor contable no necesariamente es igual al valor económico actual del XRP subyacente.
📌 Valor contable frente a valor de mercado ilustrativo
A modo de ejemplo, usando un precio de referencia del XRP de 1,49 dólares al 30 de septiembre de 2026:
346,285 millones de XRP × 1,49 dólares = aproximadamente 516 millones de dólares.
Eso representaría un valor de mercado estimado alrededor de 174 millones de dólares superior al valor contable declarado.
⚠️ Esta es una valoración bruta ilustrativa de mercado, no un valor de venta realizado, un NAV de tesorería auditado ni un saldo de efectivo disponible de inmediato.
⚖️ 3. El misterio contable: ¿Por qué Evernorth no puede simplemente valorar el XRP a precio de mercado?
Podría decirse que este es el aspecto técnico más importante del anuncio.
La ASU 2023-08 del FASB introdujo la contabilidad por valor razonable para los criptoactivos que cumplen los requisitos, lo que permite a las empresas elegibles reconocer las variaciones de los precios de mercado en sus estados financieros.
Sin embargo, las tenencias de XRP de Evernorth no cumplen los requisitos para recibir este tratamiento contable.
Tras su combinación de negocios del 9 de octubre, Evernorth volvió a evaluar si cumplía los requisitos según ASC 350-60-15-1f.
La dirección determinó que sus tenencias de XRP no cumplían los criterios de alcance de la norma. La empresa también reveló su relación con partes vinculadas con Ripple.
En consecuencia, las tenencias de XRP pertinentes siguen contabilizándose como activos intangibles de vida indefinida según ASC 350-30, medidos al costo histórico menos el deterioro acumulado.
🔍 ¿Cómo funciona este mecanismo contable?
🔻 Cuando el XRP baja: Puede reconocerse un deterioro cuando la medición del precio de mercado aplicable cae por debajo de la base contable del lote individual de XRP.
🔒 Cuando el XRP se recupera: Las pérdidas por deterioro reconocidas anteriormente no pueden revertirse simplemente para aumentar el valor contable.
💰 Cuando se vende XRP: Se reconoce una ganancia o pérdida en relación con el valor contable ajustado del XRP vendido.
Esto crea una asimetría contable: las caídas del mercado pueden reducir el valor declarado de los activos, pero las recuperaciones posteriores no lo restauran automáticamente.
Conclusión para los inversores: durante una recuperación, el balance contable de Evernorth podría no reflejar plenamente el valor de mercado actual de sus tenencias de XRP.
🏦 4. Expansión de la tesorería: la estrategia institucional de Evernorth con XRP
Evernorth completó su combinación de negocios con Armada Acquisition Corp. II el 9 de octubre de 2026 y comenzó a cotizar en Nasdaq bajo el símbolo XRPN el 12 de octubre.
Tras la transacción, su tesorería declarada de XRP aumentó hasta aproximadamente 473 millones de XRP.
Esto es importante porque el deterioro de 504,7 millones de dólares corresponde a las tenencias de XRP anteriores a la cotización, no automáticamente a toda la tesorería posterior a la fusión.
💵 ¿Qué ocurrió con el financiamiento?
Al cierre de la combinación de negocios se generaron aproximadamente 272,6 millones de dólares en ingresos brutos en efectivo, antes de los gastos de la transacción.
Se recibieron aproximadamente 29 millones de dólares en ingresos netos por la emisión de pagarés convertibles del 13 de octubre.
Se generaron aproximadamente 35,3 millones de dólares en ingresos brutos mediante el ejercicio de warrants entre el 12 de octubre y el 9 de noviembre.
Se trata de acontecimientos de financiamiento independientes.
⚠️ No deben confundirse los ingresos brutos del financiamiento con el efectivo disponible sin restricciones que queda. Los gastos, las adquisiciones para la tesorería, las obligaciones de financiamiento y otras actividades corporativas afectan la liquidez real.
Una tesorería de XRP más grande no significa automáticamente un mayor valor para los accionistas.
La pregunta importante es si la empresa puede aumentar su exposición al XRP por acción diluida y, al mismo tiempo, mantener un financiamiento y una liquidez sostenibles.
🚨 5. Advertencia de liquidez: el riesgo detrás del titular sobre la tesorería
Este es un detalle financiero que los inversores no deberían pasar por alto.
Al 30 de septiembre de 2026, Evernorth declaró:
💵 Efectivo sin restricciones de aproximadamente 91.397 dólares.
📉 Déficit de capital de trabajo neto de aproximadamente 10 millones de dólares.
⚠️ Déficit acumulado de aproximadamente 185,6 millones de dólares.
💸 Salida de efectivo operativa de aproximadamente 1,72 millones de dólares durante nueve meses.
Aunque la salida de efectivo operativa declarada fue relativamente baja, el efectivo sin restricciones era extremadamente limitado.
La empresa reveló que sus fuentes de liquidez incluían financiamiento relacionado con Ripple y XRP aportado a Pathfinder.
La combinación de negocios posterior y las transacciones de financiamiento aportaron fondos adicionales, pero el balance al 30 de septiembre no debe confundirse con su posición de liquidez actual tras la fusión.
¿Por qué es importante?
Una empresa puede tener cientos de millones de dólares en activos digitales y, a la vez, afrontar importantes restricciones de liquidez y capital de trabajo.
El valor de la tesorería en XRP no equivale al efectivo sin restricciones disponible para cumplir con las obligaciones corporativas.
🏦 Una tesorería grande no significa automáticamente una liquidez sólida.
📊 6. Inversores de XRPN: comprendan el NAV de la tesorería totalmente diluido
Tener acciones de XRPN no equivale a tener XRP directamente.
Los accionistas de XRPN afrontan riesgos corporativos adicionales, incluidas las obligaciones de financiamiento, la dilución de acciones, los costos operativos y la posibilidad de que las acciones coticen con una prima o un descuento respecto al valor subyacente de la tesorería.
🧮 ¿Cómo deberían calcular los inversores el NAV de la tesorería?
Un esquema simplificado es:
NAV de la tesorería =
🪙 Tenencias de XRP × precio al contado actual del XRP
➕ Efectivo sin restricciones y otros activos elegibles
➖ Deuda pendiente
➖ Otros pasivos y derechos financieros preferentes.
Después:
NAV por acción diluida = NAV de la tesorería ÷ acciones en circulación totalmente diluidas.
El cálculo de las acciones totalmente diluidas debería tener en cuenta:
Acciones de clase A en circulación.
Acciones convertibles de clase C y unidades intercambiables de Pathfinder.
Warrants en circulación.
Acciones potenciales provenientes del financiamiento convertible.
Acciones que podrían emitirse mediante mecanismos de financiamiento con capital.
⚠️ Tres riesgos relacionados con el capital que conviene vigilar
1. Posible oferta de acciones para reventa
Evernorth registró hasta 73.688.162 acciones de clase A para una posible reventa.
Esto incluye acciones ya emitidas y acciones que podrían emitirse mediante conversiones, reembolsos de unidades y ejercicios de warrants.
No todas estas acciones son de nueva emisión ni están disponibles para la venta de inmediato. Los ingresos por la reventa de acciones ordinarias corresponden a los accionistas vendedores, no a Evernorth.
2. Mecanismo de compra de acciones
La empresa suscribió un mecanismo de compra de acciones que abarca hasta 5.218.935 acciones de clase A adicionales, sujeto a condiciones contractuales y a su decisión de utilizarlo.
3. Financiamiento convertible
Evernorth emitió pagarés PIK sénior convertibles por un monto principal de 30 millones de dólares, con un interés del 4 %.
Estos generan obligaciones de financiamiento y una posible dilución de acciones, dependiendo de las condiciones de conversión y liquidación aplicables.
📌 Conclusión para los inversores: Nunca valoren XRPN únicamente multiplicando sus tenencias de XRP por el precio al contado. Las acciones totalmente diluidas, los pasivos netos, las obligaciones de financiamiento y las restricciones sobre los activos son igual de importantes.
🐂 7. Alcista frente a bajista: ¿Qué debería entender el mercado?
🟢 Posibles factores alcistas
La tesorería de XRP de Evernorth se expandió tras su debut en el mercado bursátil.
El deterioro contable no demuestra que se haya vendido XRP.
Una recuperación del precio de mercado del XRP podría aumentar el valor económico de su tesorería.
Una gestión institucional exitosa de la tesorería y la generación de rendimientos podrían fortalecer su modelo de negocio.
🔴 Posibles factores bajistas
Una debilidad prolongada del XRP podría reducir el NAV de la tesorería.
Nuevas caídas del mercado podrían generar cargos adicionales por deterioro.
El efectivo sin restricciones históricamente limitado pone de relieve la dependencia de la liquidez y el financiamiento.
La dilución de acciones y la posible oferta para reventa podrían presionar a los accionistas de XRPN.
La gran concentración en un solo activo digital expone a la empresa a una volatilidad considerable del mercado.
⚖️ La realidad neutral
El deterioro en sí es principalmente un acontecimiento contable.
Sus implicaciones para el precio al contado del XRP dependen de la actividad real del mercado, la demanda institucional, la liquidez y las transacciones verificadas de la tesorería.
Una reducción contable del valor no demuestra que exista presión vendedora institucional.
🔍 8. ¿Qué deberían vigilar a continuación los operadores y los inversores?
📉 Para los operadores de XRP al contado y de futuros perpetuos:
Vigilen el volumen al contado, la liquidez y la presión sostenida de compra o venta.
Estén atentos a las entradas verificadas en exchanges y a los movimientos reales de la tesorería.
Distingan la actividad de venta genuina de las transferencias rutinarias entre billeteras.
Eviten tratar los anuncios contables como señales automáticas de operación.
🏦 Para los inversores en acciones de XRPN:
Vigilen las tenencias de XRP por acción diluida y el NAV estimado de la tesorería.
Sigan la deuda, los pagarés convertibles, la emisión de acciones y la actividad de reventa.
Examinen la liquidez sin restricciones y los flujos de efectivo operativos futuros.
Lean las siguientes presentaciones ante la SEC para conocer las novedades sobre deterioro, la gestión de la tesorería y las ganancias realizadas.
🎯 9. Veredicto final: ¿Trampa contable o advertencia institucional?
El deterioro de 505 millones de dólares pone de relieve la diferencia entre la valoración contable y la exposición económica de la tesorería.
No demuestra una pérdida de efectivo de 505 millones de dólares ni que Evernorth haya liquidado sus reservas de XRP.
Sin embargo, los inversores no deberían desestimar el anuncio simplemente porque el deterioro no implique una salida de efectivo.
Las restricciones históricas de liquidez de Evernorth, su dependencia del financiamiento, sus obligaciones convertibles y la posible dilución de acciones representan riesgos reales.
Para los operadores de XRP: Céntrense en la demanda real del mercado al contado, la liquidez y los flujos institucionales verificados, en lugar de interpretar los cargos contables como presión vendedora confirmada.
Para los inversores de XRPN: Céntrense en el NAV por acción totalmente diluido, la exposición de la tesorería, las obligaciones de financiamiento y la liquidez, no solo en las tenencias de XRP destacadas en los titulares.
Para quienes siguen el sector institucional a largo plazo: la pregunta más importante es si Evernorth puede convertir una gran tesorería de XRP en valor económico sostenible para los accionistas.
🏦 La exposición institucional no equivale a la rentabilidad institucional.
📊 El tamaño de la tesorería no equivale al valor para los accionistas.
⚖️ El deterioro contable no equivale a una pérdida de efectivo realizada.
Estudien la presentación. Comprendan la contabilidad. Calculen el NAV. Verifiquen los flujos. Luego tomen una decisión.


#NvidiaEarningsTonight:AIStocks’NextMove? #A Packed Week of Earnings and Data Tests Markets #AnthropicIPOTestsInvestorAppetiteForAI #NvidiaBoardNotConsideringHuang’sReturnasCEO