Esta semana, las empresas chinas que cotizan en EE. UU. entran en un intenso periodo de presentación de resultados. Baidu ha sido la primera en publicar sus cuentas; JD.com, Tencent Music, Tencent, Alibaba, Pinduoduo y NetEase darán a conocer sucesivamente sus resultados del tercer trimestre.
Goldman Sachs prevé que los beneficios netos ajustados del sector chino de internet podrían crecer alrededor de un 9 % interanual en el tercer trimestre, poniendo fin a dos trimestres consecutivos de descensos.
Creo que uno de los cambios que merece la pena destacar en esta temporada de resultados es que la lógica con la que el mercado valora a las empresas de internet se está diferenciando cada vez más. En los últimos años, los inversores se fijaban más en el crecimiento de los ingresos, el número de usuarios y la cuota de mercado. Ahora, con la continua expansión de la inversión de capital en IA, cobran cada vez más importancia la mejora de los márgenes, el flujo de caja libre y el rendimiento de las inversiones de capital.
Empecemos por Baidu. La señal más valiosa de estos resultados es que el negocio de IA ya está cambiando de forma sustancial la composición de los ingresos de la empresa.
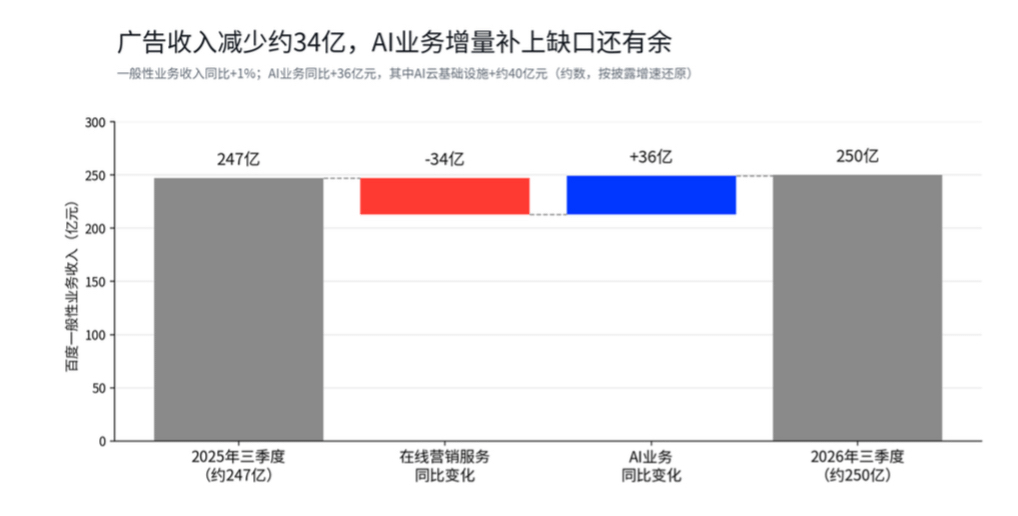
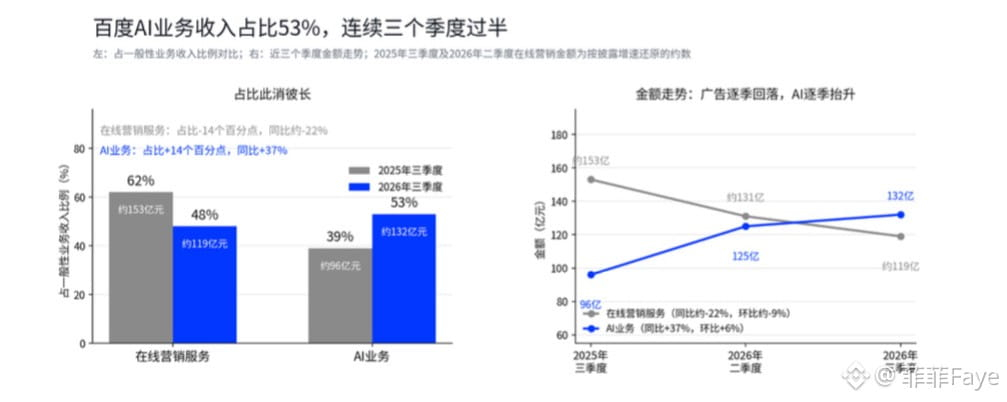
En el tercer trimestre, los ingresos totales de Baidu fueron de 30.800 millones de yuanes, un 1% menos interanual. Los ingresos tradicionales de marketing online fueron de 11.900 millones de yuanes, un 22% menos interanual.
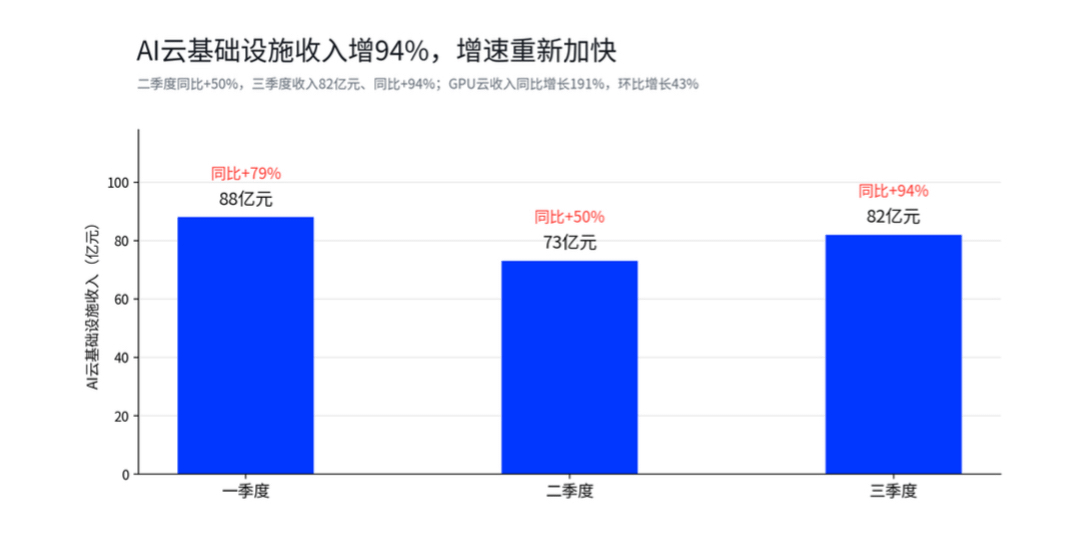
Al mismo tiempo, los ingresos del negocio de IA alcanzaron los 13.200 millones de yuanes, un 37% más interanual, y representaron el 53% de los ingresos de los negocios generales. Dentro de esta cifra, los ingresos de la infraestructura de nube de IA fueron de unos 8.200 millones de yuanes, un 94% más interanual, acelerándose claramente frente al crecimiento aproximado del 50% del segundo trimestre.
Un desglose más detallado muestra que los ingresos de la nube de GPU crecieron un 191% interanual, mientras que los ingresos por llamadas de tokens de clientes externos de la plataforma MaaS Qianfan aumentaron un 1.159%.
Estos datos indican que la demanda de comercialización de la IA se está concentrando cada vez más en la infraestructura de computación, los servicios en la nube y el uso de modelos.
Más destacable aún: según cálculos basados en datos de mercado desglosados, la infraestructura de nube de IA aportó unos 4.000 millones de yuanes de ingresos adicionales interanuales, compensando ya la caída de aproximadamente 3.400 millones de yuanes en los ingresos del negocio tradicional de publicidad.
Esto significa que la composición de los ingresos de Baidu está experimentando una transformación sustancial y que la nube de IA empieza a aportar crecimiento adicional ante la desaceleración de los negocios tradicionales.
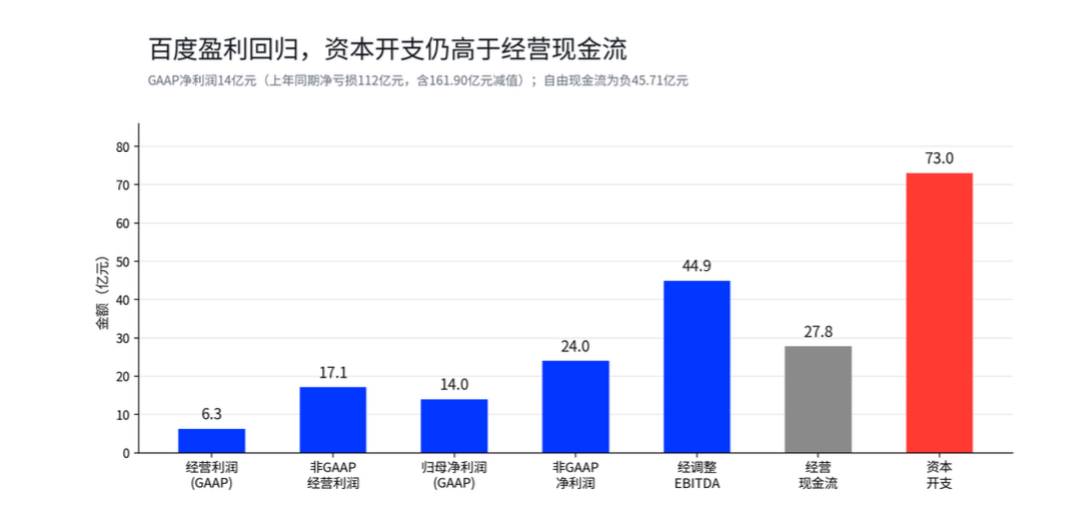
Sin embargo, en cuanto a la calidad de los beneficios, el mercado aún necesita comprobar la eficiencia de los rendimientos de la inversión en IA.
En el tercer trimestre, el beneficio ajustado por ADS de Baidu fue de 6,78 yuanes, por encima de los 6,02 yuanes previstos por el mercado. El EBITDA ajustado rondó los 4.490 millones de yuanes, también por encima de las expectativas.
El flujo de caja operativo creció un 121% interanual, hasta los 2.778 millones de yuanes, lo que supone una mejora notable. Sin embargo, el gasto de capital durante el mismo periodo siguió siendo elevado, con 7.300 millones de yuanes, y el flujo de caja libre fue negativo, de 4.571 millones de yuanes.
A partir de estos datos, creo que Baidu se enfrenta a dos variables clave:
La primera es si los ingresos de la nube de IA podrán mantener un ritmo de crecimiento elevado y generar gradualmente economías de escala que impulsen una mejora del margen operativo.
La segunda es si, a medida que las inversiones anteriores en GPU, servidores y centros de datos empiecen a generar ingresos, la intensidad del gasto de capital podrá normalizarse y cuándo comenzará a mejorar de forma sostenida el flujo de caja libre.
El crecimiento del 94% de la nube de IA ya confirma la expansión de la demanda. En los próximos trimestres habrá que observar si estas inversiones pueden generar rendimientos del capital suficientemente atractivos.
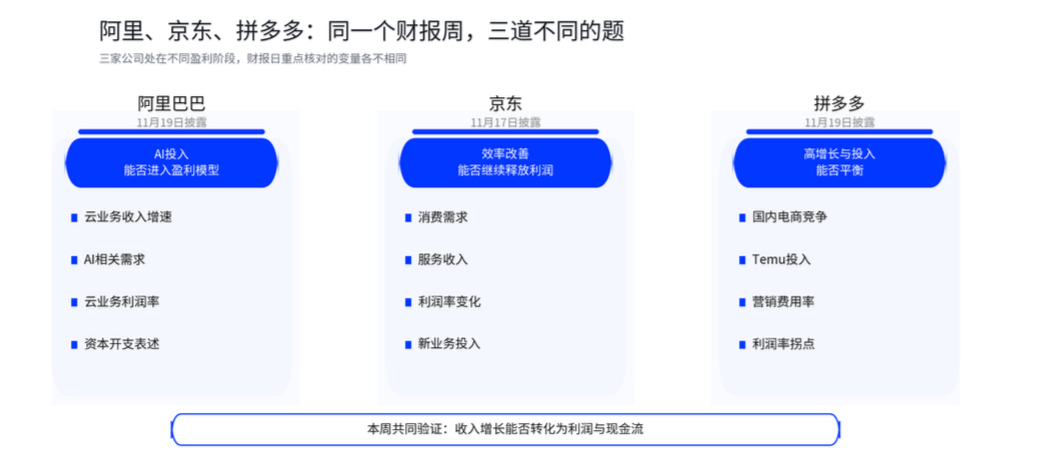
Veamos ahora otras tres empresas que merecen atención esta semana.
Alibaba $BABA
Alibaba Cloud será un foco de atención en esta ronda de resultados. Si el crecimiento de la demanda de IA puede seguir acelerando los ingresos de la nube y si mejora a la vez el margen del negocio serán factores que influirán directamente en la evaluación del mercado sobre la rentabilidad futura.
En particular, durante la expansión continua de la infraestructura de IA, habrá que evaluar el rendimiento económico real del crecimiento de los ingresos teniendo en cuenta el gasto de capital, los costes de depreciación y el margen del negocio en la nube.
Si mejoran al mismo tiempo el crecimiento de los ingresos de la nube y sus márgenes, el mercado podría revisar aún más al alza sus previsiones de beneficios para el negocio de IA de Alibaba.
JD.com $JD
La variable clave para JD.com es la eficiencia operativa.
La inversión continua en negocios como el comercio minorista instantáneo y la logística podría afectar a la generación de beneficios a corto plazo. Pero si crecen los ingresos por servicios, se refuerzan las economías de escala y se estabiliza la proporción de gastos, el crecimiento de los beneficios podría seguir superando al de los ingresos.
Goldman Sachs había previsto que el beneficio neto de JD.com crecería un 39% interanual en el tercer trimestre. Ahora habrá que prestar atención a los resultados reales y al impacto de la inversión en nuevos negocios sobre los márgenes futuros.
Pinduoduo $PDD
En el caso de Pinduoduo, conviene observar de cerca los cambios en los gastos derivados de la competencia en el comercio electrónico nacional y de la expansión internacional de Temu.
A medida que persiste la competencia entre plataformas nacionales y el negocio internacional entra en una nueva etapa, la proporción de gastos de marketing, los costes de cumplimiento y el margen operativo serán indicadores clave.
Si los ingresos siguen creciendo mientras disminuye el coste de adquisición de clientes por unidad y mejora la proporción de gastos, podría liberarse aún más potencial de crecimiento de los beneficios.
Por el contrario, el aumento sostenido de la inversión en marketing y operaciones podría prolongar el plazo para generar beneficios y afectar a las expectativas del mercado sobre su crecimiento.
Mi opinión sobre las operaciones en torno a los resultados de esta ronda:
Los resultados financieros muestran el desempeño de la empresa durante el trimestre pasado, pero el precio de las acciones suele reflejar por adelantado las expectativas del mercado sobre los beneficios de los próximos trimestres.
Por eso algunas empresas caen en bolsa pese a superar ampliamente las previsiones de BPA, mientras que otras, aunque registren unos ingresos mediocres, pueden obtener una valoración mayor gracias a la mejora de sus márgenes o a una revisión al alza de sus perspectivas futuras.
Aquí entra en juego la diferencia entre las expectativas y los resultados.
Para analizar las operaciones en torno a los resultados, hay que tener en cuenta la valoración actual, las expectativas consensuadas del mercado, los resultados reales y las previsiones futuras de la dirección.
En las empresas cuyas acciones han subido mucho y cuyos precios ya reflejan ampliamente las expectativas de beneficios, incluso superar las previsiones podría no bastar: se necesitarían perspectivas de crecimiento futuro más sólidas para impulsar una nueva expansión de la valoración.
En cambio, las empresas con expectativas de mercado relativamente prudentes y fundamentos que empiezan a mejorar podrían tener un mayor potencial de recuperación de su valoración si se produce un punto de inflexión en los márgenes, mejora el flujo de caja libre o se revisan al alza las previsiones de beneficios.
Desde esta perspectiva, seguiré de cerca tres señales:
① Cambios en la composición de los ingresos: de qué negocios proceden los nuevos ingresos y si su crecimiento es sostenible.
② Mejora de la calidad de los beneficios: si pueden mejorar a la vez el margen bruto, el margen operativo y el flujo de caja libre, y si el gasto de capital empieza a generar rendimientos.
③ Revisión de las expectativas de beneficios: si los resultados reales y las previsiones de la dirección pueden llevar al mercado a elevar sus estimaciones de beneficios para los próximos trimestres.
Especialmente en el caso de las empresas relacionadas con la IA, el crecimiento de los ingresos solo refleja una parte de la expansión de la demanda. A largo plazo, la valoración también debe tener en cuenta la rentabilidad, la eficiencia del capital y el flujo de caja futuro.
Por eso, es posible que aumenten aún más las diferencias de valoración dentro del sector chino de internet. A medida que la inversión en IA entre en una fase de materialización comercial, las empresas que logren mejorar de forma sostenida sus expectativas de beneficios y aumentar la eficiencia en el uso del capital tendrán más posibilidades de obtener una prima de valoración.
Esta semana, prestaré especial atención a la rentabilidad de Alibaba Cloud, la eficiencia operativa de JD.com y los cambios en la proporción de gastos de Pinduoduo.