¡NVIDIA lo tiene difícil!
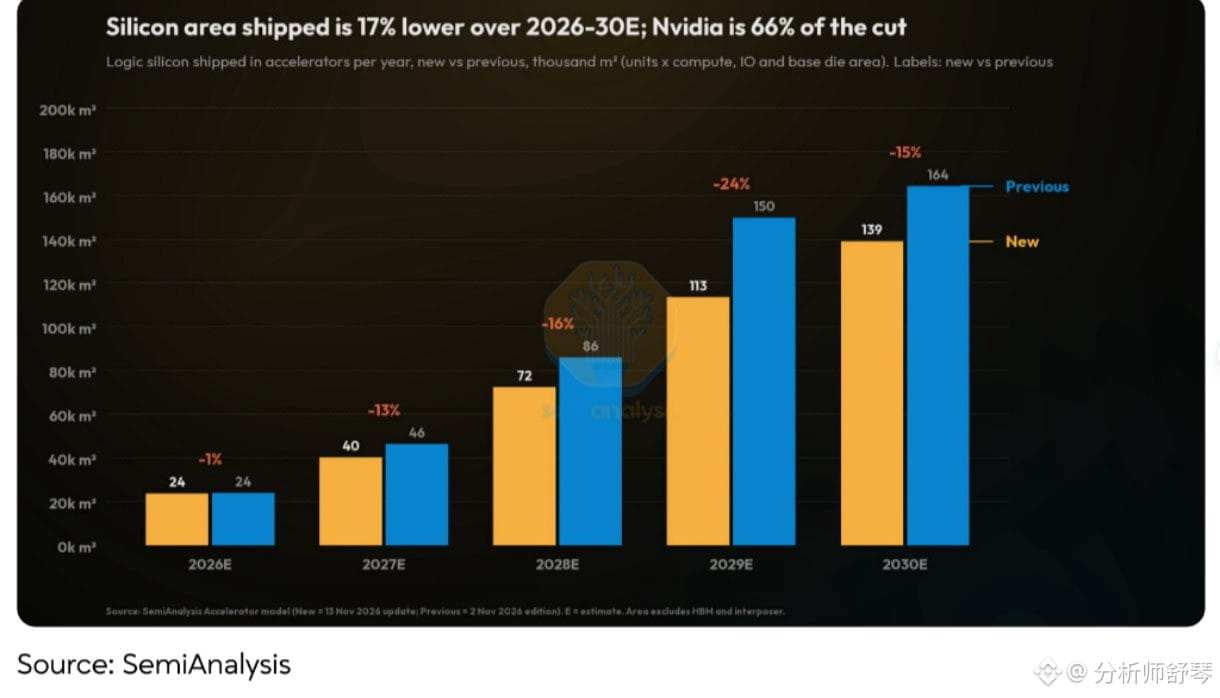
Justo la víspera de la presentación de resultados, SemiAnalysis, una reconocida firma de investigación de semiconductores, lanzó de repente una bomba en Wall Street.
Su previsión de envíos de NVIDIA para 2030 se ha revisado a la baja nada menos que un 66% de golpe.
Y aún más sorprendente: la previsión del gasto de capital mundial en aceleradores de IA para 2030 pasó de 1,531 billones de dólares a solo 923.000 millones.
Además, no solo se recortaron las expectativas de ventas de NVIDIA; también se rebajaron considerablemente las previsiones de precios de sus futuros chips.
El precio de venta previsto para Feynman bajó de 110.000 a 78.000 dólares; el de Feynman Ultra cayó aún más, de 175.000 a solo 98.000 dólares.
Por supuesto, estas cifras son de SemiAnalysis, no una opinión personal mía.
En realidad, aunque los ingresos de NVIDIA llegaran a caer en el futuro, el precio de sus acciones también ha bajado un 40%, así que parte de las noticias negativas ya está descontada.
Además, estos datos se refieren sobre todo a los próximos dos años y tienen una perspectiva a largo plazo. Para el impacto a corto plazo, tendremos que fijarnos en los resultados que se publicarán próximamente.
Pero este asunto tiene un giro aún más sorprendente.
¿Se te había ocurrido que, si los chips de NVIDIA son cada vez más baratos, eso podría ser una noticia buenísima para otras empresas?
Porque la reducción del coste de la computación implica una reducción de costes para muchas más empresas.
Por ejemplo, Anthropic, que está a punto de salir a bolsa, destina la mayor parte de sus gastos a la capacidad de computación. Lo mismo ocurre con OpenAI, que se espera que salga a bolsa a principios del próximo año.
Y empresas de aplicaciones más pequeñas, como Palantir, también van viento en popa: sus ingresos del tercer trimestre de 2026 se dispararon un 96% interanual.
Si los costes de computación bajan durante los próximos dos años, las empresas que dependen mucho de ella saldrán beneficiadas.
Así que, en la primera mitad de esta historia, los gigantes tecnológicos compiten por comprar chips pagando cada vez más, y las empresas de semiconductores se llenan los bolsillos.
En la segunda mitad, la capacidad de computación será cada vez más barata durante los próximos años, y quienes podrían ganar mucho dinero de verdad serán las empresas de aplicaciones de IA.
¿Podrían las oportunidades de generar riqueza en la bolsa estadounidense durante los próximos dos años estar ocultas en esta gran transferencia de beneficios? ¡Ya lo veremos!
Justo la víspera de la presentación de resultados, SemiAnalysis, una reconocida firma de investigación de semiconductores, lanzó de repente una bomba en Wall Street.
Su previsión de envíos de NVIDIA para 2030 se ha revisado a la baja nada menos que un 66% de golpe.
Y aún más sorprendente: la previsión del gasto de capital mundial en aceleradores de IA para 2030 pasó de 1,531 billones de dólares a solo 923.000 millones.
Además, no solo se recortaron las expectativas de ventas de NVIDIA; también se rebajaron considerablemente las previsiones de precios de sus futuros chips.
El precio de venta previsto para Feynman bajó de 110.000 a 78.000 dólares; el de Feynman Ultra cayó aún más, de 175.000 a solo 98.000 dólares.
Por supuesto, estas cifras son de SemiAnalysis, no una opinión personal mía.
En realidad, aunque los ingresos de NVIDIA llegaran a caer en el futuro, el precio de sus acciones también ha bajado un 40%, así que parte de las noticias negativas ya está descontada.
Además, estos datos se refieren sobre todo a los próximos dos años y tienen una perspectiva a largo plazo. Para el impacto a corto plazo, tendremos que fijarnos en los resultados que se publicarán próximamente.
Pero este asunto tiene un giro aún más sorprendente.
¿Se te había ocurrido que, si los chips de NVIDIA son cada vez más baratos, eso podría ser una noticia buenísima para otras empresas?
Porque la reducción del coste de la computación implica una reducción de costes para muchas más empresas.
Por ejemplo, Anthropic, que está a punto de salir a bolsa, destina la mayor parte de sus gastos a la capacidad de computación. Lo mismo ocurre con OpenAI, que se espera que salga a bolsa a principios del próximo año.
Y empresas de aplicaciones más pequeñas, como Palantir, también van viento en popa: sus ingresos del tercer trimestre de 2026 se dispararon un 96% interanual.
Si los costes de computación bajan durante los próximos dos años, las empresas que dependen mucho de ella saldrán beneficiadas.
Así que, en la primera mitad de esta historia, los gigantes tecnológicos compiten por comprar chips pagando cada vez más, y las empresas de semiconductores se llenan los bolsillos.
En la segunda mitad, la capacidad de computación será cada vez más barata durante los próximos años, y quienes podrían ganar mucho dinero de verdad serán las empresas de aplicaciones de IA.
¿Podrían las oportunidades de generar riqueza en la bolsa estadounidense durante los próximos dos años estar ocultas en esta gran transferencia de beneficios? ¡Ya lo veremos!