

Cuando la garantía te paga: rendimiento, deuda y el mecanismo de liquidación
I. Dos medidores en marcha
Un préstamo respaldado por una garantía que genera rendimiento tiene dos medidores en marcha. El valor de la garantía aumenta a medida que se acumula el rendimiento. La deuda aumenta a medida que se acumulan los intereses. La salud de la posición es el valor de la garantía multiplicado por el umbral de liquidación, dividido por la deuda, y ambos lados de esa fracción cambian cada día.
Este artículo sostiene que la acumulación de rendimiento en sí es insignificante frente a los riesgos que la rodean. Tres preguntas determinan si el rendimiento beneficia a una posición: si el oráculo lo reconoce, si el liquidador puede realizarlo y si tiene permitido acceder a él.
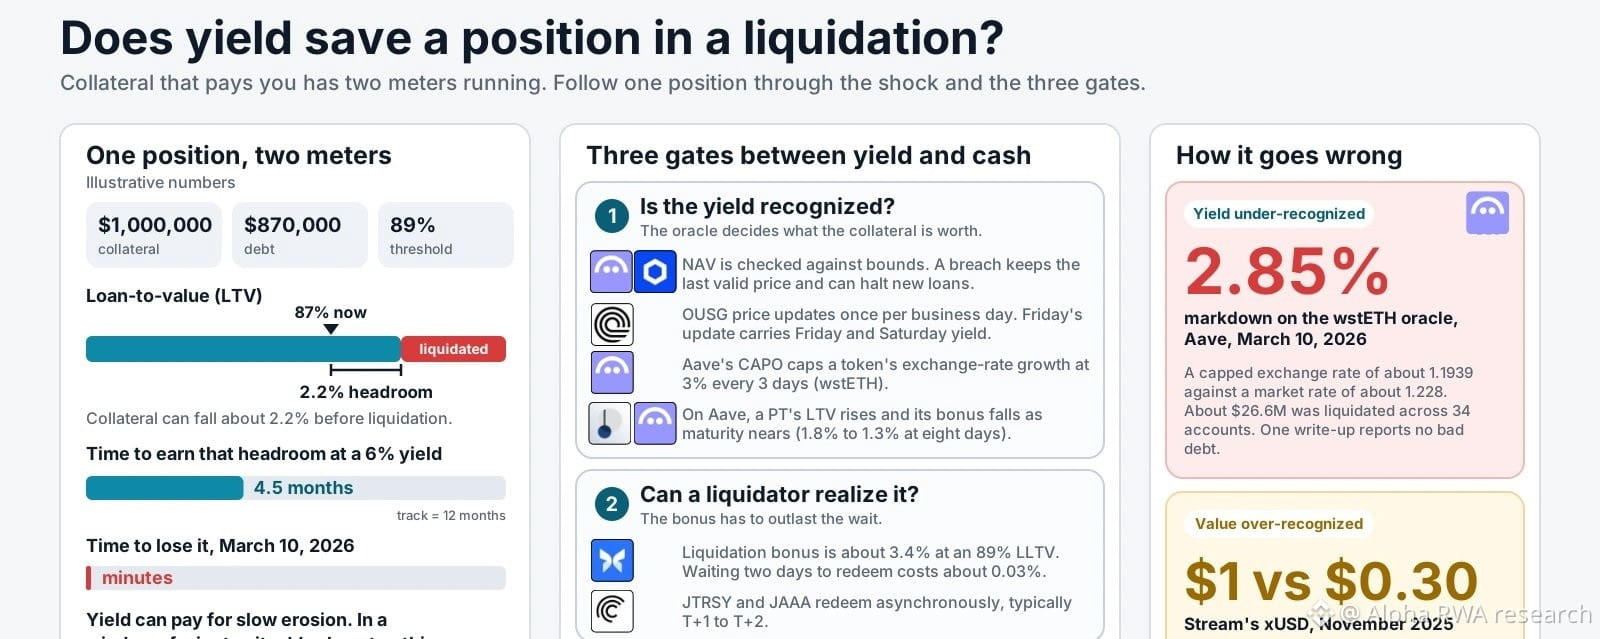
Los cálculos muestran lo pequeño que es el rendimiento acumulado. Con un rendimiento ilustrativo del 3,5 %, se necesitan unos 3,4 meses de rendimiento para recuperar una rebaja del 1 % en el valor de la garantía. Pensemos en un mercado al estilo de $JAAA.ETF , donde una propuesta de gobernanza elevó el umbral de liquidación del 86 % al 89 %. Un prestatario con un LTV del 87 % tiene un margen de aproximadamente el 2,2 % y, con un rendimiento ilustrativo del 6 %, ese margen equivale a unos 4,5 meses de ingresos. El rendimiento puede compensar una erosión lenta. En una ventana de liquidación de unos minutos, apenas aporta nada.
II. Mecanismo uno: cómo reconoce el oráculo el rendimiento
Cuatro diseños ofrecen respuestas distintas.
NAV con límites (#AAVE Horizon). Cuando un emisor informa de un nuevo NAV, la red #Chainlink lo compara con límites superiores e inferiores preestablecidos antes de publicarlo en la cadena. aave.com/docs/aave-v3/h… Si el informe queda fuera de esos límites, se rechaza la actualización y el oráculo sigue comunicando el último precio válido. Cualquier incumplimiento también lleva a la multisig de emergencia a detener la originación de nuevos préstamos hasta que se encuentre la causa. El diseño prefiere mantener un precio obsoleto antes que actuar basándose en uno incorrecto.
github-users.yhajoa.workers.dev/aave/aave-v3-h…
aave.com/docs/aave-v3/h…
Frecuencia discreta del emisor (OUSG). #ONDO actualiza el precio en la cadena una vez cada día hábil, con el objetivo de hacerlo entre las 4 y las 6 p. m., hora del Este, y señala que el proceso manual puede retrasarse. La actualización del viernes incluye el rendimiento del viernes y del sábado, y quien tenga el token en el momento de la actualización recibe ese rendimiento. Con un 3,5 %, equivale aproximadamente a un punto básico al día, por lo que el periodo sin cambios del oráculo entre actualizaciones casi no supone ningún coste en términos de rendimiento. El resto del fin de semana es una ventana de impacto en los precios sin un nuevo NAV.
docs.ondo.finance/qualified-acce…
Un límite al crecimiento (#AAVE #CAPO , wstETH). CAPO limita la rapidez con que puede crecer el tipo de cambio de un token con rendimiento. Almacena un ratio y una marca de tiempo de referencia, y las reglas en la cadena limitan el aumento del ratio de referencia al 3 % cada 3 días. Este diseño reconoce el rendimiento modelando su velocidad máxima.
governance.aave.com/t/post-mortem-…
Acumulación hasta la paridad (#PENDLE PTs en Aave).
El marco de Chaos Labs aumenta el LTV y el umbral de liquidación, y reduce la bonificación por liquidación, a medida que un PT se acerca al vencimiento. Una actualización del Risk Steward de junio de 2026 para PT $USDE 18JUN2026, a ocho días del vencimiento, situó el descuento implícito del modelo cerca del 0,06 %, aumentó el LTV y el LT en 0,1 puntos cada uno y redujo la bonificación del 1,8 % al 1,3 %. Aquí el rendimiento sigue un calendario y los parámetros de riesgo se ajustan a él.
governance.aave.com/t/arfc-pendle-…
III. Mecanismo dos: qué recibe el liquidador
Un liquidador en #morpho paga la deuda y se queda con la garantía, además de un incentivo fijo. El factor de incentivo es el menor entre 1,15 y 1 dividido por (0,3 × LLTV + 0,7), y el importe íntegro va al liquidador, sin comisión para el protocolo. Con un LLTV del 89 %, eso equivale a aproximadamente un 3,4 %. docs.morpho.org/learn/concepts… Un liquidador que después espera dos días para canjear, con un coste de financiación del 5 %, paga aproximadamente un 0,03 %. En condiciones tranquilas, la bonificación supera con creces el coste de mantener la posición. Su función es cubrir el caso en que el canje se retrase, un riesgo de acceso para el que no se diseñó una bonificación por volatilidad de precios.
governance.aave.com/t/arfc-horizon…
Acceder a la garantía es una segunda limitación. En #AAVE Horizon, los liquidadores de RWA, normalmente creadores de mercado, deben cumplir los requisitos para inversores definidos por el emisor a fin de liquidar la garantía o canjear los RWA. Una comparación de las cotizaciones de préstamos con garantías tokenizadas cita a @eulerfinance Securitize vaults como ejemplo de que la transferencia de la garantía falla si el destinatario no está aprobado. Una liquidación puede fallar en la comprobación de transferencia del token, por lo que el rendimiento acumulado dentro del token queda fuera del alcance de la mayoría de las carteras. La investigación de SentoraHQ plantea el riesgo resultante como latencia del NAV, retrasos en la liquidación y capacidad de los liquidadores aprobados, además de la volatilidad de los precios.
sentora.com/research/artic…
protofire.io/guides/lending…
El momento del canje también influye. Una guía sobre la liquidez de RWA describe @centrifuge JTRSY y $JAAA.ETF como productos ERC-7540 cuya liquidación es asíncrona y suele tardar de T+1 a T+2.
coinpaprika.com/education/rwa-…
IV. Mecanismo tres: el método de distribución cambia lo que está «acumulado»
El rendimiento puede llegar al titular mediante un aumento del precio, un saldo creciente o un airdrop mensual o diario de tokens nuevos. En la contabilidad de la garantía, la diferencia determina qué contiene el token en el momento de la incautación. Un token acumulativo incorpora el rendimiento acumulado en su precio. Un token que distribuye el rendimiento en forma de tokens nuevos deja la parte aún no distribuida fuera del saldo hasta el siguiente pago. La descripción general de BUIDL de SteakhouseFi advierte que las distribuciones en especie pueden causar problemas de integración similares a los de los tokens con rebase. El cambio de BUIDL a pagos diarios, anunciado en enero de 2025, redujo esa brecha de hasta un mes a aproximadamente un día.
kitchen.steakhouse.financial/p/blackrock-bu…
V. Casos
Caso uno: el error de CAPO de Aave, 10 de marzo de 2026 (rendimiento infravalorado). Un agente de riesgo CAPO recién desplegado impulsó una actualización de parámetros que redujo el precio del oráculo de wstETH en aproximadamente un 2,85 % y provocó liquidaciones por unos 26,6 millones de dólares. El oráculo informó de un tipo de cambio limitado de aproximadamente 1,1939, frente a un tipo de mercado cercano a 1,228, y se liquidaron unos 10.938 wstETH en 34 cuentas. Un informe del incidente señala que no hubo atacante ni deuda incobrable. governance.aave.com/t/post-mortem-… El mecanismo fue una discrepancia entre dos valores almacenados: el ratio estaba limitado por tasa y la marca de tiempo no. El modelo de crecimiento del rendimiento se quedó atrás del crecimiento real, y con bandas de LT estrechas, un error del 2,85 % supera el margen disponible.
theblock.co/news/ecosystem…
smartcontractshacking.com/hacks/aave-v3-…
Caso dos: StreamDefi xUSD, noviembre de 2025 (valor sobrevalorado). El fallo opuesto. En @Morpho Labs 🦋 , eulerfinance y SiloFinance , los vaults valoraban xUSD a un dólar fijo mientras su precio de mercado se desplomaba, por lo que nunca se activaron las liquidaciones que deberían haber deshecho los préstamos. xUSD cotizaba cerca de 0,30 dólares en los mercados secundarios. Un token envuelto con rendimiento, respaldado por una estrategia opaca fuera de la cadena y valorado con una cifra codificada, no tenía ningún motor de liquidación que tuviera en cuenta su valor real. Las cifras de pérdidas y deuda incobrable varían según la fuente, así que no citaré un total.
pharos.watch/learn/case-stu…
startupfortune.com/sp-global-laun…
Caso tres: un cambio por parte del emisor. El cambio de @Securitize en enero de 2025 a dividendos diarios de BUIDL modificó lo que ve un prestamista de garantías en un día determinado, sin que ningún protocolo tuviera que tocar su propio código. El modelo contable del emisor forma parte del modelo de riesgo del prestamista.
VI. La cuestión estructural: ¿margen de seguridad o rendimiento?
El rendimiento solo funciona como margen de seguridad durante periodos largos. A lo largo de un fin de semana, una tasa de deuda superior al rendimiento del activo hace que una posición se desvíe aproximadamente un punto básico. Las razones prácticas para modelar el rendimiento son más específicas. Una referencia obsoleta puede provocar liquidaciones falsas, como en el caso de CAPO. Un calendario puede ajustar los parámetros a medida que se acerca el vencimiento, como en el caso de los PT. Y un precio codificado elimina por completo la capacidad del motor para detectar una pérdida.
Los tres enfoques se resumen así. El NAV acotado al estilo de Horizon considera que la cifra del emisor es correcta dentro de un intervalo y detiene los nuevos préstamos si se incumplen sus límites. Los calendarios al estilo de PT convierten el rendimiento en un parámetro de riesgo basado en el tiempo. La valoración con precios codificados evita liquidaciones falsas a costa de pasar por alto las reales.
El análisis de Dune sobre Horizon resume el cambio: el riesgo de liquidación pasa de la volatilidad de los precios a factores operativos, como la puntualidad del NAV y la integridad del oráculo.
dune.com/blog/dune-dige…
VII. Hacia dónde apunta la investigación
La tesis de este artículo es que los prestamistas de RWA con rendimiento deberían tener en cuenta tres aspectos junto al LTV: con qué frecuencia se actualiza el NAV, con qué rapidez un liquidador habilitado puede convertir el token en efectivo y cómo paga el rendimiento el emisor. Tres aspectos que conviene vigilar:
1. La primera liquidación considerable de una posición de RWA en un mercado con permisos, y cómo sale de ella el liquidador.
2. Si otros prestamistas adoptan calendarios de parámetros que tengan en cuenta el vencimiento o la frecuencia, como hizo Aave con los PT.
3. Si se amplía el conjunto de liquidadores habilitados para garantías sujetas a la aprobación del emisor o sigue concentrado en unos pocos creadores de mercado.
Investigación independiente. Esto no es asesoramiento financiero. Realice siempre su propia diligencia debida.