
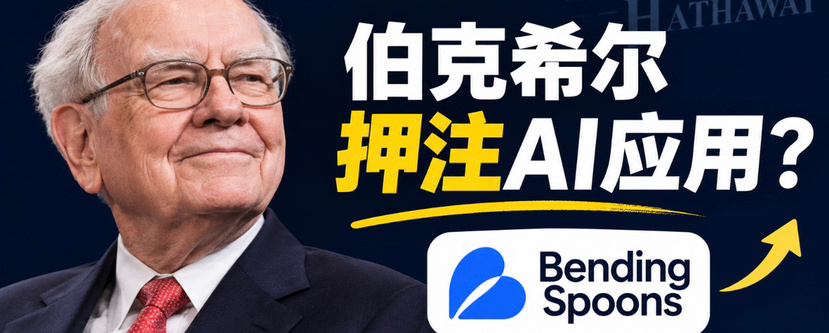
El 16 de noviembre, Berkshire Hathaway publicó su informe de posiciones 13F correspondiente al tercer trimestre de 2026.
Las señales que transmite este informe podrían ser más dignas de atención que las aparentes compras y ventas de acciones.
Al 30 de septiembre, el valor de las posiciones de Berkshire en acciones estadounidenses alcanzó los 304.200 millones de dólares, frente a los 299.300 millones del trimestre anterior.
1. Las entidades financieras tradicionales siguen reduciendo posiciones, mientras que la economía real recibe nuevas inversiones
Principales ajustes del trimestre:
Bank of America: redujo su posición en unos 27,53 millones de acciones, un 5,7%, y lleva varios trimestres consecutivos reduciéndola.
Capital One: redujo su posición en aproximadamente un 61,7%.
Delta Air Lines: aumentó su posición en aproximadamente un 12,4%, hasta alcanzar un valor de unos 5.400 millones de dólares.
Lennar: casi duplicó su posición.
Kroger, Verizon y Nucor: redujo sus posiciones en distinta medida.
Macy’s: aumentó ligeramente su posición.
Apple sigue siendo su principal posición, con un valor de unos 75.900 millones de dólares.
Cabe destacar que Berkshire no se ha retirado por completo de las acciones tecnológicas, sino que está reajustando la asignación entre distintos activos.
II. La señal más importante: la primera compra de Bending Spoons
Berkshire abrió una nueva posición en el tercer trimestre en la empresa tecnológica italiana Bending Spoons:
Compró aproximadamente 20,69 millones de acciones;
el valor de la posición asciende a unos 689 millones de dólares;
lo que representa aproximadamente el 0,23 % de las posiciones declaradas.
La empresa posee productos de software e internet como AOL, Evernote, Vimeo, WeTransfer y Eventbrite.
Su modelo de negocio no consiste simplemente en desarrollar modelos de IA, sino en crear valor mediante la adquisición de productos de software consolidados, la integración de tecnología y operaciones y la mejora de la eficiencia comercial.
Más llamativo aún: a finales de octubre, Berkshire invirtió otros 330 millones de dólares, con lo que su participación alcanzó el 4 %.
Esto ya no es una simple inversión financiera de prueba.
III. Tres perspectivas sobre la siguiente etapa de la IA
Del gasto en la carrera armamentística por la capacidad de cálculo a la obtención de resultados comerciales.
En el pasado, el mercado perseguía las GPU, la HBM, los módulos ópticos y los centros de datos.
A partir de ahora, el mercado prestará más atención al crecimiento de los ingresos de las empresas de IA, los costes de inferencia, los márgenes de beneficio y el flujo de caja libre.
La capacidad de cálculo sigue siendo importante, pero la posibilidad de convertirla en beneficios determinará la próxima divergencia en las valoraciones.
El SaaS tradicional afrontará una profunda reorganización.
La IA no tiene por qué crear una empresa de software completamente nueva; también puede ayudar a una empresa de software con usuarios, marca y productos consolidados a recuperar el crecimiento.
Vale la pena estudiar el modelo de Bending Spoons: adquirir productos consolidados y, después, mejorar la eficiencia y la capacidad comercial mediante la IA y la transformación tecnológica.
En el futuro, las plataformas de software con acceso a usuarios, datos y flujos de trabajo podrían adquirir más valor; el SaaS tradicional sin una diferenciación clara podría quedar relegado.
La IA se extenderá del sector tecnológico a las industrias tradicionales.
Sectores tradicionales como las finanzas, el inmobiliario, la aviación y el comercio minorista podrían usar la IA para reducir los costes operativos, optimizar la toma de decisiones y mejorar la eficiencia de sus activos.
Los verdaderos ganadores a largo plazo no serán necesariamente las empresas que mejor sepan contar historias sobre la IA, sino aquellas capaces de convertirla en beneficios sostenidos.
Una última reflexión:
La compra de Bending Spoons por parte de Berkshire no significa que haya apostado ya por todo el sector de la IA, ni debe interpretarse simplemente como una perspectiva bajista sobre las acciones tecnológicas tradicionales.
Pero al menos ofrece al mercado una dirección que merece la pena estudiar:
En la siguiente etapa de la inversión en IA, quizá ya no se trate solo de buscar quién dispone de más capacidad de cálculo, sino de quién puede aprovechar la IA para convertir los usuarios, productos, datos y modelos de negocio existentes en un mayor flujo de caja.
La primera mitad de la IA se centró en la infraestructura; en la segunda, la competencia dependerá cada vez más de la capacidad de comercialización.